• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Blog | Houd nu al rekening met wijzigingen in de overdrachtsbelasting

6 oktober 2020 door

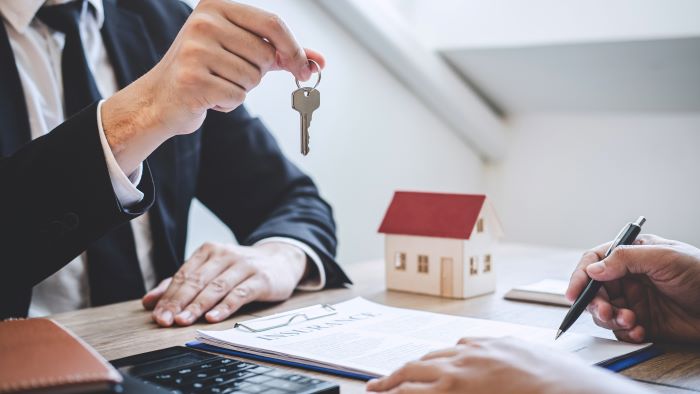
Tijdens Prinsjesdag 2020 zijn bij de bekendmaking van het Belastingplan wijzigingen voor de overdrachtsbelasting in 2021 bekend gemaakt via het Wetsvoorstel Wet differentiatie overdrachtsbelasting. De te verwachten wijzigingen zijn groot en kunnen voor deelnemers op de vastgoedmarkt ingrijpend zijn. Het is aan te raden om hier nu al rekening mee te houden.

In het wetsvoorstel is bekend gemaakt dat het voorstel is om vanaf 1 januari 2021 de tarieven in de overdrachtsbelasting te wijzigen. Zo wordt een vrijstelling ingevoerd, een tarief van 2% en een tarief van 8%.

Vrijstelling

De éénmalige startersvrijstelling geldt voor verkrijgers die nog geen 35 jaar oud zijn en een woning aanschaffen die zij zelf zullen bewonen. Hiervoor zullen de verkrijgers een verklaring moeten tekenen waarin zij aangeven dat zij de woning als hoofdverblijf betrekken. Er kan door een verkrijger slechts één keer gebruik worden gemaakt van de startersvrijstelling. Wanneer een woning door twee verkrijgers wordt verkregen en door hen als hoofdverblijf zal worden betrokken, terwijl één van beide verkrijgers jonger is dan 35 jaar en de andere verkrijger ouder is dan 35 jaar geldt alleen voor de verkrijger jonger dan 35 jaar de vrijstelling. Voorbeeld: A en B verkrijgen gezamenlijk een woning van € 200.000 welke zij als hoofdverblijf zullen bewonen, waarbij ieder de helft van de woning verkrijgt. Als A jonger is dan 35 jaar dan betaalt A geen overdrachtsbelasting over € 100.000. B verkrijgt de andere helft van de woning, en betaalt daarover 2% overdrachtsbelasting als hij 35 jaar of ouder is.

2% overdrachtsbelasting

Het tarief van 2% overdrachtsbelasting zal gelden voor verkrijgers die al eerder gebruik hebben gemaakt van de éénmalige startersvrijstelling en/of ouder zijn dan 35 jaar. Ook hier moet de verkrijger  verklaren dat de woning als hoofdverblijf zal worden gebruikt. 

8% overdrachtsbelasting

Alle overige verkrijgingen dan de hierboven genoemde, zijn naar verwachting vanaf 1 januari 2021 belast met 8% overdrachtsbelasting. Het huidige toptarief binnen de overdrachtsbelasting is 6%, maar dit wordt verhoogd naar 8%. Bovendien geldt momenteel nog dat de levering van een woning belast is met 2% overdrachtsbelasting, ongeacht of het pand door de verkrijgers als hoofdverblijf zal worden gebruikt. Dit kan een flinke kostenverhoging met zich mee brengen voor de verkrijger, bijvoorbeeld in de situatie dat een ouder een woning voor zijn of haar zoon/dochter aanschaft. In dat geval geldt vanaf 1 januari 2021 namelijk een tarief van 8% overdrachtsbelasting.

Conclusie

De definitieve wetswijziging moet worden afgewacht, maar gelet op het voorstel is het in bepaalde gevallen raadzaam om nu al actie te ondernemen. Bijvoorbeeld door de persoon die overweegt een woning aan te kopen als belegging en deze te verhuren: deze verkrijging is vanaf 1 januari 2021 naar verwachting belast met 8% overdrachtsbelasting, terwijl tot 1 januari 2021 een tarief van 2% van toepassing is. Daarentegen kan het voor jonge starters op de woningmarkt voordelig zijn om de levering van de eigen woning uit te stellen naar 2021 zodat gebruik kan worden gemaakt van de éénmalige startersvrijstelling.

Verdieping op de overdrachtsbelasting

De wijzigingen in de overdrachtsbelasting per 2021 gaan meer impact hebben dan eerder gedacht. Hoe gaat dit jóuw klanten beïnvloeden – en is het raadzaam dit jaar nog actie te ondernemen of juist uit te stellen?

In het verdiepingsstuk ‘Het wetsvoorstel Wet di­fferentiatie overdrachtsbelasting nader beschouwd’ gaat mr. Dick Simonis (Associate Tax Partner EY) in op de doelmatigheid van de wijzigingen, het praktische belang en deelt hij mogelijkheden die dit jaar nog voordeel op kunnen leveren. Incl. toegang tot relevante NDFR commentaren.

Zo heb jij een compleet overzicht in handen. Download het verdiepingsstuk nu voor optimaal advies.

Download verdiepingsstuk

Mr. Carola van Vilsteren is eigenaar van Van Vilsteren BTW advies BV. Zij verzorgt onder meer de Masterclass btw-aangifte op donderdag 17 december 2020
Filed Under: Blogs, blogs

Reageer
Vorige artikel
Blog | Het werd stil op straat.....
Volgende artikel
Opinie | Voorkom ook ruzie in bed

Reader Interactions

Gerelateerde berichten

advocaat

Zuivere uitleg van het verschoningsrecht van de fiscaal advocaat – het spook van de Van Doorne-zaak

Geldt het verschoningsrecht van een fiscaal advocaat alleen bij procederen, of ook bij advisering? Die vraag raakt rechtstreeks aan het vertrouwen dat cliënten moeten kunnen stellen in de vertrouwelijkheid van hun communicatie met een advocaat. In deze NTFR Opinie onderzoekt mr. Vanessa Huygen van Dyck-Jagersma, waar de verwarring over de reikwijdte van het verschoningsrecht vandaan... lees verder

fiscale arresten Hoge Raad 26 januari 2024

Opinie | Nieuw gereedschap voor de belastingrechter

Per 1 januari 2027 is het mogelijk om beroep bij de belastingrechter in te stellen tegen beslissingen van de ontvanger inzake uitstel van betaling en kwijtschelding van rijksbelastingen. In deze NTFR Opinie schetst mr. A.A. Fase de contouren van deze nieuwe rechtsgang schetsen en enkele knelpunten en kansen benoemen, met name vanuit het streven naar... lees verder

verruiming exportkredietverzekeringen

Opinie | Van buitenlandse naar binnenlandse belastingplicht

Bij aanvang van de subjectieve belastingplicht moet een fiscale openingsbalans worden opgesteld waarop alle vermogensbestanddelen worden gewaardeerd tegen de waarde in het economische verkeer. Uiteraard zijn er ten aanzien van de fiscale openingsbalans nog genoeg vraagpunten. Het concept is echter duidelijk. Maar wat gebeurt er bij een verschuiving van de buitenlandse belastingplicht naar de binnenlandse... lees verder

Waarom belastingramingen in de begroting ten onrechte centraal staan

Een raming is nog geen belastingopbrengst. Toch worden in Den Haag miljarden aan verwachte fiscale inkomsten ingeboekt alsof het geld al binnen is. Vervolgens worden diezelfde ramingen gebruikt als argument om belastingwetgeving door te zetten, aan te passen of juist tegen te houden. Box 3 laat volgens mr. dr. Ineke Koele zien hoe riskant dat... lees verder

salaris

Opinie | De dga en zijn management-bv: wees toch reëel

Met het handhavingsmoratorium dat alweer bijna twee jaar is afgeschaft, is de management-bv weer onvermijdelijk in het spotlicht geraakt. Bepaald geen nieuw vraagstuk en daarom des te opmerkelijker dat hier nog veel misverstanden, onduidelijkheden en dus discussies over blijken te bestaan. Zoals die inzake de fictieve dienstbetrekking, de doorbetaaldloonregeling en de gebruikelijkloonregeling. In deze NTFR... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×