• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Blog | Gevecht om HEMA sneller en beter beslecht onder de WHOA

15 juni 2020 door Martin Poelman en Dennis Evertsz

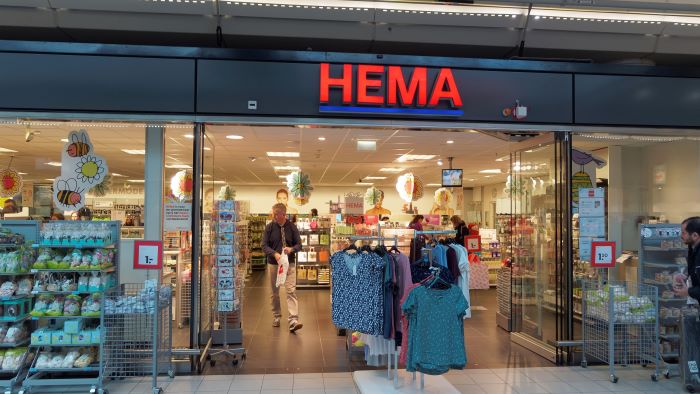
Volgens een persbericht van de HEMA van 15 juni 2020 heeft zij ‘vandaag een belangrijke stap gezet om haar bedrijfsschulden te verlagen en financiële positie te verbeteren door een overeenkomst te sluiten met een groep obligatiehouders die zich hebben verenigd.’ Uit de rest van het bericht blijkt echter dat dit al maanden slepende gevecht ook na het afgelopen weekeinde nog niet is afgerond en dat er nog een rechterlijke goedkeuring  vereist is die uiterlijk in september wordt verwacht. Onder de WHOA zou dit conflict volgens Martin Poelman en Dennis Evertsz sneller en beter kunnen worden afgewikkeld.

Boekhoorn (Ramphastos) liet eerder dit jaar, al in maart, weten bereid te zijn om HEMA te voorzien van vers kapitaal, mits de schuldeisers een deel van hun vordering wegstrepen. Een harde confrontatie leek onvermijdelijk en is er ook gekomen, met alle tumultueuze ontwikkelingen van het afgelopen weekeinde tot gevolg. Het persbericht van vandaag maakt duidelijk dat er ook nu nog geen einde is gekomen aan de onzekerheid. Zo staat er bijvoorbeeld: ‘Als de overeenkomst succesvol kan worden geïmplementeerd en afgerond, zal een deel van de bedrijfsschulden worden omgezet in aandelen. De totale obligatieschuld van HEMA zal hiermee dalen van € 750 miljoen naar € 300 miljoen en de groep obligatiehouders zal alle aandelen van HEMA B.V. in handen krijgen.’ Met andere woorden: de transactie is kennelijk nog niet afgerond. Volgens Het Financieele Dagblad van 15 juni 2020 moet het verkooptraject uiterlijk in september zijn afgerond, ‘tegelijkertijd met de levering van de aandelen-Hema aan de schuldeisers. Deze overdracht duurt enkele maanden, omdat de rechtbank eerst zijn goedkeuring moet geven.’ Al met al duurt het HEMA-traject dus ongeveer een half jaar. Dat is tamelijk lang.

Het probleem dat hier speelt is dat op dit moment het juridisch arsenaal om in zo’n situatie op korte termijn tot een redelijke oplossing te komen die iedereen bindt beperkt is. Slechts onder zeer bijzondere omstandigheden kan een schuldenaar zijn vermogensverschaffers (schuldeisers en aandeelhouders) dwingen om mee te werken aan een akkoord.

Verstrekkende gevolgen

Op 26 mei 2020 heeft de Tweede Kamer echter de Wet Homologatie Onderhands Akkoord  aangenomen. Deze wet zal het mogelijk maken dat een onderhands akkoord tussen een onderneming en haar schuldeisers en aandeelhouders door een rechter wordt goedgekeurd (gehomologeerd). Het akkoord is dan verbindend voor alle (in zogeheten klassen in te delen) partijen. Zelfs schuldeisers of aandeelhouders die tegen het akkoord hebben ingestemd kunnen dan aan het akkoord worden gebonden. Er hoeft overigens maar één klasse vóór het akkoord te hebben gestemd. Die klasse moet dan wel ‘in the money’ zijn, dus tenminste recht hebben op een uitkering als het tot een faillissement zou komen.

Een WHOA-akkoord kan dus verstrekkende gevolgen hebben voor de rechtspositie van schuldeisers, aandeelhouders en de schuldenaar zelf (de onderneming). Zo kan een WHOA-akkoord voorzien in gehele of gedeeltelijke kwijtschelding van openstaande vorderingen of in een zogeheten debt for equity swap (omzetting van schuld in aandelen), zoals bij het HEMA-akkoord het geval lijkt te zijn. Ook kan een aandeelhouder zijn aandelen verliezen (zoals ook voor Boekhoorn c.q. Ramphastos dreigt).

Bijzonder aan het WHOA-voorstel is dat het initiatief niet alleen kan worden genomen door de onderneming zelf, maar ook door schuldeisers, aandeelhouders en zelfs de Ondernemingsraad. Verder hoeft een WHOA-akkoord niet op alle schuldeisers en aandeelhouders te zien. Er kan bijvoorbeeld voor worden gekozen om dit alleen aan te bieden aan een bepaalde groep schuldeisers die een vergelijkbare positie innemen, bijv. de financiers of obligatiehouders.

De WHOA zou dus ideaal zijn geweest voor de HEMA-casus. Ook de WHOA gaat uit van een minnelijk voortraject. Maar komen de partijen er onderling niet uit onder de WHOA, dan kan iedere schuldeiser en aandeelhouder en zelfs de Ondernemingsraad het initiatief nemen om te komen tot een door de rechter op te leggen akkoord. Die rechter kan zich dan ook over de toekomstige (reorganisatie)waarde van de HEMA uitlaten. Dat was volgens het genoemde FD-artikel een van de twistpunten tussen Boekhoorn (Ramphastos) en de schuldeisers. Over dit soort belangrijke onderwerpen als de toekomstige waarde kan zelfs al aan het begin van het WHOA-traject een rechterlijke beslissing worden gevraagd. Hiermee kan dus snel en definitief deal certainty worden verkregen. Bovendien verloopt het formele WHOA-traject sneller. Een WHOA-traject kan in beginsel binnen 6 weken worden afgerond, terwijl hoger beroep en cassatie zijn uitgesloten.

De verwachting is dat de WHOA in de zomer van 2020 in werking zal treden, mits ook de Eerste Kamer het wetsvoorstel goedkeurt. Ook voor het mkb zal het dan eenvoudiger worden om te herstructureren.

Martin Poelman (advocaat bij Maes Law) en Dennis Evertsz (advocaat bij Evertsz Law & Litigation)
Filed Under: Blogs

Reageer
Vorige artikel
Blog | Een hoofdbrekende casus
Volgende artikel
Blog | Omdenken

Reader Interactions

Gerelateerde berichten

fiscale arresten Hoge Raad 26 januari 2024

Opinie | Nieuw gereedschap voor de belastingrechter

Per 1 januari 2027 is het mogelijk om beroep bij de belastingrechter in te stellen tegen beslissingen van de ontvanger inzake uitstel van betaling en kwijtschelding van rijksbelastingen. In deze NTFR Opinie schetst mr. A.A. Fase de contouren van deze nieuwe rechtsgang schetsen en enkele knelpunten en kansen benoemen, met name vanuit het streven naar... lees verder

verruiming exportkredietverzekeringen

Opinie | Van buitenlandse naar binnenlandse belastingplicht

Bij aanvang van de subjectieve belastingplicht moet een fiscale openingsbalans worden opgesteld waarop alle vermogensbestanddelen worden gewaardeerd tegen de waarde in het economische verkeer. Uiteraard zijn er ten aanzien van de fiscale openingsbalans nog genoeg vraagpunten. Het concept is echter duidelijk. Maar wat gebeurt er bij een verschuiving van de buitenlandse belastingplicht naar de binnenlandse... lees verder

Waarom belastingramingen in de begroting ten onrechte centraal staan

Een raming is nog geen belastingopbrengst. Toch worden in Den Haag miljarden aan verwachte fiscale inkomsten ingeboekt alsof het geld al binnen is. Vervolgens worden diezelfde ramingen gebruikt als argument om belastingwetgeving door te zetten, aan te passen of juist tegen te houden. Box 3 laat volgens mr. dr. Ineke Koele zien hoe riskant dat... lees verder

salaris

Opinie | De dga en zijn management-bv: wees toch reëel

Met het handhavingsmoratorium dat alweer bijna twee jaar is afgeschaft, is de management-bv weer onvermijdelijk in het spotlicht geraakt. Bepaald geen nieuw vraagstuk en daarom des te opmerkelijker dat hier nog veel misverstanden, onduidelijkheden en dus discussies over blijken te bestaan. Zoals die inzake de fictieve dienstbetrekking, de doorbetaaldloonregeling en de gebruikelijkloonregeling. In deze NTFR... lees verder

recreatiewoning

Opinie | De bewegingsruimte van de inspecteur in de omzetbelasting

In de literatuur is betoogd dat van de inspecteur mag worden verwacht dat hij zich magistratelijk opstelt. In bezwaarprocedures is dat in grote lijnen inderdaad het geval. De inspecteur omzetbelasting houdt zich echter niet alleen bezig met bezwaar- en beroepsprocedures maar ook met het beoordelen van aangiften, suppleties, teruggaafverzoeken, andere verzoeken, zoals het verzoek om het btw-nummer te laten afvoeren en het in behandeling nemen van verzoeken om vooroverleg. In deze NTFR Opinie gaat mr. Micha Soltysik in op de bewegingsruimte die de inspecteur hierbij heeft.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×