• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Schenken ab in 2024 kan fiscaal voordelig zijn

22 april 2024 door Remco Latour

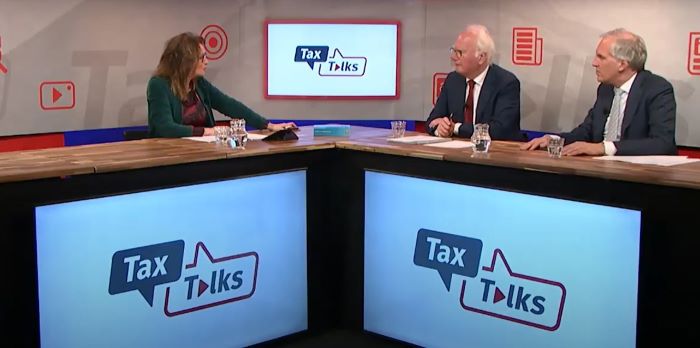
Mr. dr. Chris Dijkstra geeft in de Tax Talks Live uitzending van 16 april 2024 een nadere toelichting op de wijzigingen in het verzamelbesluit aanmerkelijk belang.

Op 19 maart 2024 zijn diverse wijzigingen in een verzamelbesluit over aanmerkelijk belang (ab) in werking getreden. Zie ook ‘Wijziging verzamelbesluit aanmerkelijk belang’. Een van deze wijzigingen betreft de zogeheten dienstbetrekkingseis. Deze eis is een van de voorwaarden om de inkomstenbelastingclaim op een ab bij een schenking van dit ab te kunnen doorschuiven. De dienstbetrekkingseis houdt in dat de verkrijger in de 36 maanden vlak vóór de schenking al in dienst betrekking was bij de bv waarin de schenker het ab houdt. Per 1 januari 2025 komt deze eis overigens te vervallen. Dijkstra wijst erop dat tegelijkertijd wel een leeftijdsgrens van 21 jaar wordt ingevoerd. In sommige gevallen kan het daardoor raadzaam zijn om toch nog in 2024 het ab te schenken. Men voldoet namelijk ook aan de dienstbetrekkingseis als de verkrijger werknemer is van een samenwerkingsverband met de bv, waarvan de aandelen worden geschonken, als een van de vennoten.

Vervallen doelmatigheidsmarges

Daarnaast wijst Dijkstra op het beoogde vervallen van de doelmatigheidsmarge per 1 januari 2025. Dankzij de doelmatigheidsmarge telt beleggingsvermogen tot maximaal 5% van de waarde in het economische verkeer van de bezittingen en schulden van de bv als door te schuiven ondernemingsvermogen. De staatssecretaris van Financiën heeft echter laten weten dat per 1 januari 2025 alleen de doelmatigheidsmarge in bedrijfsopvolgingsregeling voor de erf- en schenkbelasting komt te vervallen. Voor de inkomstenbelasting vervalt de doelmatigheidsmarge pas per 1 januari 2028.

Vereenvoudigde zusterfusie

Een andere wijziging ziet op de faciliteit voor de vereenvoudigde zusterfusie. Bij een vereenvoudigde zusterfusie houdt de aandeelhouder/natuurlijke persoon rechtstreeks alle aandelen in het kapitaal van de te fuseren vennootschappen. De verkrijgende vennootschap kent geen aandelen toe ingevolge de akte van fusie. Dijkstra waarschuwt dat deze faciliteit goed gaat in de inkomstenbelasting, maar in de praktijk tot problemen leidt in de overdrachtsbelasting.

Kijk hier naar een compilatie van de uitzending

Wet: art. 4.17a, zesde lid, onderdeel en 4.17c, eerste lid, onderdeel d en derde lid Wet IB 2001 en art. 35c, eerste lid, onderdeel c sub 2° SW

Besluit: par. 5.4.2 Inkomstenbelasting, aanmerkelijk belang, verzamelbesluit, nr. 2018-27139

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Meer informatie en aanmelden

Filed Under: Estate Planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Geen vrijstelling voor alleen houden van distributiebedrijf
Volgende artikel
Bijna alle huiseigenaren kunnen verduurzaming woning financieren met spaargeld of lening

Reader Interactions

Gerelateerde berichten

Voorgewende dwaling voorkomt vermindering schenkbelasting

Hof ’s-Hertogenbosch oordeelt dat een beroep op dwaling over de gevolgen van een faillissement voor de BOR is voorgewend. De civielrechtelijke vernietiging van de schenking geeft daarom geen recht op vermindering van de schenkbelasting.

Boerderij met mestsilo

Nieuwe versie hulpmiddel Waarde Going Concern beschikbaar

Het hulpmiddel Waarde Going Concern is weer beschikbaar voor de jaren 2024 tot en met 2026. Met het hulpmiddel kan de waarde going concern worden berekend van een agrarisch bedrijf dat door een erfenis of schenking is verkregen. Deze waarde is nodig voor de aangifte erfbelasting of schenkbelasting.

Standpunt herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt

De Kennisgroep inkomstenbelasting niet-winst heeft het standpunt over de herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt. In het standpunt is verduidelijkt dat het achterwege laten van de zakelijkheidstoets voor reguliere voordelen bij een rente van 6% enkel geldt in situaties zoals beschreven in het standpunt.

Terugschenkafspraak kan renteaftrek familiehypotheek kosten

Een terugschenkafspraak bij een familiehypotheek kan de hypotheekrenteaftrek kosten.

echtscheiding

Uitkering bij scheiding uit huwelijkse voorwaarden is schenking

Een in huwelijkse voorwaarden opgenomen uitkering bij echtscheiding vormt een schenking onder opschortende voorwaarde. De vrijstelling voor het voldoen aan een natuurlijke verbintenis is niet van toepassing.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Verdiepingscursus Tweetrapsmakingen opzetten en afwikkelen

Specialisatieopleiding Estate Planning | PE Accreditatie

Online cursus Digitale nalatenschap in de praktijk: regelen én afwikkelen

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Verdiepingscursus Afwikkeling van nalatenschappen

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×

