• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Buitenlandse ondernemer kan ook recht op Tozo hebben

28 april 2022 door Remco Latour

Rechtbank Limburg oordeelt dat een ondernemer die in andere EU-lidstaat dan Nederland woont maar een bedrijf heeft in Nederland, in beginsel ook recht kan hebben op een Tozo-uitkering.

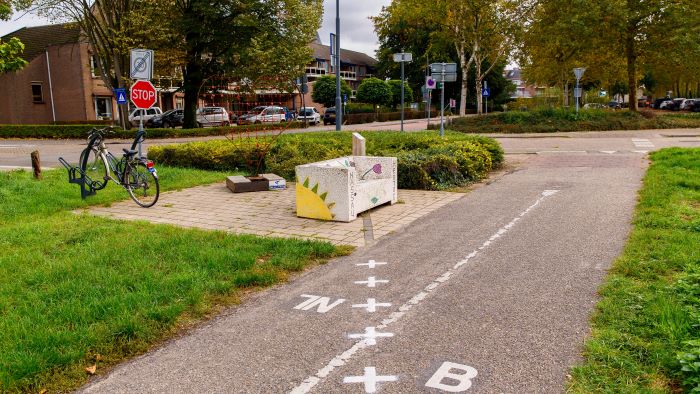
Een vrouw en een man waren partners, woonden in België en hadden een bedrijf in Maastricht. Deze ondernemers vroegen een uitkering aan op grond van de Tijdelijke overbruggingsregeling zelfstandige ondernemers (Tozo). Het college van burgemeester en wethouders van de gemeente wees dit verzoek af omdat de ondernemers niet in Nederland woonden. De vrouw en de man gingen in beroep tegen deze weigering van het toekennen van een Tozo-uitkering. Rechtbank Limburg verklaart hun beroep gegrond. Door te eisen dat aanvragers van de Tozo-uitkering in Nederland moeten wonen, is het voor de vrouw en de man minder aantrekkelijk om in Nederland gevestigd te blijven. Personen die in Nederland zowel wonen als werken kunnen wel deze uitkering krijgen. Daardoor beperkt de woonplaatsvoorwaarde de vrijheid van vestiging in het Unierecht. De noodzakelijkheid van de woonplaatsvoorwaarde is bovendien onvoldoende gemotiveerd, aldus de rechtbank. Het college moet een nieuw besluit nemen met inachtneming van deze uitspraak.

Verdrag: art. 49 en 52 VWEU

Wet: art. 11 Wwb

Regeling: art. 1 Tozo

Bron: Rechtbank Limburg 25 april 2022 (gepubliceerd 26 april 2022), ECLI:NL:RBLIM:2022:3194, ROE 20/3505


Filed Under: Covid-19, Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Hoge Raad weigert BOR OVB uit te breiden met rechtspersonen
Volgende artikel
Besluit over winstsplitsing, spoedreparatie en artikel 10a Vpb

Reader Interactions

Gerelateerde berichten

binnenvaartschip subsidie

Prejudiciële vragen over verzekeringsplicht Rijnvarende met twee werkgevers

De Hoge Raad stelt prejudiciële vragen over de verzekeringsplicht van een Rijnvarende die aan boord van hetzelfde schip voor twee werkgevers werkt.

10% criterium lucratief belang

Borgstellingsverlies aftrekbaar als negatief resultaat

Rechtbank Zeeland-West-Brabant oordeelt dat een borgstellingsverlies van € 37.500 aftrekbaar is als negatief resultaat uit overige werkzaamheden. De inspecteur maakt niet aannemelijk dat de borgstelling bij het aangaan of later onzakelijk is geworden.

Jarenlange verliezen maken pandjeshuis geen bron van inkomen

Rechtbank Gelderland oordeelt dat de activiteiten van een pandjeshuis in 2019 geen bron van inkomen vormen. Door de jarenlange verliezen en hoge vaste kosten ontbreekt een objectieve voordeelsverwachting, zodat het verlies niet aftrekbaar is.

sportlessen ROW

Spinninglessen vormen belastbaar resultaat ondanks betaling aan bv

Hof ’s-Hertogenbosch oordeelt dat een vrouw resultaat uit overige werkzaamheden geniet met haar spinninglessen. Dat zij de vergoeding bewust laat betalen aan een bv van haar kinderen, voorkomt belastingheffing bij haar niet.

Nog € 2,3 miljard aan coronaschulden, hulp blijft beschikbaar

Veel ondernemers hebben nog een openstaande coronabelastingschuld en voor een deel vormt de aflossing een zware belasting. Staatssecretaris Eerenberg licht toe hoe de Belastingdienst ondernemers ondersteunt en waarom een generieke verlaging van de invorderingsrente niet opportuun wordt geacht.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×