• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Fiscus weet door DAC7 meer over gebruiker digitaal platform

1 april 2022 door Remco Latour

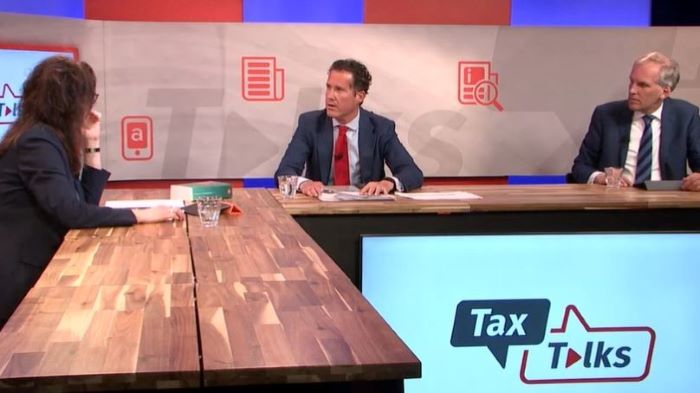
Mr. Dick van Sprundel wijst in de Tax Talks live uitzending van maart 2022 op de gevolgen van de invoering van de DAC7-maatregelen per 1 januari 2023. De Belastingdienst krijgt dan (meer) inzicht in de belaste activiteiten op digitale platforms.

Digitale platformexploitanten doen er goed aan rekening te houden met de komende implementatie van richtlijn 2021/514. Vanaf 2023 krijgen zij op grond van de zogeheten DAC7-maatregelen namelijk een nieuwe informatieverplichting tegenover de fiscus. Zij moeten in beginsel bijhouden hoeveel transacties iemand verricht op een digitaal platform. Deze informatie moeten de digitale platformexploitanten rapporteren aan de Belastingdienst. Zo kan de inspecteur makkelijker controleren of op digitale platforms behaald inkomen ook echt wordt opgegeven. Van Sprundel maakt duidelijk dat het begrip digitaal platform ruim is. Marktplaats, Airbnb en Vintage behoren in dit verband ook tot de digitale platforms. Wie op zo’n digitaal platform voldoende rendabele activiteiten verricht, geniet belastbaar inkomen zoals resultaat uit overige werkzaamheden (ROW). Zo’n resultaatgenieter moet beseffen dat de fiscus (meer) inzicht gaat krijgen in zijn werkzaamheden. Overigens vermoedt van Sprundel dat veel Nederlanders hun via digitale platforms behaalde inkomens al opgeven.

Verkopers verstrekken informatie

De digitale platforms moeten doorgeven aan de verkopers wat zij rapporteren aan de Belastingdienst. De verkopers kunnen dit ook gebruiken in hun aangifte. Bovendien moeten de verkopers informatie leveren aan de digitale platforms. De verwachting is dat de platformexploitanten verkopers die geen gegevens verstrekken, zullen verwijderen van de digitale platforms.

DAC7 geldt voor verkopen binnen EU

Mr. dr. Chris Dijkstra is ook te gast en vraagt of de DAC7 alleen Nederlandse of Europese digitale platforms raakt. Van Sprundel antwoordt daarop dat DAC7 van toepassing is als de verkopen plaatsvinden binnen de EU. Dus ook voor platforms van buiten de EU die in de EU hun diensten aanbieden. Het heeft dus geen zin om als Nederlander op een Amerikaans digitaal platform actief te zijn om zo de rapportage te ontlopen. Van Sprundel herhaalt dat de reikwijdte van DAC7 groot is. Hij benadrukt dat DAC7 mensen wel zal raken. Eventuele boetes voor het niet voldoen aan de rapportageverplichting zijn hoog. Overigens zijn het de digitale platforms die deze boetes moeten betalen.

Kijk hier naar een compilatie van de uitzending

Richtlijn: richtlijn 2011/16/EU en art. 1 richtlijn  2021/514

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.
Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Klant moet geleden schade fout advies aantonen
Volgende artikel
Streep door correctie van € 5,6 miljoen

Reader Interactions

Gerelateerde berichten

Geen bewijs dat pensioenopbouw niet fiscaal gefacilieerd is

Rechtbank Zeeland-West-Brabant oordeelt dat Nederland mag heffen over de pensioenuitkeringen van Nationale-Nederlanden. De man maakt niet aannemelijk dat de pensioenopbouw destijds niet fiscaal is gefacilieerd.

pensioen uit Belgie

Nederland mag volledig heffen over Belgisch pensioen

Nederland heeft als woonstaat het exclusieve heffingsrecht over een Belgisch pensioen en een Belgische verzekeringsuitkering. De in België ingehouden bedrijfsvoorheffing geeft daarom geen recht op Nederlandse voorkoming van dubbele belasting.

EU actualiseert lijst van niet-coöperatieve belastingjurisdicties

De Raad van de Europese Unie heeft de EU-lijst van niet-coöperatieve jurisdicties op belastinggebied geactualiseerd. Op de lijst staan acht landen die volgens de EU onvoldoende meewerken op belastinggebied of hun toezeggingen niet volledig zijn nagekomen.

Onderzoek naar grenseffecten fiscale maatregelen

Het kabinet wil een completer beeld krijgen van grenseffecten en gaat daarom bestaand onderzoek bundelen in een integraal onderzoek. Daarnaast worden de grenseffecten van verschillende nieuwe fiscale maatregelen gericht gemonitord.

minimumbelasting

Beleidsbesluit Wet minimumbelasting 2024

De staatssecretaris van Financiën heeft het Beleidsbesluit minimumbelasting 2024 gepubliceerd. Het besluit bevat beleid en verduidelijkingen over de toepassing van de Wet minimumbelasting 2024 (WMB 2024), mede gebaseerd op eerder gepubliceerde kennisgroep- en beleidsstandpunten.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2)

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×