• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Box 2 of box 3 vraagt om rekenen én spreiden

19 oktober 2026 door Sharog Susani

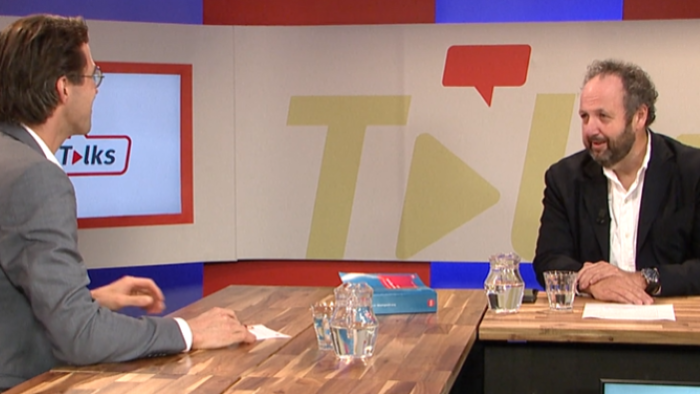
De keuze tussen beleggen in privé of via de BV hangt af van het verwachte rendement en de kosten. Tijdens de Tax Talks-focusuitzending bespreekt Jeroen Knol waar het omslagpunt ligt en waarom ook spreiding, flexibiliteit en liquiditeit belangrijk zijn.

Rendement en kosten bepalen de keuze

Bij de vergelijking tussen box 3 en beleggen via de BV komt het volgens Knol vooral aan op rekenen. Bij een verwacht rendement van ongeveer 5% ligt grofweg een omslagpunt. Hoogrenderende beleggingen, zoals aandelen, liggen daardoor eerder voor de hand in privé, terwijl laagrenderende beleggingen, zoals obligaties, eerder in de BV passen. De tegenbewijsregeling kan dit beeld veranderen. Daarbij speelt ook mee dat kosten bij het bepalen van het werkelijke rendement in box 3 niet aftrekbaar zijn, terwijl kosten in de BV wel ten laste van de winst kunnen komen. Vooral bij vastgoed maakt dit de keuze lastig.

Dividend niet zonder reden uitkeren

Zit het vermogen eenmaal in de BV, dan is dividend uitkeren om vervolgens privé te beleggen volgens Knol lang niet altijd aantrekkelijk. Bij de huidige forfaitaire heffing ligt het omslagpunt volgens zijn berekening bij een verwacht rendement van ongeveer 11%. Bij lagere rendementen kan het fiscaal aantrekkelijker zijn het vermogen in de BV te laten. Wel kan het zinvol zijn jaarlijks gebruik te maken van de eerste tariefschijf in box 2. Daarmee kan een dga geleidelijk tegen het lagere box 2-tarief dividend uitkeren in plaats van de belastingclaim volledig naar de toekomst door te schuiven.

Spreid vermogen en blijf flexibel

Door de onzekerheid over de toekomstige belastingheffing pleit Knol voor spreiding. Vermogen hoeft niet volledig in box 2 of box 3 te worden ondergebracht. Ook liquiditeit is belangrijk. Effecten kunnen relatief eenvoudig worden verplaatst of verkocht, terwijl vastgoed veel minder flexibel is en bij een latere overdracht overdrachtsbelasting kan spelen. Fiscale vermogensplanning moet daarom geen eenmalige keuze zijn, maar een continu proces. Door vermogen over verschillende boxen en in de tijd te spreiden, kunnen adviseurs inspelen op wijzigingen in tarieven en regelgeving.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Meer informatie en aanmelden

Filed Under: Financiële planning, Fiscaal nieuws, Inkomstenbelasting, Nieuws

Reageer
Vorige artikel
Bezwaarprocedure valt niet onder recht op eerlijk proces

Reader Interactions

Gerelateerde berichten

Klikbrief verhindert navordering maar kwade trouw redt deel

Hof ’s-Hertogenbosch oordeelt dat de inspecteur voor 2017 geen nieuw feit heeft omdat hij vóór het opleggen van de aanslag al over een concrete klikbrief beschikte. Navordering blijft wel mogelijk voor de bijtelling en verzwegen omzet omdat de ondernemer daarvoor te kwader trouw is.

10% criterium lucratief belang

Borgstellingsverlies aftrekbaar als negatief resultaat

Rechtbank Zeeland-West-Brabant oordeelt dat een borgstellingsverlies van € 37.500 aftrekbaar is als negatief resultaat uit overige werkzaamheden. De inspecteur maakt niet aannemelijk dat de borgstelling bij het aangaan of later onzakelijk is geworden.

kennisgroepstandpunt lijfrente

Standpunt expiratie Pre Brede Herwaarderingslijfrente

De Kennisgroep verzekeringsproducten en assurantiebelasting heeft een vraag beantwoord over de expiratie van een Pre Brede Herwaarderingslijfrente door overlijden en het aankopen van een direct ingaande lijfrente door de begunstigde bij een bank of beleggingsonderneming.

online aangifte erfbelasting

Werkelijk rendement box 3 niet verwerkt in aanslagen over 2022 en 2023

Bij een aantal aanslagen inkomstenbelasting over 2022 en 2023 met een dagtekening van 16 oktober 2026 of later is de opgave van het werkelijk rendement in box 3 niet verwerkt meldt de Belastingdienst.

contant geld

A-G: liquide middelen holding geen ondernemingsvermogen zonder functie

A-G Koopman concludeert dat liquide middelen en effecten van een holding niet tot het ondernemingsvermogen behoren als zij geen concrete functie vervullen binnen de onderneming.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Actualiteiten vermogensstructurering 2026

Specialisatieopleiding Vermogensstructurering

Future Fit Professionals

Online cursus toepassing box 3 in de praktijk

Masterclass Actualiteiten vermogensstructurering 2025

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×