• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Documenten openbaar over Wet tegenbewijsregeling box 3

7 mei 2026 door redactie

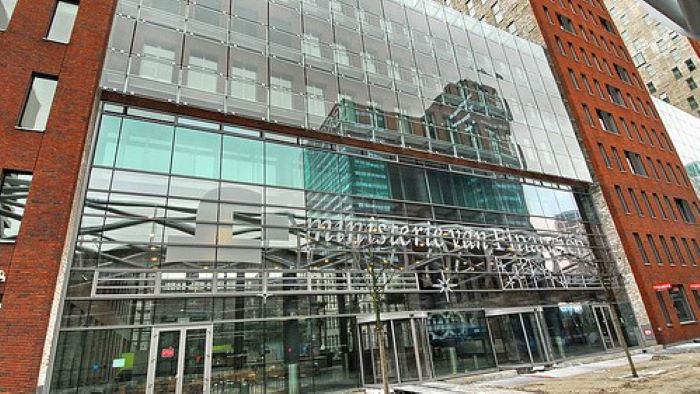
ministerie financien

Het ministerie van Financiën heeft documenten openbaar gemaakt over de Wet tegenbewijsregeling box 3.

De stukken bestaan vooral uit interne e-mails, agenda’s van overleggen tussen de Belastingdienst en belangen- en koepelorganisaties, actiepuntenlijsten en conceptbrieven voor burgers.

Uit de documenten blijkt dat de Belastingdienst intensief overleg voerde met organisaties zoals het Register Belastingadviseurs, de Consumentenbond, de NOB en andere fiscale belangenorganisaties. Daarbij kwamen vooral praktische uitvoeringsproblemen aan bod. Zo maakten koepelorganisaties zich zorgen over de begrijpelijkheid van het formulier, de communicatie richting burgers en de uitvoerbaarheid voor fiscaal dienstverleners. Ook werd gevraagd hoeveel belastingplichtigen mogelijk bezwaar of beroep zouden instellen na gebruik van het formulier.

Een discussiepunt was dat het formulier altijd volledig moet worden ingevuld, ook wanneer direct duidelijk is dat het werkelijke rendement nihil of lager is. Suggesties om dit proces eenvoudiger te maken, bijvoorbeeld door alleen nullen in te vullen of een optie toe te voegen om af te zien van tegenbewijs, werden besproken maar waren aanvankelijk niet mogelijk. De Belastingdienst erkende intern dat sommige oplossingen “vanuit de burger bezien nauwelijks begrijpelijk” of “onuitlegbaar” konden zijn.

Verder tonen de stukken hoe de Belastingdienst burgers wil informeren. Er zijn verschillende voorbeeldbrieven opgesteld, waaronder attentiebrieven, motiveringsbrieven en verjaringsbrieven. Daarin wordt uitgelegd dat belastingplichtigen mogelijk recht hebben op vermindering van hun box 3-heffing als hun werkelijke rendement lager blijkt te zijn dan het eerder gehanteerde fictieve rendement.

Bron: Besluit van 6 mei 2026, nr. 2025-0000489859, Ministerie van Financiën  
Filed Under: Financiële planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Standpunt bonusaandelen en teruggaaf dividendbelasting
Volgende artikel
Standpunt schenkbelasting bij schenking vrij-van-recht en overdrachtsbelasting

Reader Interactions

Gerelateerde berichten

Banken werken aan maatregelen voor leningen en hypotheken

Beleggingspolis telt niet als banktegoed bij box 3-herstel

Hof Arnhem-Leeuwarden oordeelt dat een premievrije beleggingspolis die volledig is belegd op een kapitaalmarktrente-rekening geen banktegoed is voor de Wet rechtsherstel box 3. De vrouw krijgt wel rechtsherstel op basis van het werkelijk behaalde rendement.

Handboek loonheffingen 2020

Beleidsbesluit fiscale behandeling van DRV-uitkeringen

De staatssecretaris van Financiën heeft naar aanleiding van het arrest van de Hoge Raad van 19 juni 2026 beleid gepubliceerd over de fiscale behandeling van uitkeringen van de Deutsche Rentenversicherung (DRV). Het besluit werkt uit wanneer een DRV-aanspraak in box 1 dan wel box 3 valt en bevat praktische goedkeuringen voor de waardering en bewijsvoering.

aangifte belasting 2024

Banken kunnen nieuwe box 3-aangifte in 2028 niet vooraf invullen

Nederlandse banken kunnen bij invoering van een nieuw box 3-stelsel in 2028 de belastingaangifte niet vooraf invullen. De sector heeft onvoldoende tijd om de IT-systemen daarvoor aan te passen. Dat zegt Medy van der Laan, voorzitter van de Nederlandse Vereniging van Banken (NVB), tegen BNR.

startersvrijstelling

Hypotheekvorderingen zijn geen banktegoeden in box 3

Hof Arnhem-Leeuwarden oordeelt dat hypothecaire geldleningen aan familieleden voor het rechtsherstel box 3 geen banktegoeden zijn. De vorderingen behoren tot de overige bezittingen.

wet excessief lenen

Eerste Kamer kritisch over snelle invoering vermogenswinstbelasting

Op 5 oktober spraken minister Heinen en staatssecretaris Eerenberg van Financiën met de Eerste Kamercommissie voor Financiën over de voortgang van de Wet werkelijk rendement box 3. De Eerste Kamer was kritisch over de zorg

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Specialisatieopleiding Vermogensstructurering

Masterclass Actualiteiten vermogensstructurering 2026

Future Fit Professionals

Online cursus toepassing box 3 in de praktijk

Masterclass Actualiteiten vermogensstructurering 2025

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×