• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

De juridische splitsing als herstructureringsinstrument

16 februari 2022 door Michel Halters

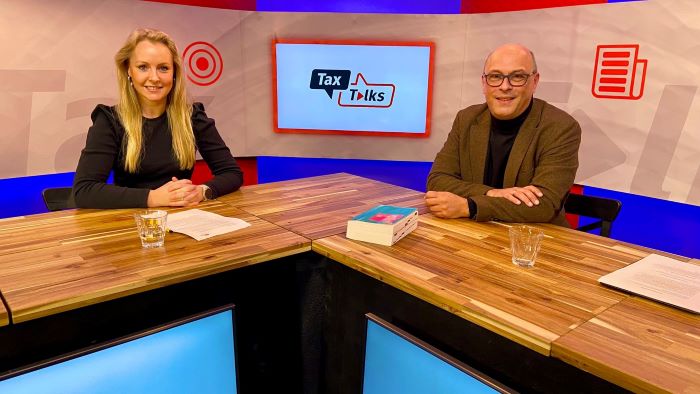
Met een juridische splitsing kan een herstructurering zowel civielrechtelijk als fiscaal op een gunstige manier tot stand komen. Drs. Mark Nieuweboer bespreekt met mr. Charlotte Fokker in de Tax Talks focusuitzending van februari 2022 de voor- en nadelen van de splitsing en belangrijke valkuilen.

Naast de juridische splitsing zijn er fiscaal nog enkele andere faciliteiten om een herstructurering tot stand te brengen. Denk daarbij aan de fiscale eenheid en de bedrijfsfusieregeling. Bij een fiscale eenheid mag je een ontgaansmotief hebben. Er geldt daarbij geen antimisbruik-eis. Een hele grote beperking is art. 15ai Wet Vpb. Bij verbreking van de fiscale eenheid binnen zes jaar, moet er alsnog worden afgerekend met de fiscus over stille reserves op bedrijfsmiddelen die overgedragen zijn. Bij een splitsing of fusie geldt een minder zware sanctie. In beginsel geldt een vervreemdingsverbod van de aandelen in de verkrijgende vennootschap. Maar bij zakelijke redenen kan de belastingplichtige tegenbewijs leveren. Als de splitsing of fusie niet als hoofddoel heeft het ontgaan of uitstellen van belastingen, dan leidt de splitsing of fusie niet tot een afrekening met de fiscus.

Splitsing en overdrachtsbelasting

Een belangrijke valkuil bij afsplitsingen, is de overdrachtsbelasting. Bij overdracht van vastgoed binnen een concern is het mogelijk dat de verkrijgende vennootschap een onroerendezaaklichaam wordt. De aandeelhouder krijgt dan aandelen in een onroerendezaaklichaam en dat is een belaste verkrijging voor de overdrachtsbelasting. Heb je dat niet in de gaten dan kost je dat 8% overdrachtsbelasting.

In de focusuitzending van Tax Talks behandelt drs. Mark Nieuweboer de splitsingsvrijstelling in de vennootschapsbelasting en overdrachtsbelasting. Daarbij ook aandacht voor het onlangs gewezen arrest (ECLI:NL:HR:22:17). Ook gaat drs. Mark Nieuweboer in op het goedkeurend beleid bij verkrijging van aandelen in een onroerendezaaklichaam na splitsing.

Kijk hier naar een compilatie

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Wet: art. 14a Wet Vpb, art. 15 lid 1 sub h WBRV en art. 5c Uitv besl RV

Filed Under: BTW, Fiscaal nieuws, Nieuws, Vennootschapsbelasting

Reageer
Vorige artikel
Handboek Loonheffingen 2022 gepubliceerd
Volgende artikel
Geen wettelijke grondslag verplichten eHerkenning

Reader Interactions

Gerelateerde berichten

Btw-vrijstelling geldt ook voor zelfstandige kinderopvang

Hof Arnhem-Leeuwarden oordeelt dat een zelfstandig pedagogisch medewerker de btw-vrijstelling voor kinderopvang kan toepassen. De vrijstelling is niet beperkt tot de houder van een geregistreerd kindercentrum.

Woongebruik verhindert btw-belaste verhuur werkkamer

Ook zeer beperkt woongebruik staat btw-belaste verhuur van een werkkamer in de weg, oordeelt de Hoge Raad.

vastgoed

Onzakelijke aandeelhoudersleningen leiden tot boetes

Hof Amsterdam oordeelt dat bovenmatige rente op onzakelijke aandeelhoudersleningen verkapte winstuitdelingen vormt. De bv is bovendien grofschuldig doordat zij had moeten beseffen dat de financiering niet onder deze voorwaarden bij derden verkrijgbaar was.

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

ICT-systemen

Kwade trouw adviseur maakt navordering goodwill mogelijk

Gerechtshof ’s-Hertogenbosch oordeelt dat de inspecteur geen nieuw feit heeft voor navordering, maar toch mag navorderen wegens kwade trouw van de adviseur. De inspecteur maakt daarnaast de gecorrigeerde goodwill van € 684.883 aannemelijk.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA

Stoomcursus btw en internationaal zakendoen

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×