• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

De Wet tegenbewijsregeling box 3, vastgoedbelegger slecht af

15 april 2025 door Michel Halters

wet tegenbewijsregeling box 3

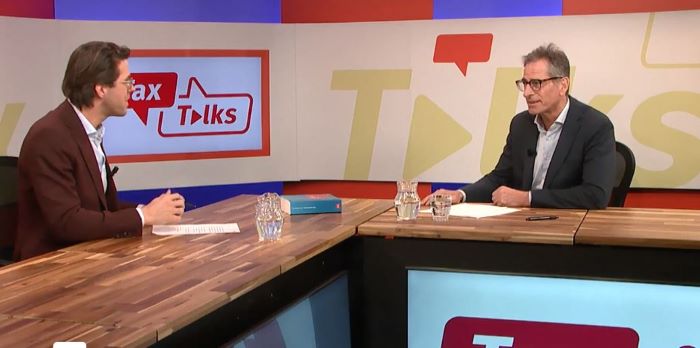
De wet tegenbewijsregeling box 3 biedt belastingplichtigen de mogelijkheid om hun werkelijke rendement aan te tonen. De regeling pakt echter niet voor alle beleggers even gunstig uit, vooral niet voor vastgoedbeleggers. Dit bespreken drs. Nick van Bemmel en mr. Richard Bierlaagh in een focusuitzending van Tax Talks.

De Wet tegenbewijsregeling Box 3 biedt belastingplichtigen de mogelijkheid om hun werkelijke rendement aan te tonen, in plaats van het forfaitaire rendement van 6%. Dit kan gunstig zijn voor beleggers met een laag rendement, zoals beursbeleggers in slechte jaren. Echter, vastgoedbeleggers ondervinden vaak problemen door de hoge kosten en beperkte aftrekposten. De regeling vereist dat het werkelijke rendement per jaar wordt berekend, zonder verliesverrekening tussen jaren.

Vastgoedbeleggers en de tegenbewijsregeling

Vastgoedbeleggers hebben moeite om aan te tonen dat hun werkelijke rendement onder de 6% ligt, vanwege de combinatie van huurinkomsten en waardestijgingen. Bovendien zijn kosten zoals onderhoud en verzekeringen niet aftrekbaar, wat de belastingdruk verhoogt. Er komt wel een mogelijkheid investeringen in vastgoed buiten het werkelijk rendement te houden, maar de tegenbewijsregeling voor vastgoedbezitters is erg complex en administratief bewerkelijk.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Meer informatie en aanmelden

Veranderingen vanaf 2028

Vanaf 2028 wordt de Wet werkelijk rendement Box 3 ingevoerd, waarbij belasting wordt geheven op het moment van verkoop van vastgoed. Dit systeem biedt meer ruimte voor kostenaftrek en vermindert de liquiditeitsdruk. Beleggers moeten dan jaarlijks hun werkelijke rendement berekenen en belasting betalen over gerealiseerde winsten, wat een eerlijker belastingheffing beoogt. Maar voor het zover is, krijgen vastgoedbeleggers het zwaar. Zeker als men bedenkt dat het fictieve rendement vanaf 2026 stijgt naar 7,77%.

Drs. Nick van Bemmel gaat in de focusuitzending van Tax Talks van april 2025 ook uitgebreid in op de rol van de WOZ-waarde voor de waardering van woningen in de Wet tegenbewijsregeling box 3. Aan de orde komt ook de samenhang tussen de verkoopopbrengst van een woning en de hoogte van de WOZ-waarde voor de tegenbewijsregeling.

Klik hier voor een compilatie

Regeling: Wet tegenbewijsregeling box 3 (Kst. 36706)

Filed Under: Financiële planning, Fiscaal nieuws, Nieuws, Vastgoed

Reageer
Vorige artikel
A-G: meer uitleg nodig over verlaagd btw-tarief voor e-books
Volgende artikel
Jaarverslag IBTD 2024

Reader Interactions

Gerelateerde berichten

Tweede Kamer

Hogere vermogensbelasting in ruil voor steun aan het Belastingplan 2027

In ruil voor steun aan het Belastingplan hebben PRO en Volt voorgesteld om verschillende vermogensbelastingen te verhogen.

box 3 rendement

Wetsvoorstel novelle uitbreiding vermogenswinstbelasting box 3

De novelle bij de Wet werkelijk rendement box 3 breidt de toepassing van de vermogenswinstbelasting uit van aandelen en winstbewijzen in startende ondernemingen naar financiële instrumenten in het algemeen. Daarnaast wijzigt de novelle de tarieven in box 2 en wordt de grens voor de excessieflenenregeling stapsgewijs verlaagd.

Aparte rekening schadevergoeding geen optie voor vrijstelling box 3

Standpunt schadevergoeding uit onrechtmatige daad en box 3

De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord of een (aanspraak op) schadevergoeding uit onrechtmatige daad onder de tegenbewijsregeling box 3 tot het werkelijke rendement behoort.

Kabinet kiest niet voor bestedingsreserve woningcorporaties

Het kabinet kiest niet voor een bestedingsreserve voor woningcorporaties, maar voor een gedeeltelijke uitzondering op de earningsstrippingmaatregel. Daarmee ontstaat naar verwachting circa € 14 miljard extra investeringsruimte voor woningcorporaties in de periode 2028 tot en met 2034.

Kabinet past Belastingplan en plannen voor box 3 aan

Het kabinet maakt extra middelen vrij voor koopkracht, behoudt de aftrek voor specifieke zorgkosten en komt met een aangepast voorstel voor box 3. De vermogenswinstbelasting wordt uiterlijk in 2029 ingevoerd en indien haalbaar al in 2028.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Meerdaagse opleiding Vastgoedfiscaliteiten

Opleidingen

Online cursus toepassing box 3 in de praktijk | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



