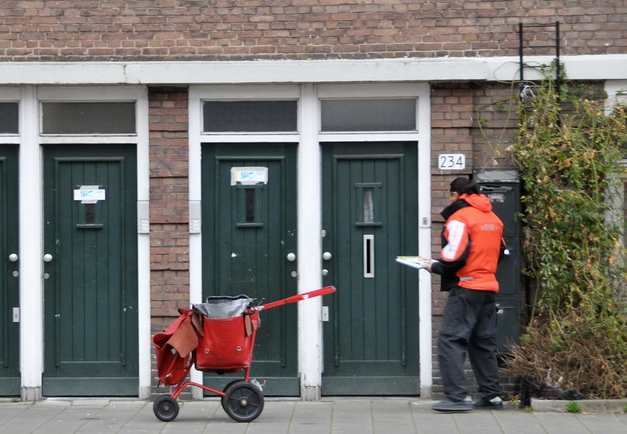
Iemand die een poststuk aanbiedt bij een postvervoerder die is geregistreerd bij de ACM mag er in beginsel van uitgaan dat dit stuk de andere dag is bezorgd. Dat is anders als de rechter ambtshalve constateert dat bezorging langer heeft geduurd. Ook aangetekend een poststuk versturen is nog geen garantie dat dit de geadresseerde tijdig bereikt.
Volgens artikel 6:9 AWB is een bezwaar- of beroepschrift tijdig ontvangen, als het voor het einde van de termijn is ontvangen. Die termijn is volgens artikel 6:7 AWB zes weken. Een bezwaar- of beroepschrift is ook tijdig ontvangen als het voor het einde van de termijn ter post is bezorgd en dan vervolgens niet later dan een week na afloop van die termijn is ontvangen.
PostNL verliest monopoliepositie
Tot de uitspraak van de Centrale Raad van Beroep (CRVB) van 16 juni 2020 (ECLI:NL:CRVB:2020:1207) was het algemene uitgangspunt dat onder verzending per post uitsluitend verzending via PostNL was begrepen. Naar aanleiding van het arrest van HvJ C-545/17, ECLI:EU:C:2019:260, heeft de CRVB haar standpunt gewijzigd. Zie uitgebreider ‘Einde bevoorrechte positie PostNL in bestuursrechtspraak?’ Geldige verzending per post is nu, verzending via elke postvervoerder die bij de Autoriteit Consument en Markt (ACM) is geregistreerd als postvervoerbedrijf. Door registratie bij de ACM is sprake van enige waarborg en controle van de kwaliteit.
Andere bij de ACM geregistreerde postvervoerders
In de uitspraak van Rechtbank Overijssel van 4 januari 2021 (ECLI:NL:RBOVE:2021:16) gaat het ook om de tijdige indiening van stukken bij de gemeente en vervolgens de rechtbank. De belanghebbende in deze uitspraak had gebruikgemaakt van Cycloon Post B.V. en Cycloon Fietskoeriers B.V. (hierna Cycloon). Deze gelieerde postvervoerders zijn officieel geregistreerd bij de AFM als postvervoerbedrijf.
Geen recht op dwangsom
Een vrouw had een parkeerboete (officieel: naheffingsaanslag parkeerbelasting) gekregen van GBTwente. Dit is een gemeentelijk belastingkantoor voor een aantal gemeenten in Twente. De vrouw was het niet eens met de naheffingsaanslag en maakte bezwaar. Omdat volgens de vrouw GBTwente niet tijdig uitspraak had gedaan op haar bezwaar, stelde zij GBTwente in gebreke en vroeg om een dwangsom. GBTwente verklaarde het bezwaar gegrond, maar kende geen dwangsom toe.
Dwangsombeschikking tijdig verzonden
In beroep bij Rechtbank Overijssel is in geschil of GBTwente zich terecht op het standpunt heeft gesteld dat de vrouw geen recht had op een dwangsom. GBTwente stelt dat zij op 20 februari 2020 pas de ingebrekestelling heeft ontvangen. De dwangsombeschikking, gedagtekend 6 maart 2020, is dan ook tijdig naar de vrouw verzonden volgens GBTWente.
Registratie postvervoersbedrijf bij ACM
De rechtbank oordeelt dat bij verzending per post in beginsel wordt aangenomen dat ontvangst op de volgende werkdag heeft plaatsgevonden, tenzij de beoogde ontvanger kan aantonen dat dat niet zo is. De aanname dat de post de volgende dag is ontvangen, geldt echter alleen voor zover de postzending in handen is gegeven aan PostNL of een gelijkwaardig te achten postdienst. Registratie als postvervoersbedrijf door de ACM is in beginsel voldoende voor de waarborging en controle op de kwaliteit van de postbezorging. Ondanks de registratie bij de ACM is de rechtbank van oordeel dat Cycloon geen met PostNL gelijkwaardige postdienst levert. Zo blijkt uit de dossierstukken dat verzending van het bezwaarschrift, de ingebrekestelling, het bezwaar tegen de dwangsombeschikking en het beroepschrift er respectievelijk 14 dagen, 8 dagen, 5 dagen en 6 dagen onderweg zijn geweest. De vrouw heeft de ontvangst van de ingebrekestelling op 13 februari 2020 dan ook niet aannemelijk gemaakt.
Met aangetekende verzending van een poststuk sta je sterker?
Bij aangetekende verzending van een poststuk, voldoe je in de regel al snel aan de bewijslast dat een bepaald stuk is verzonden en is aangekomen. Bij verzending van aangetekende poststukken naar het buitenland geldt dat echter niet altijd. Dat ondervond ook Rechtbank Gelderland.
Bv niet-ontvankelijk in haar bezwaren
Een bv was belastingplichtig in Nederland, maar had een adres in Zwitserland. Deze bv had omzetbelasting in aftrek gebracht, maar de Belastingdienst vond dat niet terecht en legde naheffingsaanslagen op. De bv maakte bezwaar tegen de naheffingsaanslagen, maar de bezwaarschriften kwamen te laat bij de inspecteur. Die verklaarde de bezwaren daarom niet-ontvankelijk. Tegen de niet-ontvankelijk verklaring van de bezwaren heeft de bv pro forma beroep ingesteld bij Rechtbank Gelderland. Vervolgens heeft de rechtbank op 11 juli 2017 en op 6 oktober 2017 de bv verzocht haar bezwaren nader te motiveren, maar die motivering bleef uit. Daarom heeft de rechtbank de beroepen niet-ontvankelijk verklaard. De bv is vervolgens in verzet gekomen en dat verzet heeft de rechtbank gegrond verklaard. Desondanks heeft de rechtbank op 6 november 2019 de bv niet-ontvankelijk verklaard in haar beroep tegen de niet-ontvankelijk verklaarde bezwaren.
Hof: Rechtbank had moeten onderzoeken of post was ontvangen
Bij Hof Arnhem-Leeuwarden is in geschil of de bezwaren en beroepen ontvankelijk zijn. De bv stelde de verzoeken om aanvullende motivering van 11 juli en 6 oktober 2017 van de rechtbank nooit te hebben ontvangen. Dan had het volgens het hof op de weg gelegen van de rechtbank te onderzoeken en in haar uitspraak te motiveren wanneer deze zijn aangeboden op het bij de rechtbank bekende adres van de bv. Omdat de rechtbank dit niet heeft gedaan en omdat de informatie wanneer en waar de brieven van de rechtbank zijn aangeboden niet meer aanwezig is, mag de twijfel over de ontvangst van de brieven door de bv niet ten nadele van de bv komen. Zeker niet nu de rechtbank aan het niet aanvullend motiveren van de beroepschriften de sanctie van niet-ontvankelijkheid verbindt. Het hof concludeert dan ook dat de bv niet de in artikel 6:6 AWB bedoelde gelegenheid heeft gekregen om de gestelde verzuimen te herstellen. Het hof vindt dat de rechtbank het beroep opnieuw in behandeling moet nemen.
Conclusie
Twee interessante uitspraken waarbij de ontvangst van brieven het geschil vormt. Rechtbank Overijssel heeft voornoemde uitspraak van de CRVB genuanceerd. Registratie van een postdienst bij de ACM biedt nog geen garantie dat de postdienst een poststuk de andere dag heeft bezorgd. In beginsel mag iemand daar wel vanuit gaan, maar de rechter kan ambtshalve tot de conclusie komen dat stukken langer onderweg zijn geweest.
Aangetekende verzending van een poststuk binnen Nederland kan alleen via PostNL gebeuren, zie hierover uitgebreider ‘Einde bevoorrechte positie PostNL in bestuursrechtspraak?’ Bij verzending naar het buitenland is het niet altijd zeker of aangetekende poststukken door de geadresseerde worden ontvangen. Met name als op het niet reageren op een dergelijk poststuk een zware sanctie staat, bijvoorbeeld een niet-ontvankelijkverklaring, moet de verzender er op toezien dat het poststuk ook daadwerkelijk bij de geadresseerde terecht is gekomen.
Wet: art. 6:6 t/m 6:9 AWB
Meer informatie:
- Rechtbank Overijssel 4 januari 2021 (gepubliceerd 18 januari 2021), ECLI:NL:RBOVE:2021:16, Awb 20/1130
- Gerechtshof Arnhem-Leeuwarden 5 januari 2021 (gepubliceerd 29 januari 2021), ECLI:NL:GHARL:2021:80, 19/01569 en 19/01570
- Centrale Raad van Beroep 16 juni 2020, ECLI:NL:CRVB:2020:1207, 19/190 PW
- Hof van Justitie 27 maart 2019, C-545/17, ECLI:EU:C:2019:260 (Pawlak/KRUS)
- Taxence ‘‘Einde bevoorrechte positie PostNL in bestuursrechtspraak?’




Geef een reactie