• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Onterecht geheven btw leidt tot rentevergoeding

10 september 2024 door Michel Halters

Rechtbank Zeeland-West-Brabant heeft geoordeeld dat een ondernemer recht heeft op een vergoeding van invorderingsrente wegens ten onrechte betaalde btw.

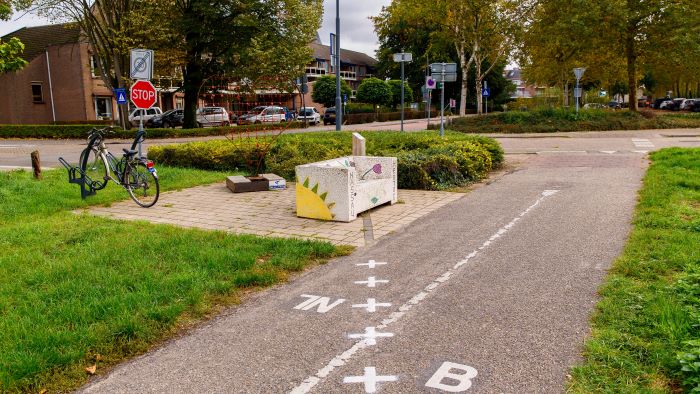
Een ondernemer heeft omzetbelasting in Nederland afgedragen voor afstandsverkopen aan Belgische afnemers. Aangezien de drempel voor afstandsverkopen is overschreden is deze omzetbelasting in België verschuldigd. Na ontvangst van naheffingsaanslagen van de Belgische Belastingdienst en terugbetaling van de ten onrechte in Nederland afgedragen omzetbelasting, heeft de ondernemer de Belastingdienst verzocht om vergoeding van invorderingsrente..

Het geschil

Bij rechtbank Zeeland-West-Brabant is in geschil of de ondernemer recht heeft op vergoeding van invorderingsrente.

Oordeel rechtbank

De rechtbank heeft geoordeeld dat de omzetbelasting, betaald in Nederland, tot het drempelbedrag achteraf gezien in strijd met het Unierecht is voldaan. Hierdoor heeft de de ondernemer recht op vergoeding van invorderingsrente van €188.832,75.

Wet: art. 28c en art. 30 Iw en art. 5a Wet OB 1968
Bron: rechtbank Zeeland-West-Brabant 30 augustus 2024 (gepubliceerd 9 september 2024), ECLI:NL:RBZWB:2024:6088, BRE 21/2832 t/m 21/2842

Filed Under: Fiscaal nieuws, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
Wordt de 30%-regeling een 27%-regeling?
Volgende artikel
Twijfel over houdbaarheid van regime tegen excessief lenen

Reader Interactions

Gerelateerde berichten

vastgoed

Verkoop bouwkavels na vervallen woonplan niet btw-belast

Rechtbank Den Haag oordeelt dat een vrouw bij de verkoop van twee bouwkavels niet als ondernemer voor de omzetbelasting heeft gehandeld. De inspecteur maakt niet aannemelijk dat zij voor de verkoop actief stappen heeft gezet zoals een fabrikant, handelaar of dienstverrichter dat doet.

Btw-vrijstelling geldt ook voor zelfstandige kinderopvang

Hof Arnhem-Leeuwarden oordeelt dat een zelfstandig pedagogisch medewerker de btw-vrijstelling voor kinderopvang kan toepassen. De vrijstelling is niet beperkt tot de houder van een geregistreerd kindercentrum.

advocaat

Btw op juridische kosten voor concern pro rata aftrekbaar

Rechtbank Den Haag oordeelt dat de btw op juridische kosten rond strafrechtelijke onderzoeken pro rata aftrekbaar is. De kosten houden verband met de algemene economische activiteiten van de onderneming.

declaraties

Twijfel over facturen blokkeert aftrek voorbelasting

Rechtbank Zeeland-West-Brabant oordeelt dat een bv onvoldoende aannemelijk maakt dat zij recht heeft op de volledige aftrek van voorbelasting. De inspecteur heeft de niet-onderbouwde voorbelasting daarom terecht nageheven.

Hospice

Hospiceprestatie niet vrijgesteld van btw

Hof Den Haag oordeelt dat de prestatie van een low care hospice één ondeelbare hospiceprestatie vormt. De prestatie is niet vrijgesteld van btw, waardoor het hospice recht heeft op aftrek van de btw op de bouwkosten.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×