• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Speciale elektrische fiets medisch hulpmiddel

4 oktober 2022 door Michel Halters

ebike

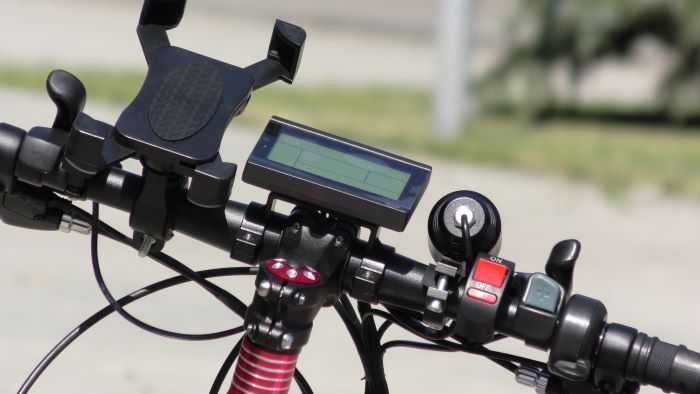
Een op maat gemaakte elektrische fiets is volgens Rechtbank Noord-Holland een medisch hulpmiddel. De kosten zijn als buitengewone uitgaven aftrekbaar. Het feit dat geen WMO-vergoeding is aangevraagd, staat niet aan aftrek in de weg.

Een vrouw schafte in 2019 een op maat gemaakte elektrische fiets aan, waarvan de kosten ruim € 8.000 bedroegen. Ook betaalde de vrouw nog € 800 voor een fietsverzekering. In 2009 had de vrouw ook al eens een elektrische fiets aangeschaft en daarvoor een tegemoetkoming gevraagd op grond van de Wet maatschappelijke ondersteuning (WMO). Deze aanvraag werd afgewezen. Voor de in 2019 aangeschafte fiets heeft de vrouw geen ondersteuning op grond van de WMO gevraagd. De inspecteur heeft de aftrek van de kosten van de fiets en de verzekering niet aanvaard.

Het geschil

In geschil bij Rechtbank Noord-Holland is of de kosten van de fiets en de verzekering aftrekbaar zijn.

Opvatting inspecteur

Volgens de inspecteur komt het niet aanvragen van een tegemoetkoming volgens de WMO voor rekening van de vrouw. Er bestaat volgens de inspecteur geen recht op aftrek van de kosten als recht zou bestaan op een vergoeding volgens de WMO. Bestaat er geen recht op vergoeding van de kosten volgens de WMO, dan zijn de kosten een eigen bijdrage in het kader van de WMO en daarom ook niet aftrekbaar.

Oordeel rechtbank

De rechtbank oordeelt dat het niet uitmaakt of de vrouw al dan niet een WMO-aanvraag heeft gedaan en verwijst naar het arrest van de Hoge Raad van 31 januari 2020 (ECLI:NL:HR:2020:167). Omdat de vrouw geen eigen bijdrage volgens de WMO is verschuldigd, zijn de kosten van de fiets voor de vrouw ook niet te beschouwen als eigen bijdrage. De kosten voor aanschaf van de fiets zijn aftrekbaar. De kosten van de verzekering niet.

Wet: art. 6.17 lid 1 onderdeel d Wet IB en art. 6.18 lid 1 onderdeel d Wet IB

Bron: Rechtbank Noord-Holland 15 september 2022 (gepubliceerd 30 september 2022), ECLI:NL:RBNHO:2022:8259, HAA 21/3506

Filed Under: Fiscaal nieuws, Inkomstenbelasting, Nieuws, Overige

Reageer
Vorige artikel
Betaalpauze coronaschulden met drie maanden verlengd
Volgende artikel
HvJ EU: Sale-and-lease-back-overeenkomst kan factuur zijn

Reader Interactions

Gerelateerde berichten

lijfrente

Terugwerkende kracht maakt pensioen niet eerder genoten

De Hoge Raad oordeelt dat pensioenuitkeringen niet met terugwerkende kracht vorderbaar en inbaar kunnen worden. Ook kan een te laat vastgestelde pensioeningangsdatum niet zonder meer met terugwerkende kracht voldoen aan de uiterste ingangsdatum voor pensioen.

echtscheiding

Tariefbeperking pensioenverrekening niet discriminerend

De Hoge Raad oordeelt dat de tariefbeperking voor aftrek van doorbetaald pensioen bij een scheiding van vóór 1 mei 1995 niet in strijd is met het discriminatieverbod. Pensioenverrekening volgens het arrest Boon/Van Loon en pensioenverevening op grond van de Wet verevening pensioenrechten bij scheiding zijn voor deze regeling geen gelijke gevallen.

hulp bij schulden

Tweede Kamer neemt wetsvoorstel Wet vereenvoudiging partnerbegrip toeslagen aan

De Tweede Kamer heeft het wetsvoorstel Wet vereenvoudiging partnerbegrip toeslagen als hamerstuk aangenomen.

rechtspraak

Vooraankondiging arresten Hoge Raad 18 september 2026

Onder voorbehoud zal de Hoge Raad op vrijdag 18 september 2026 de volgende arresten in genoemde zaken wijzen. De met toepassing van artikel 80a RO en 81 RO te wijzen arresten zijn ook in dit overzicht opgenomen.

loon tijdens ziekte

Geen arbeidskorting over ziektewetuitkering na einde dienstverband

Rechtbank Gelderland oordeelt dat een ziektewetuitkering geen inkomen uit tegenwoordige dienstbetrekking vormt als de dienstbetrekking door de ziekmelding is geëindigd. De man heeft daarom over de ziektewetuitkering geen recht op arbeidskorting.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×