• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Fraus legis ondanks dubbele zakelijkheidstoets?

24 november 2023 door Remco Latour

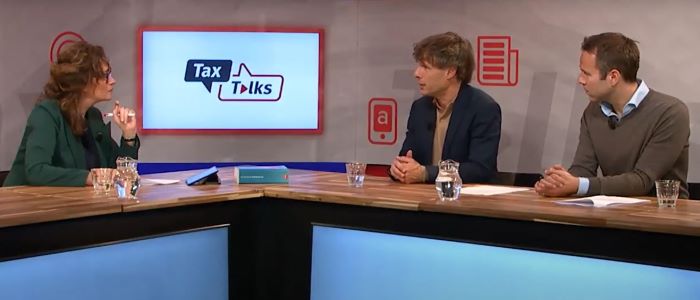
Tax Talks uitzending

Prof. mr. dr. Daniël Smit verklaart in de Tax Talks uitzending van 21 november 2023 de tegenstrijdigheid in twee arresten over de dubbele zakelijkheidstoets en fraus legis.

Smit legt uit dat de antiwinstdrainagemaatregel zich richt tegen kunstmatig gecreëerde rente binnen een concern. Door deze maatregel is de rente over een groepsschuld die is aangegaan voor de financiering van zogeheten besmette transacties in beginsel niet aftrekbaar. Het uitbreiden van een belang in een lichaam dat daardoor een verbonden lichaam wordt, is een voorbeeld van een besmette transactie. Nu kent de antiwinstdrainagemaatregel een tegenbewijsregeling. Als sprake is van een redelijke compenserende heffing, blijft de renteaftrekbeperking achterwege tenzij de fiscus bewijst dat toch sprake is van onzakelijkheid. Daarnaast is de rente aftrekbaar als voldaan is aan de dubbele zakelijkheidstoets. Deze toets houdt in dat zowel de transactie als de financiering voldoende zakelijk zijn. Smit noemt als voorbeeld van onzakelijkheid de financiering van een overname van een bedrijf via een omgeleide schuld.

Belastingdienst kan beroep doen op fraus legis

Stel dat de schuldenaar slaagt voor de dubbele zakelijkheidstoets, kan de Belastingdienst de rente dan toch in aftrek beperken met een beroep op het leerstuk van de fraus legis? In het Koffie-arrest oordeelde de hoge raad dat geen sprake was van een onzakelijke omleiding. Aan de dubbele zakelijkheidseis was dus voldaan. Maar de inspecteur stelde subsidiair dat sprake was van fraus legis. De Hoge Raad verwees de zaak door naar hof Den Haag om de subsidiaire stelling van de fiscus te onderzoeken. Het hof heeft geoordeeld dat op grond van fraus legis een deel van de rente niet aftrekbaar was. Zie NDFR Nieuws 2023/1609 en ‘Fraus legis ondanks tegenbewijs bij antiwinstdrainage’.

Geen ruimte voor fraus legis

Maar in het Spilfunctie-arrest overweegt de Hoge Raad nadrukkelijk dat geen ruimte meer bestaat voor het leerstuk van fraus legis als eenmaal is voldaan aan de dubbele zakelijkheidstoets. Zie NTFR 2023/514 en ‘Renteaftrek voor schuld aan verbonden lichaam’. Tussen het Koffie-arrest en het Spilfunctie-arrest bestaan dus tegenstrijdigheden. Deze tegenstrijdigheden hebben in de vakliteratuur geleid tot flinke discussies. Smit hangt de volgende verklaring aan. In het Koffie-arrest viel een deel van de rente überhaupt niet onder de rente-aftrekbeperking viel. Met betrekking tot deze rente was het tegenbewijs van de dubbele zakelijkheidstoets dus niet van toepassing. De terugverwijzing naar het hof had volgens Smit betrekking op deze rente. Onder deze uitleg is dus geen ruimte voor fraus legis voor zover de rente volgens de dubbele zakelijkheidstoets aftrekbaar is.

Uitgebreider beroep op fraus legis

Er zijn echter ook andere verklaringen. Hof Den Haag heeft bijvoorbeeld erop gewezen dat in het Spilfunctie-arrest de inspecteur alleen een beroep heeft gedaan op strijdigheid met het doel en strekking van de antiwinstdrainagemaatregel. Maar in het Koffie-arrest heeft hij een beroep gedaan op strijdigheid met het doel en de strekking van de Wet op vennootschapsbelasting 1969 als geheel. De Hoge Raad zal hierover meer uitleg moeten geven.

Wet: art. 10a Wet Vpb 1969

Kijk hier naar een samenvatting van de uitzending

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

MEER INFORMATIE

Filed Under: Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
KGS dubbele belastingheffing bij deelname in fiscaal niet-transparante GmbH & Co
Volgende artikel
Valse factuur in administratie opnemen is geen fraude

Reader Interactions

Gerelateerde berichten

vastgoed buitenland

Standpunt buitenlandse collectieve beleggingsinstelling in relatie tot het Unierecht

De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of het Unierecht zich verzet tegen de toepassing van artikel 4, derde lid, onderdeel b, Wet op de dividendbelasting 1965 op grond waarvan de inhoudingsvrijstelling buiten toepassing blijft op een buitenlandse collectieve beleggingsinstelling die een vergelijkbare functie vervult als een fiscale beleggingsinstelling.

BEFIT

Standpunt toepassing misbruiktoets Wet op de dividendbelasting 1965

De Kennisgroep dividendbelasting en bronbelasting en de Kennisgroep IBR Vpb & winst hebben gezamenlijk een vraag beantwoord over de toepassing van de misbruiktoets in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965.

Standpunt toepassing objectvrijstelling op inkomsten uit op Noord-Cyprus gelegen vastgoed

De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of de objectvrijstelling van toepassing is op inkomsten van een in Nederland gevestigde vennootschap uit op Noord-Cyprus gelegen vastgoed.

Latente verliezen vallen onder beperking verliesverrekening

De Hoge Raad oordeelt dat de beperking van de verliesverrekening na een belangrijke aandeelhouderswijziging ook geldt voor latente verliezen. Het is niet vereist dat het verlies vóór de belangenwijziging al fiscaal is gerealiseerd of bij beschikking is vastgesteld.

rente Vpb

Meeste bezwaren massaal bezwaar belastingrente afgehandeld

Bijna alle bezwaren die onder de collectieve uitspraak op het massaal bezwaar vallen, zijn verwerkt. Dat blijkt uit de update herstel belastingrente vennootschapsbelasting die de Belastingdienst heeft gepubliceerd. Het gaat om aanslagen waartegen op tijd bezwaar is gemaakt en die door de staatssecretaris zijn aangemerkt voor massaal bezwaar. De Hoge Raad heeft in de uitspraak... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus afwaarderen & kwijtschelden van vorderingen

Masterclass Fiscale aspecten fusies & overnames

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


