
• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Nieuwe btw-regels door ViDA pakket treffen grote groep ondernemers

1 oktober 2025 door Sharog Susani

VAT

De Europese Commissie introduceert vanaf 2028 verreikende btw-maatregelen die bijna alle ondernemers gaan raken door verplicht elektronisch factureren en data-uitwisseling met belastingdiensten.

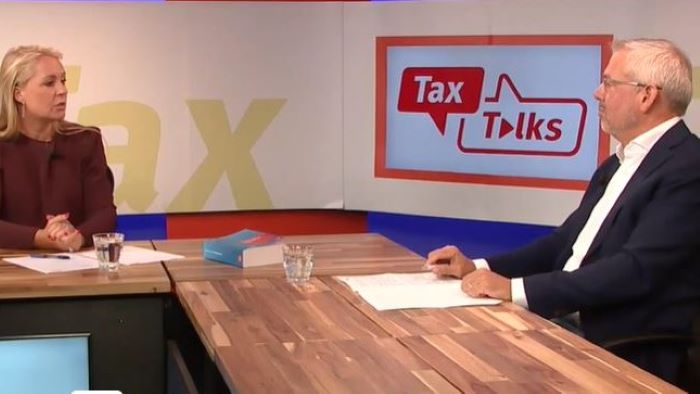
Het ViDA pakket (VAT in the Digital Age) van de Europese Commissie bestaat uit drie hoofdpijlers die tussen 2028 en 2030 ingevoerd worden. In de Tax Talks focusuitzending van september licht btw-expert prof.mr.dr. Jeroen Bijl licht toe wat ondernemers kunnen verwachten en hoe zij zich kunnen voorbereiden op deze ingrijpende veranderingen.

Nieuwe verplichtingen raken veel ondernemers

Met de implementatie van het VIDA-pakket zijn drie hoofdpunten bepalend: verplicht elektronisch factureren bij grensoverschrijdende transacties, vanaf juli 2030; aanpassingen in de platformeconomie omtrent het aanbieden van kortdurende accommodatie en personenvervoer via platforms, en vereenvoudiging van btw-compliance bij het verplaatsen van eigen goederen binnen de EU, per juli 2028. Door deze veranderingen worden platforms als tussenpartij in de keten getrokken en wijzigt de registratieplicht voor bedrijven die internationaal goederen verplaatsen. De maatregelen treffen vooral ondernemingen met omvangrijke interne goederenbewegingen en platformen die diensten aanbieden, zoals verblijf en vervoer.

Voorbereiding en systeemaanpassingen essentieel

De verplichting tot elektronisch factureren geldt straks vooral voor transacties tussen ondernemers in de EU waar geen directe btw-heffing plaatsvindt. Ondernemers moeten hun administratie en software tijdig aanpassen, en het is van belang om tijdig te inventariseren welke registraties mogelijk kunnen vervallen. De overgang naar deze nieuwe btw-systematiek vergt afstemming tussen fiscale en IT-specialisten binnen organisaties. Ook de Belastingdienst staat voor forse technische en operationele uitdagingen. Om compliant te blijven en de overgang soepel te laten verlopen, is het voor alle betrokkenen cruciaal ruim van tevoren te starten met de benodigde voorbereidingen en de impact op de interne processen en software goed in kaart te brengen.

Tax Talks

Tijdens de focusuitzending bespreekt prof.mr.dr. Jeroen Bijl de concrete wijzigingen en gevolgen van het ViDA-pakket voor ondernemers en hun cliënten. ViDA is geïntroduceerd door de Europese Commissie om het btw-stelsel aan te passen aan de digitale economie en eerlijkere en efficiëntere btw-inning binnen de EU te bevorderen.

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.
Meer informatie en aanmelden

Wet: Richtlijn (EU) 2025/516 van de Raad van 11 maart 2025 tot wijziging van Richtlijn 2006/112/EG wat betreft de btw-regels voor het digitale tijdperk, PB L, 2025/516, 25.3.2025

Filed Under: BTW, Fiscaal nieuws, Internationaal & Europees recht, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
EC wil beleggen met spaargeld stimuleren door belastingvoordelen
Volgende artikel
Reactie RB Pakket Belastingplan 2026

Reader Interactions

Gerelateerde berichten

EU actualiseert lijst van niet-coöperatieve belastingjurisdicties

De Raad van de Europese Unie heeft de EU-lijst van niet-coöperatieve jurisdicties op belastinggebied geactualiseerd. Op de lijst staan acht landen die volgens de EU onvoldoende meewerken op belastinggebied of hun toezeggingen niet volledig zijn nagekomen.

Onderzoek naar grenseffecten fiscale maatregelen

Het kabinet wil een completer beeld krijgen van grenseffecten en gaat daarom bestaand onderzoek bundelen in een integraal onderzoek. Daarnaast worden de grenseffecten van verschillende nieuwe fiscale maatregelen gericht gemonitord.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2)

Opleidingen

Nationaal Btw Congres 2026

Online cursus BTW, factuurvereisten en ViDA

Stoomcursus btw en internationaal zakendoen

Online cursus Btw-aangifte | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


