• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Tariefveranderingen nopen tot adviseren dga en ondernemer

24 september 2019 door Remco Latour

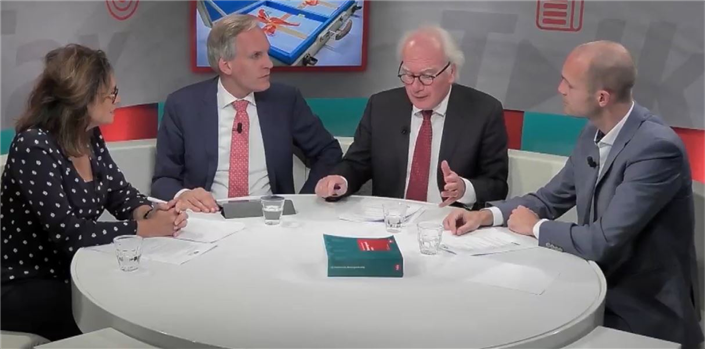
Onlangs gingen mr.dr. Chris Dijkstra, prof.mr. Gerard Meussen en drs. Jasper Gorter in de Prinsjesdagspecial van Tax talks onder meer in op de voorgestelde wijzigingen in tarieven van de inkomsten- en vennootschapsbelasting. Het kabinet komt terug op eerder gedane toezeggingen, maar er zijn ook ontwikkelingen waarop belastingadviseurs kunnen inspelen.

Wat is de eerste indruk van het belastingpakket dat de staatssecretaris van Financiën op Prinsjesdag 2019 heeft gepresenteerd? Dijkstra mist in het belastingpakket de Wet excessief lenen van de B.V. Wat Meussen vooral opvalt, is de aanpassing van de liquidatie- en stakingsverliesregeling en de Wet bronbelasting 2021. Deze twee voorstellen vormen volgens hem duidelijke trendbreuken binnen het fiscale beleid in Nederland. Gorter constateert dat de verwachte wijziging van het box 3-regime niet in het belastingpakket aan bod komt, al wordt wel melding van zulke plannen gemaakt. Daarnaast maken de voortdurende wijzigingen in de plannen rond bijvoorbeeld de vennootschapsbelastingtarieven het moeilijk om daarop in te spelen met een goed belastingadvies.


Dga’s en bedrijven gaan fiscale lasten dragen

Verder wil het kabinet een deel van de fiscale lasten verschuiven van particulieren naar bedrijven. Zo zullen dga’s te maken krijgen met een hoger belastingtarief over hun inkomen uit aanmerkelijk belang. Dit tarief stijgt namelijk van 25% naar 26,25% in 2020 en naar 26,9% in 2021. Aanvankelijk zou tegenover de stijging van het box 2-tarief een verlaging van de tarieven van de vennootschapsbelasting staan. Het hoge tarief zou na twee jaren zijn gedaald met 4,5 procentpunt. Deze verlaging wordt uitgesteld en beperkt. In 2021 zal het hoge tarief pas dalen van 25% naar 21,7%. Ook wordt de betalingskorting bij het betalen in één keer afgeschaft. Bovendien stijgt het effectieve tarief binnen de innovatiebox van 7% naar 9%. Het lage tarief van de vennootschapsbelasting over de eerste schijf van € 200.000 daalt wel van 19% in 2019 naar 16,5% en 15% in 2020 respectievelijk 2021. Dit is volgens Dijkstra een aandachtspunt voor belastingadviseurs. Zij zullen moeten nagaan of het bijvoorbeeld is beter is om een bestaande fiscale eenheid voor de vennootschapsbelasting te verbreken. Het lage tarief geldt dan immers per afzonderlijke vennootschap in plaats voor één fiscale eenheid.


Kijk hier naar een compilatie van de uitzending


Wet: art. 2.10, 2.10a en 2.12 Wet IB 2001 en art. 12b en 22 Wet Vpb 1969


Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.    

Filed Under: Belastingplan, BV & DGA, Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
Btw-herziening ondanks deel niet-economisch gebruik
Volgende artikel
Duidelijke verbeterpunten voor uitnodigingenbeleid erfbelasting

Reader Interactions

Gerelateerde berichten

nob commentaar invorderingsrente

Onzakelijke aandeelhoudersleningen leiden tot dividendboetes

Hof Amsterdam oordeelt dat onzakelijke rentebetalingen op aandeelhoudersleningen verkapte winstuitdelingen vormen. De bv is bovendien grofschuldig doordat zij over deze uitdelingen geen dividendbelasting afdraagt.

vastgoed buitenland

Schuldoverneming voor kinderen verhoogt box 2-verlies niet

Een dga die schulden van zijn bv aan zijn kinderen overneemt en vervolgens prijsgeeft, doet daarmee geen informele kapitaalstorting. Volgens Hof ’s-Hertogenbosch handelt hij vooral vanuit het privébelang van zijn kinderen en niet als aandeelhouder.

Mededeling afsplitsing aandelenbelang naar buitenlandse zustermaatschappij

Het ministerie van Financiën heeft besloten de hardheidsclausule toe te passen bij een juridische afsplitsing van aandelen binnen een buitenlandse concernstructuur. Hierdoor kan een bestaande Nederlandse zuster-fiscale eenheid voor de vennootschapsbelasting onder voorwaarden fiscaal geruisloos worden voortgezet.

contract volmacht

Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026

Het Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026 actualiseert het beleid voor terugwerkende kracht bij de inbreng met fiscale afrekening (ruisende inbreng) van een onderneming in een bv of nv.

vastgoed

Onzakelijke aandeelhoudersleningen leiden tot boetes

Hof Amsterdam oordeelt dat bovenmatige rente op onzakelijke aandeelhoudersleningen verkapte winstuitdelingen vormt. De bv is bovendien grofschuldig doordat zij had moeten beseffen dat de financiering niet onder deze voorwaarden bij derden verkrijgbaar was.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Opleidingen

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Opleidingen

Masterclass Fiscale aspecten fusies & overnames

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


