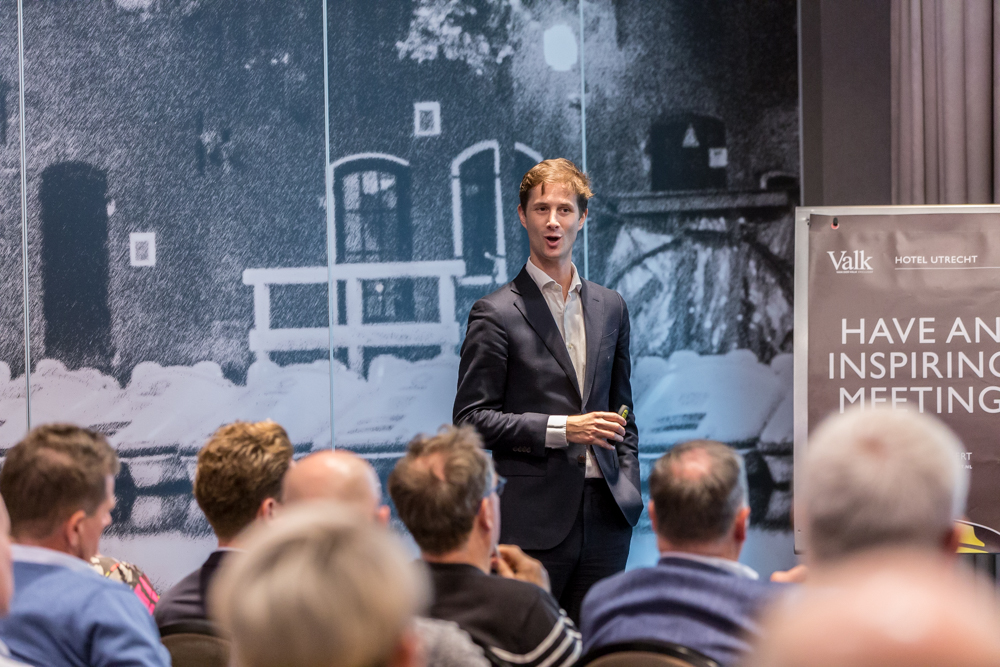
Het vak van de belastingadviseur verandert in hoog tempo. Er wordt hoe langer hoe meer van hem verwacht. De adviseur krijgt er steeds meer taken bij en hij wordt geconfronteerd met een veranderende kijk. Zo wordt het fiscaal strafrecht sneller ingezet bij betrokkenheid van de adviseur. En ook de cliënten van de adviseur doen steeds vaker een beroep op de aansprakelijkheid van de adviseur. Geen gezellige onderwerpen zo vlak voor het weekend, aldus advocaat-belastingkundige mr. Arthur Kan. In de workshop “Adviseur in spagaat” op het Nationaal Congres BelastingZaken reikte hij concrete wapens aan, waarmee de aanwezige adviseurs zich kunnen wapenen tegen aansprakelijkheid en strafvervolging. Wordt het toch nog gezellig dit weekend.
Belastingdienst op oorlogspad
In het Belastingplan 2020 wordt voorgesteld om bepaalde onherroepelijk geworden vergrijpboeten die aan beroepsbeoefenaars op grond van medeplegen zijn opgelegd, openbaar te maken. De Belastingdienst dreigt ook steeds vaker met een boete. Dit blijft helaas niet altijd beperkt tot de ernstigere gevallen van deelneming aan belastingontduiking en toeslagenfraude.
Boete aanvechten
Het is altijd mogelijk de vergrijpboete aan te vechten. Zo was de rechter (Rechtbank Den Haag 20 juni 2019, ECLI:NL:RBDHA:2019:9410) het bijvoorbeeld niet eens met de huidige maatschappelijke tendens om fiscale ‘structuren’, die al decennia gemeengoed zijn, nu (fors) aan te pakken.
Melden ongebruikelijke transacties
Kan gaat ook in op de meldingsplicht op grond van de Wet ter voorkoming van witwassen. Er zijn een aantal objectieve indicatoren van meldingsplicht. Maar een instelling moet transacties, waarbij zij aanleiding heeft om te veronderstellen dat deze verband kan houden met witwassen of financiering van terrorisme, ook melden. Dit is een zogeheten subjectieve indicator, omdat de adviseur hier een eigen afweging moet maken of, kort door de bocht, een witwasrisico bestaat. Witwassen is een misdrijf. Nu overwoog Hof Den Bosch (10 juli 2018, ECLI:NL:GHSHE:2018:2879) dat opzettelijk niet suppleren van omzetbelasting niet strafbaar is gesteld door de wetgever. Dit brengt mee dat de cliënt in zoverre niet strafbaar is als hij de oorspronkelijke aangifte niet opzettelijk onjuist heeft gedaan, maar achteraf besluit de geconstateerde onjuistheid niet te suppleren. In die zin kan daarom evenmin sprake zijn van een misdrijf en dus ook niet van witwassen. Geen witwassen = geen melding ongebruikelijke transactie, aldus Kan. Sterker nog, betoogt kan, melden zou in dit geval in strijd zijn met de contractuele geheimhoudingsplicht van de adviseur. Aan de andere kant is de bedoeling van de Wwft dat alle ongebruikelijke transacties door Wwft-plichtige instellingen moeten worden gemeld. Een specifiek misdrijf hoeft niet vast te komen staan. In dat licht zou opzettelijk niet suppleren wel moeten worden gemeld, omdat dit als ongebruikelijk is te bestempelen. Een ander probleem is dat het voor de adviseur moeilijk valt te beoordelen of een aangifte inderdaad abusievelijk onjuist is ingevuld. Het blijft dus een grijs gebied.
Cliënt op oorlogspad
De aansprakelijkheid van de belastingadviseur rust in de regel op contractuele basis, doordat er een overeenkomst van opdracht (7:400 BW) is afgesloten. De opdrachtnemer moet immers bij zijn werkzaamheden de zorg van een goed opdrachtnemer in acht nemen. Dit wordt ook wel de zorgplicht (7:401 BW) genoemd. Cliënten kunnen met een beroep op wanprestatie (6:74 BW) of onrechtmatige daad (6:162 BW) proberen de overeenkomst te ontbinden en een schadevergoeding eisen.
Baken opdracht en werkzaamheden duidelijk af
De norm bij de aansprakelijkheid van belastingadviseur en accountant is: “De redelijk bekwaam en redelijk handelend vakgenoot onder gelijke omstandigheden”. De aansprakelijkheid wordt civielrechtelijk verder ingekleurd door de specialisatie van de adviseur. Verder is van belang of er een spontane adviseringsplicht bestaat. Dit is afhankelijk van de reikwijdte van de opdracht en de kenbare bedoeling van de cliënt. Het niet voldoen aan de spontane adviseringsplicht kan leiden tot aansprakelijkheid.
Exoneratiebeding
In de algemene voorwaarden en de overeenkomst van opdracht is meestal een beding opgenomen dat de adviseur uitsluit van aansprakelijkheid. Vaak wordt dit nogmaals herhaald in de aanbiedingsbrief bij de aangifte. Helaas is zo’n beding niet zaligmakend. Als de schade is te wijten aan opzet of bewuste roekeloosheid blijft het exoneratiebeding buiten toepassing (Hoge Raad 20 februari 1976, ECLI:NL:HR:1976:AC5695).
Meer weten?
Wilt u meer weten over dit onderwerp, volg dan de PE-pitstop Aansprakelijkheid van de belastingadviseur. Klik hier voor meer informatie.
Wet: art. 6:74, 6:162, 7:400 en 7:401 BW en art. 10a AWR
Besluit: Tabel 2 UB Wwft
Meer informatie: Nationaal Congres BelastingZaken 1 november 2019




Geef een reactie