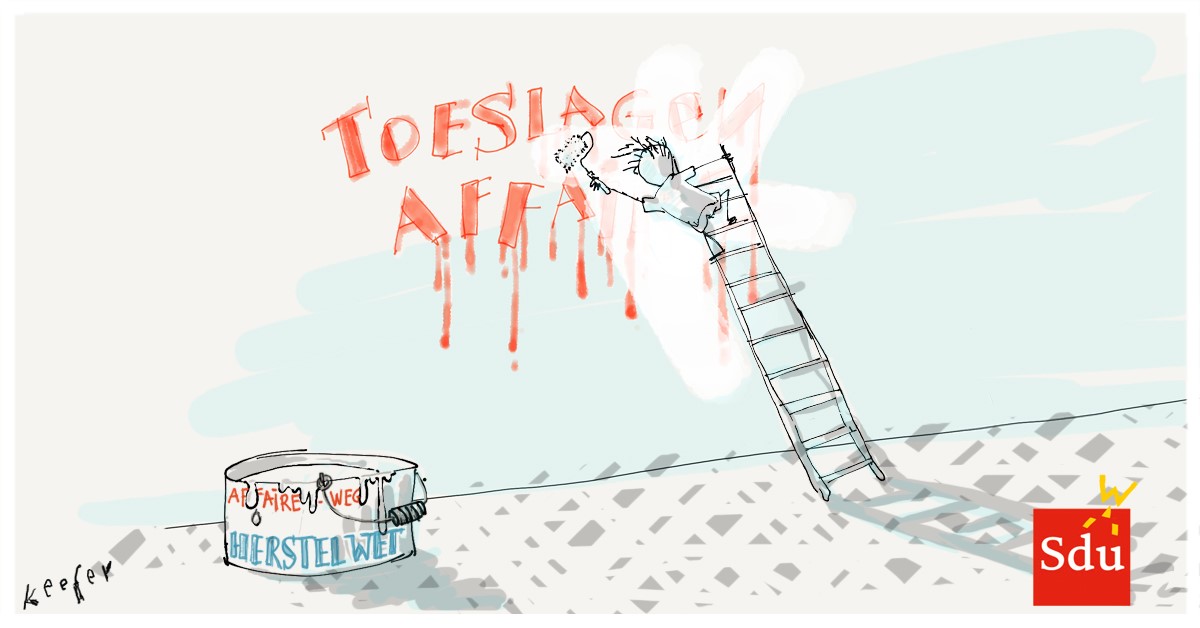
Het kabinet heeft aangekondigd komende Prinsjesdag het wetsvoorstel Verzamelwet Hersteloperatie Toeslagen te presenteren. Daarnaast zijn er nog een paar andere wijzigingen die men verwacht te zien in het Belastingpakket 2022.
Huurtoeslag bij overschrijding maximum huurgrens
Het kabinet wil een maatregel invoeren waardoor in het geval van een overschrijding van de maximum huurgrens toch een recht op huurtoeslag bestaat. Daarbij zal als voorwaarde gelden dat voordat de overschrijding plaatsvond ten aanzien van de woning al op enig moment recht op huurtoeslag bestond. Het demissionair kabinet wil deze maatregel opnemen in het Belastingplan 2022.
Gegevensuitlevering door kinderopvang
Naar verwachting zal het wetsvoorstel Overige fiscale maatregelen 2022 (OFM 2022) een wettelijke grondslag introduceren voor kinderopvangorganisaties om maandelijks gegevens uit te leveren aan het onderdeel Toeslagen van de Belastingdienst.
Verzamelwet Hersteloperatie Toeslagen
Ouders die slachtoffer zijn van de Toeslagenaffaire, hebben onder voorwaarden recht op een vergoeding van de werkelijke schade. Dit is nu nog geregeld in een goedkeurend besluit. Overigens kunnen gedupeerden onder voorwaarden alvast een forfaitair bedrag van € 30.000 als compensatie ontvangen. De uitbetaling van dit forfaitaire bedrag vindt in één keer plaats. Sommige ouders hebben door de hardheid van het toeslagenstelsel vergelijkbare gevolgen ondervonden als de slachtoffers van de Toeslagenaffaire. Op grond van een ander goedkeurend besluit kunnen deze ouders ook alvast in aanmerking komen voor compensatie. Het kabinet wil deze tegemoetkomingen een wettelijke status geven. Ook is het de bedoeling dat in bepaalde gevallen ouders meer tijd krijgen voor het aanvragen van een compensatie van werkelijke schade. Dat alles gebeurt via het wetsvoorstel Verzamelwet Hersteloperatie Toeslagen.
Verdere codificering Hersteloperatie Toeslagen
Daarnaast zal de Verzamelwet Hersteloperatie Toeslagen een wettelijke grondslag introduceren voor de kwijtschelding van andere publieke schulden. Verder zal het wetsvoorstel een codificatie bevatten van goedkeurend beleid:
- voor een tegemoetkoming voor ouders die ten onrechte grove schuld of opzet is verweten, waardoor de Belastingdienst weigerde mee te helpen met minnelijke schuldsanering;
- met betrekking tot een noodvoorziening voor gedupeerden in de toeslagen die in een acute financiële noodsituatie verkeren;
- ten aanzien van het kwijtschelden van toeslagschulden van ouders die recht hebben op het forfaitaire bedrag van € 30.000 en van hun ‘huidige’ partner;
- met betrekking tot de compensatie voor afgeloste publieke schulden in verband met de Toeslagenaffaire;
- voor de kwijtschelding belastingschulden vanwege de Toeslagenaffaire;
- met betrekking tot compensatie openstaande schulden ouders in wettelijk of minnelijk schuldentraject
Invoering subsidieregeling STAP
Het vervangen van de aftrek van scholingsuitgaven door de Subsidieregeling leer- en ontwikkelbudget voor de stimulering van de arbeidsmarktpositie van natuurlijke personen met een band met de Nederlandse arbeidsmarkt (STAP-budget) staat al langere tijd op de planning. De Wet afschaffing fiscale aftrek scholingsuitgaven is aangenomen en bij besluit treedt het grootste deel van deze wet in werking op 1 januari 2022. Dit jaar heeft de minister van Sociale Zaken en Werkgelegenheid (SoZaWe) de concept-subsidieregeling STAP-budget gepresenteerd. Zie: ‘Subsidieregeling STAP-budget’. De verwachting is dat het Ministerie van SoZaWe rond Prinsjesdag het echte wetsvoorstel bekendmaakt.
Herstel technische gebreken in box 3
Bij de invoering van de Wet aanpassing box 3 zijn wat technische omissies ingeslopen. In de OFM 2022 zal de wetgever deze technische omissies herstellen. Dit wetsvoorstel zal ook een verduidelijking bevatten van de precieze manier voor het berekenen van de achterliggende parameters. Maar dat zal geen materiële wijziging vormen.
Cameratoezicht door de Douane
Ten slotte zal de staatssecretaris van Financiën op Prinsjesdag 2021 waarschijnlijk de voorgestelde Wet versterken grondslag cameratoezicht en gegevensverwerking Douane presenteren. Dit wetsvoorstel zal een specifieke wettelijke grondslag introduren voor het gebruik van camera’s door de Douane. Daarbij gaat het gebruik van zowel eigen camera’s als die van derden. Daarnaast zal dit wetsvoorstel een wettelijke grondslag invoeren voor het uitwisselen van informatie tussen de Douane, de Koninklijke Marechaussee en de politie. Deze informatie-uitwisseling vindt dan plaats in het kader van het multidisciplinair Interventieteam. Daarnaast is wetgeving nodig om de Algemene douanewet te laten aansluiten op de Wet gegevensverwerking samenwerkingsverbanden.
Wet: art. 6.27 Wet IB 2001 en art. 2 TW
Besluit: besluit 2020-231500 en besluit nr. 2021-30659
Bronnen: Ministerie van Financiën 10 juni 2021, nr. 2021-0000123770 en ministerie van SoZaWe 1 april 2021, nr. 2021-0000054950
Prinsjesdagspecial Belastingplan 2022
Informeer uw klanten als eerste over de fiscale maatregelen en besparingskansen! Pre-order nu de Prinsjesdagspecial Belastingplan 2022.
Meer verwachte wijzigingen:





Geef een reactie