• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Met nieuwe pensioenwet minder verschillen tussen pensioen en lijfrente

28 juni 2022 door Michel Halters

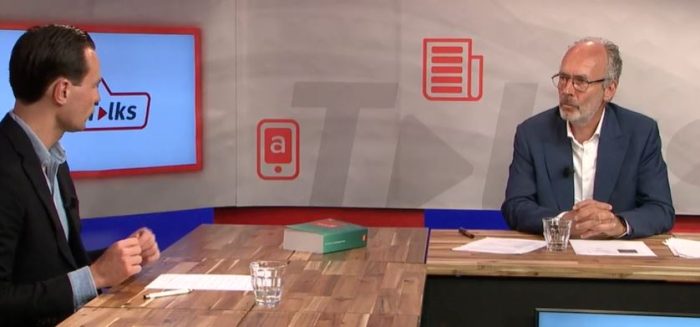
De Wet toekomst pensioenen verkleint de verschillen tussen lijfrente en pensioen. Daarnaast uniformeert het wetsvoorstel het nabestaandenpensioen. Mr. Bas Jorissen bespreekt met mr. dr. Gerard Staats deze en andere onderdelen van het wetsvoorstel in een focus-uitzending op Tax Talks.

In de kern komt de Wet toekomst pensioenen erop neer dat de uitkeringsregelingen (middelloonregeling en eindloonregeling) worden afgeschaft. Pensioendeelnemers gaan over naar een beschikbare premieregeling, die overigens iets anders is vormgegeven dan huidige beschikbare premieregelingen. Pensioenfondsen moeten in 2022 nog rekenen met een zogeheten doorsneepremie. Kortgezegd houdt dat in dat als je nu € 1.000 inlegt voor een 35-jarige of een 55-jarige, ze allebei hetzelfde pensioen krijgen. In het nieuwe pensioenstelsel komt dit systeem te vervallen.

Inleg gemaximeerd op 30% pensioengrondslag en uniformering nabestaandenpensioen

De inleg is voortaan maximaal 30% van de pensioengrondslag. De hoogte van de uitkering hangt onder meer af van de rente en het behaalde rendement op de inleg. De uniformering van het nabestaandenpensioen houdt in dat het nabestaandenpensioen voor de partner van de werknemer nog maar maximaal 50% van het laatst verdiende loon is. Dit nabestaandenpensioen gaat direct na overlijden van de werknemer in als dat gebeurt voordat hij de pensioenleeftijd heeft bereikt. De werkgever zal het nabestaandenpensioen verzekeren op risico-basis en niet langer op opbouwbasis.

Arbeidsvormneutraal pensioen

Door de keuze van de wetgever voor een arbeidsvormneutraal pensioen, krijgen ondernemers meer ruimte om via een lijfrente voor de oude dag te sparen. Is in 2022 de maximaal aftrekbare inleg nog maar 13% van de grondslag, deze wordt, net als bij werknemerspensioenen, 30% van de grondslag. Toch zijn er nog wel verschillen tussen lijfrente en pensioen. Mogelijk dat de wetgever deze verschillen tijdens de behandeling van het wetsvoorstel ook nog zal opheffen.

Experimenteerwetgeving

Ondernemers krijgen de mogelijkheid om zich bij een pensioenfonds in hun bedrijfstak aan te melden. Dit is op basis van experimenteerwetgeving. Mr. dr. Gerard Staats verwacht hier niet veel van. Veel pensioenfondsen bieden de mogelijkheid dat ondernemers zich kunnen aansluiten niet aan. Waarschijnlijk kiezen ondernemers eerder voor een lijfrenteproduct dan een pensioen, omdat het eerste laagdrempeliger is.

In de focusuitzending van juni 2022 op Tax Talks, bespreekt mr. Bas Jorissen met mr. dr. Gerard Staats het wetsvoorstel Wet toekomst pensioenen. Daarnaast ook aandacht voor de fiscale oudedagsreserve en de mogelijkheid maximaal 10% van het pensioenkapitaal of lijfrentekapitaal onder het nieuwe regime af te kunnen kopen.

Kijk hier naar een compilatie van de uitzending

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. 30 keer per jaar wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Meer informatie:

Wet toekomst pensioenen

Filed Under: Adviseur, Financiële planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
De zoekgeraakte poststukken bij de Belastingdienst
Volgende artikel
Late herziene aangifte is verzoek om ambtshalve vermindering

Reader Interactions

Gerelateerde berichten

echtscheiding

Tariefbeperking pensioenverrekening niet discriminerend

De Hoge Raad oordeelt dat de tariefbeperking voor aftrek van doorbetaald pensioen bij een scheiding van vóór 1 mei 1995 niet in strijd is met het discriminatieverbod. Pensioenverrekening volgens het arrest Boon/Van Loon en pensioenverevening op grond van de Wet verevening pensioenrechten bij scheiding zijn voor deze regeling geen gelijke gevallen.

lijfrente

Standpunt looptijd bancaire nabestaandenlijfrente voor kind dat bijna 30 jaar is

De Kennisgroep verzekeringsproducten en assurantiebelasting heeft vragen beantwoord over de looptijd van een bancaire nabestaandenlijfrente wanneer het tegoed door overlijden van de rekeninghouder toekomt aan een kind dat bijna dertig jaar oud is.

wet excessief lenen

Kabinet zoekt breed draagvlak voor aanpassing box 3

Het kabinet wil zo snel mogelijk tot concrete en breed gedragen voorstellen voor box 3 komen, maar ziet dat de steun voor aanpassingen en de dekking daarvan sterk uiteenloopt. Minister Heinen en staatssecretaris Eerenberg leggen vier scenario’s voor en vragen om uitstel van de behandeling van de Wet werkelijk rendement box 3.

AOW-premie

Minister Vijlbrief informeert Kamer over pensioenonderwerpen

Minister Vijlbrief informeert de Tweede Kamer over verschillende pensioenonderwerpen, waaronder de verrekening van pensioen met uitkeringen, de informatierechten van gepensioneerden bij internationale waardeoverdracht en buitenlandse pensioenuitvoerders. Ook loopt de evaluatie van werknemers zonder pensioen vertraging op.

Kamer wil vastgoedregime box 3 achter de hand houden

De Tweede Kamer wil dat het kabinet het voorgestelde realisatieregime voor vastgoed in box 3 gereedhoudt voor het geval de Wet werkelijk rendement box 3 (Wwr) niet doorgaat. Een motie van Kamerlid Hoogeveen met die strekking is aangenomen.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Eindejaarstips

Masterclass communicatie voor de fiscale professional – pitchen, moeilijke gesprekken & presenteren

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit

Opleidingen

Future Fit Professionals

Masterclass Vermogen in box 1, 2 en 3: de afwegingen

Masterclass Actualiteiten vermogensstructurering 2026

Specialisatieopleiding Vermogensstructurering

Masterclass Actualiteiten vermogensstructurering 2025

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×