• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Met nieuwe pensioenwet minder verschillen tussen pensioen en lijfrente

28 juni 2022 door Michel Halters

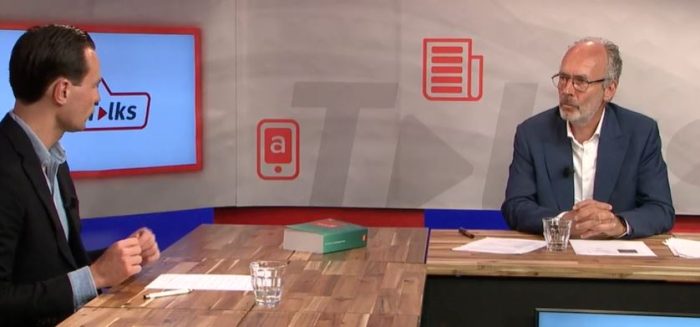
De Wet toekomst pensioenen verkleint de verschillen tussen lijfrente en pensioen. Daarnaast uniformeert het wetsvoorstel het nabestaandenpensioen. Mr. Bas Jorissen bespreekt met mr. dr. Gerard Staats deze en andere onderdelen van het wetsvoorstel in een focus-uitzending op Tax Talks.

In de kern komt de Wet toekomst pensioenen erop neer dat de uitkeringsregelingen (middelloonregeling en eindloonregeling) worden afgeschaft. Pensioendeelnemers gaan over naar een beschikbare premieregeling, die overigens iets anders is vormgegeven dan huidige beschikbare premieregelingen. Pensioenfondsen moeten in 2022 nog rekenen met een zogeheten doorsneepremie. Kortgezegd houdt dat in dat als je nu € 1.000 inlegt voor een 35-jarige of een 55-jarige, ze allebei hetzelfde pensioen krijgen. In het nieuwe pensioenstelsel komt dit systeem te vervallen.

Inleg gemaximeerd op 30% pensioengrondslag en uniformering nabestaandenpensioen

De inleg is voortaan maximaal 30% van de pensioengrondslag. De hoogte van de uitkering hangt onder meer af van de rente en het behaalde rendement op de inleg. De uniformering van het nabestaandenpensioen houdt in dat het nabestaandenpensioen voor de partner van de werknemer nog maar maximaal 50% van het laatst verdiende loon is. Dit nabestaandenpensioen gaat direct na overlijden van de werknemer in als dat gebeurt voordat hij de pensioenleeftijd heeft bereikt. De werkgever zal het nabestaandenpensioen verzekeren op risico-basis en niet langer op opbouwbasis.

Arbeidsvormneutraal pensioen

Door de keuze van de wetgever voor een arbeidsvormneutraal pensioen, krijgen ondernemers meer ruimte om via een lijfrente voor de oude dag te sparen. Is in 2022 de maximaal aftrekbare inleg nog maar 13% van de grondslag, deze wordt, net als bij werknemerspensioenen, 30% van de grondslag. Toch zijn er nog wel verschillen tussen lijfrente en pensioen. Mogelijk dat de wetgever deze verschillen tijdens de behandeling van het wetsvoorstel ook nog zal opheffen.

Experimenteerwetgeving

Ondernemers krijgen de mogelijkheid om zich bij een pensioenfonds in hun bedrijfstak aan te melden. Dit is op basis van experimenteerwetgeving. Mr. dr. Gerard Staats verwacht hier niet veel van. Veel pensioenfondsen bieden de mogelijkheid dat ondernemers zich kunnen aansluiten niet aan. Waarschijnlijk kiezen ondernemers eerder voor een lijfrenteproduct dan een pensioen, omdat het eerste laagdrempeliger is.

In de focusuitzending van juni 2022 op Tax Talks, bespreekt mr. Bas Jorissen met mr. dr. Gerard Staats het wetsvoorstel Wet toekomst pensioenen. Daarnaast ook aandacht voor de fiscale oudedagsreserve en de mogelijkheid maximaal 10% van het pensioenkapitaal of lijfrentekapitaal onder het nieuwe regime af te kunnen kopen.

Kijk hier naar een compilatie van de uitzending

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. 30 keer per jaar wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Meer informatie:

Wet toekomst pensioenen

Filed Under: Adviseur, Financiële planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
De zoekgeraakte poststukken bij de Belastingdienst
Volgende artikel
Late herziene aangifte is verzoek om ambtshalve vermindering

Reader Interactions

Gerelateerde berichten

Tweede Kamer

Hogere vermogensbelasting in ruil voor steun aan het Belastingplan 2027

In ruil voor steun aan het Belastingplan hebben PRO en Volt voorgesteld om verschillende vermogensbelastingen te verhogen.

box 3 rendement

Wetsvoorstel novelle uitbreiding vermogenswinstbelasting box 3

De novelle bij de Wet werkelijk rendement box 3 breidt de toepassing van de vermogenswinstbelasting uit van aandelen en winstbewijzen in startende ondernemingen naar financiële instrumenten in het algemeen. Daarnaast wijzigt de novelle de tarieven in box 2 en wordt de grens voor de excessieflenenregeling stapsgewijs verlaagd.

Aparte rekening schadevergoeding geen optie voor vrijstelling box 3

Standpunt schadevergoeding uit onrechtmatige daad en box 3

De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord of een (aanspraak op) schadevergoeding uit onrechtmatige daad onder de tegenbewijsregeling box 3 tot het werkelijke rendement behoort.

Kabinet past Belastingplan en plannen voor box 3 aan

Het kabinet maakt extra middelen vrij voor koopkracht, behoudt de aftrek voor specifieke zorgkosten en komt met een aangepast voorstel voor box 3. De vermogenswinstbelasting wordt uiterlijk in 2029 ingevoerd en indien haalbaar al in 2028.

Eerenberg: uitstel box 3 kost schatkist miljarden

Dat de invoering van een nieuw stelsel voor vermogensbelasting met een jaar wordt uitgesteld, kost de schatkist naar verwachting miljarden. Dat verwacht staatssecretaris Eelco Eerenberg. Hoeveel het exact gaat kosten, wordt later dinsdag bekend.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Masterclass communicatie voor de fiscale professional – pitchen, moeilijke gesprekken & presenteren | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Opleidingen

Specialisatieopleiding Vermogensstructurering

Online cursus toepassing box 3 in de praktijk | PE Accreditatie

Online cursus toepassing box 3 in de praktijk

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



