• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Liquidatieverliesregeling sinds 2021 fors beperkt

5 juni 2025 door Sharog Susani

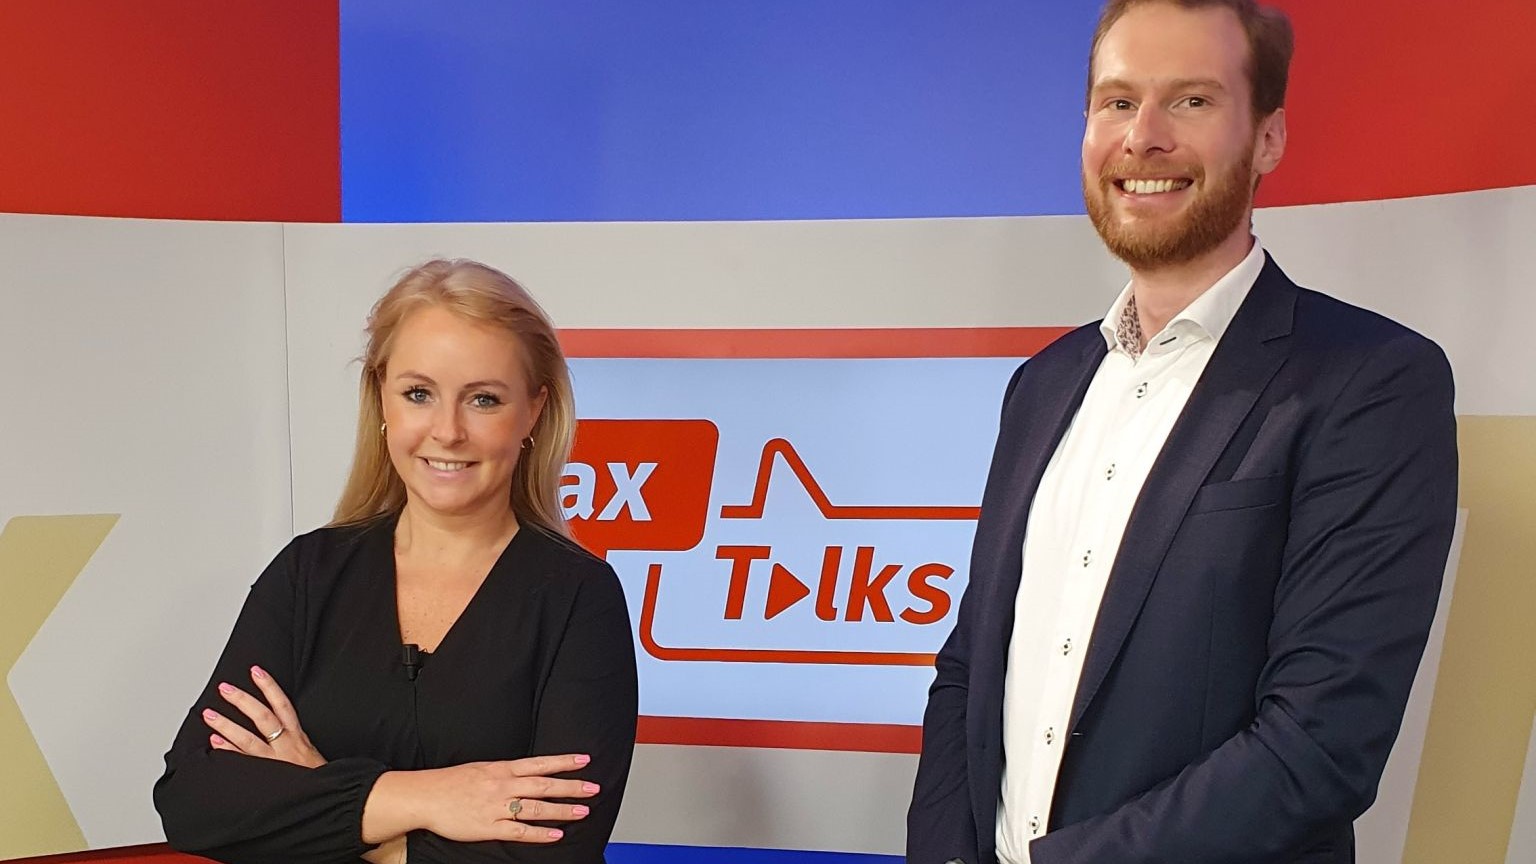
tax talks andreas de wit

Tijdens deze Tax Talks Focus-uitzending heeft mr. Andreas de Wit de werking van de liquidatieverliesregeling en de ingrijpende beperkingen die sinds 2021 gelden toegelicht. De regeling vormt een uitzondering op de deelnemingsvrijstelling maar is aanzienlijk ingeperkt door nieuwe voorwaarden.

De liquidatieverliesregeling stelt belastingplichtigen in staat om verliezen die ontstaan bij liquidatie van een deelneming toch in aftrek te brengen, ondanks de deelnemingsvrijstelling. Deze gunstige uitzondering is bedoeld om te voorkomen dat liquidatieverliezen in het geheel niet tot uitdrukking kunnen komen. Het kabinet Rutte III heeft echter in 2019 besloten tot aanscherping vanwege zorgen over uitholling van de belastinggrondslag en het strategisch timen van verliesneming door bedrijven.

Drie cumulatieve voorwaarden

Sinds 2021 is de regeling echter ingeperkt: alleen verliezen boven € 5 miljoen komen nog in aanmerking voor aftrek, en dan alleen als aan drie cumulatieve voorwaarden is voldaan: een kwantitatieve, territoriale en temporele voorwaarde. De kwantitatieve voorwaarde vereist doorslaggevende zeggenschap (meestal meer dan 50% van de stemrechten), de territoriale voorwaarde beperkt aftrek tot deelnemingen in Nederland, de EU/EER of aangewezen staten (zoals Turkije), en de temporele voorwaarde schrijft voor dat het verlies binnen drie jaar na staking van de activiteiten moet worden genomen.

Praktische gevolgen en franchise

De kwantitatieve en territoriale voorwaarden gelden alleen voor liquidatieverliezen boven de franchise van €5 miljoen per ontbonden lichaam. De temporele voorwaarde daarentegen geldt voor elk liquidatieverlies en vereist dat het verlies wordt genomen binnen drie kalenderjaren na het jaar waarin de onderneming geheel of nagenoeg geheel is gestaakt. Deze temporele beperking heeft naar verwachting de grootste impact op de Nederlandse praktijk, omdat liquidatieprocessen vaak langdurig zijn en de voorwaarde niet beperkt wordt door de franchise.

Wet: art. 13d Wet Vpb 1969

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.


Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Nieuws, Vennootschapsbelasting, Vpb & Div.bel

Reageer
Vorige artikel
Huurprijs boven markthuur leidt tot uitdeling via optierecht
Volgende artikel
Opinie | Schenkingen en erfenissen zijn inkomen

Reader Interactions

Gerelateerde berichten

Mededeling afsplitsing aandelenbelang naar buitenlandse zustermaatschappij

Het ministerie van Financiën heeft besloten de hardheidsclausule toe te passen bij een juridische afsplitsing van aandelen binnen een buitenlandse concernstructuur. Hierdoor kan een bestaande Nederlandse zuster-fiscale eenheid voor de vennootschapsbelasting onder voorwaarden fiscaal geruisloos worden voortgezet.

contract volmacht

Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026

Het Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026 actualiseert het beleid voor terugwerkende kracht bij de inbreng met fiscale afrekening (ruisende inbreng) van een onderneming in een bv of nv.

vastgoed

Onzakelijke aandeelhoudersleningen leiden tot boetes

Hof Amsterdam oordeelt dat bovenmatige rente op onzakelijke aandeelhoudersleningen verkapte winstuitdelingen vormt. De bv is bovendien grofschuldig doordat zij had moeten beseffen dat de financiering niet onder deze voorwaarden bij derden verkrijgbaar was.

winst cooperatie

Standpunt artikel 24a AWR bij rentesaldovaststellingsbeschikking

De Kennisgroep formeel recht heeft een standpunt ingenomen over de vraag of verlaging van de rentesaldovaststellingsbeschikking ook onderdeel van het geschil is als belanghebbende uitsluitend tegen de aanslag bezwaar aantekent.

ICT-systemen

Kwade trouw adviseur maakt navordering goodwill mogelijk

Gerechtshof ’s-Hertogenbosch oordeelt dat de inspecteur geen nieuw feit heeft voor navordering, maar toch mag navorderen wegens kwade trouw van de adviseur. De inspecteur maakt daarnaast de gecorrigeerde goodwill van € 684.883 aannemelijk.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×