• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Deelnemingsvrijstelling onder druk door misbruiktoets

1 april 2026 door Jessica Lindenberg

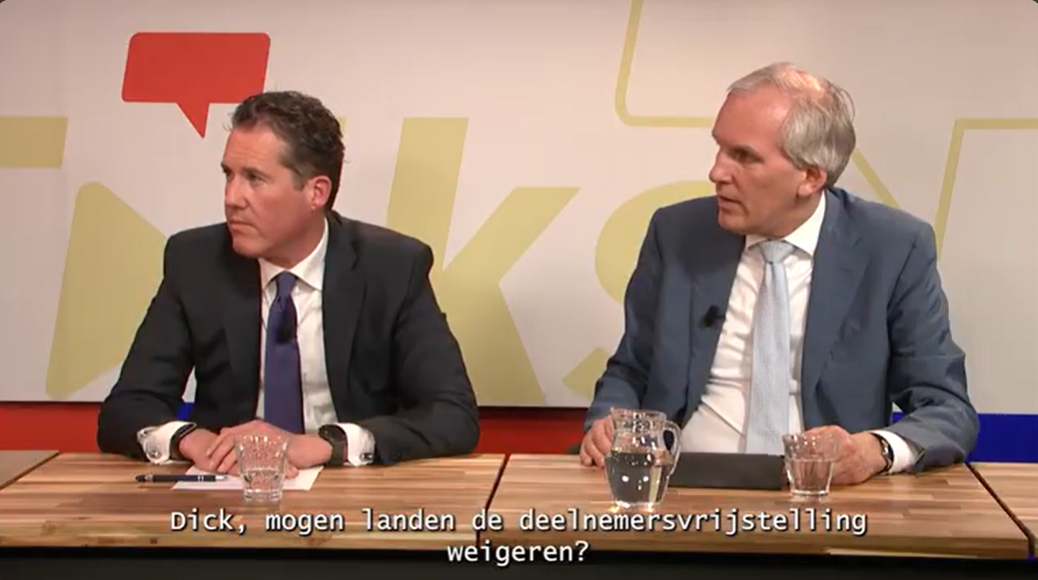
Uit het Nordcurrent-arrest van het Europees Hof van Justitie blijkt dat lidstaten de deelnemingsvrijstelling mogen weigeren bij misbruik. Dit baanbrekende arrest heeft potentiële gevolgen voor de Nederlandse praktijk, zo bespreekt mr. Dick van Sprundel tijdens Tax Talks live-uitzending van maart 2026.

Het Europees Hof van Justitie oordeelt in het Nordcurrent-arrest over een Litouwse moedermaatschappij die een dochteronderneming in het Verenigd Koninkrijk opricht voor het sluiten van contracten die vanuit Litouwen niet kunnen worden afgesloten. Op het moment dat de dochter dividend uitkeert, zijn die activiteiten al teruggevloeid naar Litouwen en functioneert de dochter feitelijk als lege entiteit. Litouwen weigert daarop de deelnemingsvrijstelling wegens misbruik. Het Hof van Justitie, dat opvallend genoeg met slechts drie rechters en zonder conclusie van een advocaat-generaal oordeelt, geeft Litouwen gelijk. Een lidstaat mag de vrijstelling weigeren wanneer sprake is van een kunstmatige constructie die gericht is op het verkrijgen van een belastingvoordeel. Daarbij moet zowel naar objectieve als subjectieve elementen worden gekeken.

Structuren kunnen van kleur verschieten

Een belangrijk punt uit het arrest is dat niet alleen het moment van opzetten van een structuur relevant is, maar ook het moment van de dividenduitkering. Een structuur die aanvankelijk zakelijk verantwoord is, kan volgens het Hof van kleur verschieten als de omstandigheden wijzigen. Dat creëert een doorlopende monitoringsverplichting voor adviseurs en belastingplichtigen. Het Hof verduidelijkt daarnaast dat misbruik zich niet beperkt tot klassieke doorstroomsituaties zoals in de Deense zaken. Ook een reguliere deelneming die feitelijk geen functie meer vervult, kan als kunstmatig worden aangemerkt. Bovendien trekt het Hof de functionele benadering die al bij het technisch aanmerkelijk belang geldt door naar de deelnemingsvrijstelling: het gaat erom of een vennootschap daadwerkelijk betrokken is bij de activiteiten van haar deelneming. Van Sprundel geeft het voorbeeld van een DGA-vennootschap waarvan de actieve deelneming wordt verkocht en er slechts een pot geld overblijft. In zo’n situatie neemt het risico op een misbruikkwalificatie aanzienlijk toe.

Gevolgen voor de Nederlandse deelnemingsvrijstelling

Voor de Nederlandse praktijk is het arrest relevant omdat Nederland de antimisbruikbepaling uit de moeder-dochterrichtlijn niet specifiek voor de deelnemingsvrijstelling implementeert. Wel kent de Wet VPB de algemene antimisbruikbepaling van artikel 29i, die voortvloeit uit de ATAD. Of de Belastingdienst op die grondslag de deelnemingsvrijstelling actief kan weigeren bij kunstmatige structuren, is onderwerp van discussie. In de vakliteratuur en tijdens de uitzending klinkt de roep om een beleidsbesluit dat meer duidelijkheid biedt. Van Sprundel waarschuwt dat met name vennootschappen met buitenlandse deelnemingen die weinig substance hebben of slechts een doorgeeffunctie vervullen, extra alert moeten zijn. Zolang een deelneming actief waarde toevoegt en goed is onderbouwd, is het risico beperkt. De hoofdboodschap is helder: blijf internationale structuren doorlopend monitoren en zorg dat deelnemingen reële functies vervullen, zodat de deelnemingsvrijstelling niet in gevaar komt.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.
Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Geen verplichte clusterbenadering bij verliesverrekening
Volgende artikel
Belasten aanvullend persoonlijk pensioenadvies blijft gehandhaafd

Reader Interactions

Gerelateerde berichten

minimumbelasting

Beleidsbesluit Wet minimumbelasting 2024

De staatssecretaris van Financiën heeft het Beleidsbesluit minimumbelasting 2024 gepubliceerd. Het besluit bevat beleid en verduidelijkingen over de toepassing van de Wet minimumbelasting 2024 (WMB 2024), mede gebaseerd op eerder gepubliceerde kennisgroep- en beleidsstandpunten.

eu proof

EU-onderzoek: geen nieuw Europees fiscaal nummer, wel betere controle van bestaande TIN’s

De Europese Commissie heeft onderzoek laten doen naar het gebruik van Taxpayer Identification Numbers (TIN's), oftewel fiscale identificatienummers, en de mogelijkheden om deze nummers beter te controleren. TIN's spelen een belangrijke rol bij de automatische uitwisseling van fiscale informatie tussen EU-lidstaten. Belastingdiensten gebruiken ze om ontvangen gegevens aan de juiste belastingplichtige te koppelen.

faillissement

Standpunt beëindigde bedrijfsactiviteiten

De Kennisgroep Pijler 2 heeft de vraag beantwoord of een entiteit waarvan de activiteiten voor financiële verslaggevingsdoeleinden als beëindigde bedrijfsactiviteiten (hierna: discontinued operations) worden aangemerkt, die niet ter verkoop werd of wordt gehouden, als een groepsentiteit kwalificeert voor de toepassing van de Wet minimumbelasting 2024.

euro stapel

Landen dringen aan op EU-voorstel overwinst, Brussel wil dat niet

Zes EU-lidstaten dringen aan op een EU-breed voorstel voor een belasting op bedrijven die enorme winst hebben gemaakt door de hoge energieprijzen, maar de Europese Commissie komt voorlopig niet met een plan daarvoor. Dat zei Eurocommissaris Valdis Dombrovskis voorafgaand aan overleg met EU-ministers van Economie en Financiën in Dublin.

Duitse pensioenen deels belast in Nederland

Hof ’s-Hertogenbosch oordeelt dat een Duits ambtenarenpensioen volledig en een Duitse Altersrente gedeeltelijk in box 1 belastbaar zijn. Omdat de inspecteur beide pensioenen volledig heeft vrijgesteld, zijn de aanslagen eerder te laag dan te hoog vastgesteld.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2)

Online cursus Internationale aspecten van Nederlandse belastingwetgeving

AGENDA

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×