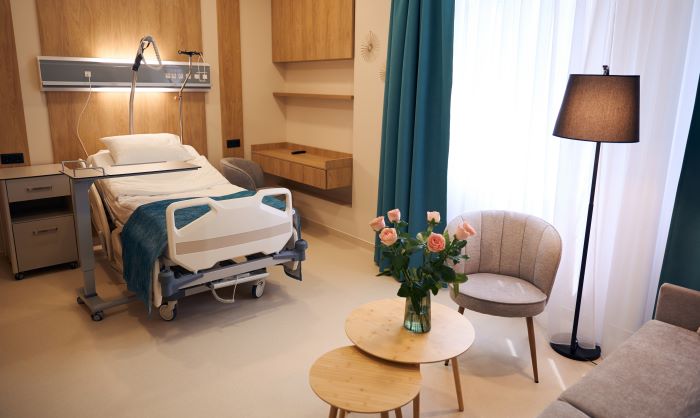
Hof Den Haag oordeelt dat de prestatie van een low care hospice één ondeelbare hospiceprestatie vormt. De prestatie is niet vrijgesteld van btw, waardoor het hospice recht heeft op aftrek van de btw op de bouwkosten.
Een stichting exploiteert twee low care hospices voor terminaal zieke mensen. Gasten betalen € 38 per dag voor hun verblijf. Zij krijgen een gemeubileerde kamer, eten en drinken en ondersteuning van vrijwilligers. De vrijwilligers helpen onder meer bij lichte huishoudelijke werkzaamheden, lichamelijke verzorging en emotionele ondersteuning. De medische en verpleegkundige zorg wordt niet door de stichting geleverd, maar door huisartsen en thuiszorgorganisaties. Voor de bouw van een nieuwe hospicevestiging heeft de stichting btw in aftrek gebracht. De inspecteur stelt dat de stichting vrijgestelde prestaties verricht en daarom geen recht heeft op aftrek. In geschil is of de hospiceprestatie belast is met btw of onder een van de vrijstellingen van art. 11 Wet OB 1968 valt.
Eén ondeelbare hospiceprestatie
Anders dan de rechtbank ziet het hof het ter beschikking stellen van de kamer niet als de hoofddienst. Vanuit het oogpunt van de gemiddelde gast vormen het verblijf, eten en drinken en de ondersteuning samen één ondeelbare prestatie. Het gaat om het faciliteren van zorg om gasten in hun laatste levensfase een zo hoog mogelijke kwaliteit van leven te bieden.
Geen btw-vrijstelling
De hospiceprestatie valt niet onder de medische vrijstelling. De stichting verleent zelf geen medische zorg, maar algemene verzorging, huishoudelijke hulp en emotionele ondersteuning. Ook de vrijstelling voor diensten van sociale of culturele aard geldt niet. De stichting is geen ziekenhuis of vergelijkbare inrichting en de ANBI-status betekent niet dat zij voor de btw als instelling van sociale aard is erkend. Van vrijgestelde verhuur is evenmin sprake, omdat het ter beschikking stellen van de kamer geen zelfstandige hoofddienst vormt. Het hoger beroep van de inspecteur is daarom ongegrond. De stichting behoudt haar recht op aftrek van de btw op de bouwkosten.
Wet: art. 11 lid 1 onderdelen b, c en f Wet OB 1968
Bron: Gerechtshof Den Haag, 27-05-2026, ECLI:NL:GHDHA:2026:2775, BK-25/157 en BK-25/158 | NDFR



Geef een reactie