• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

In Nederland beleggen via buitenlands fonds kent ook nadelen

4 november 2019 door Remco Latour

Onbelaste uitkering van buitenlandse stichting

Als een belastingplichtige een gerechtigdheid tot het inkomen van een buitenlands lichaam heeft verzwegen, heeft de Belastingdienst twaalf jaar de tijd om de te weinig betaalde inkomstenbelasting na te vorderen. Deze verlengde navorderingstermijn is ook van toepassing voor zover het vermogen van het buitenlandse lichaam bestaat uit Nederlandse bankrekeningen en beleggingen.

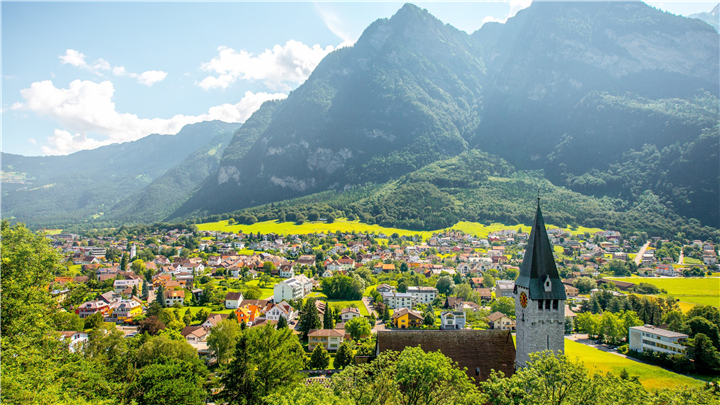
Een echtpaar had vijf kinderen. De vader had een lichaam opgericht naar Liechtensteins recht. Dit lichaam was niet belastingplichtig in Nederland. Het vermogen van het Liechtensteinse lichaam bevatte in 2002 en 2003 niet alleen saldi op buitenlandse bankrekeningen, maar ook positieve saldi op Nederlandse bankrekeningen. De vader, en na zijn overlijden de moeder, waren de eerste gerechtigde tot het vermogen van het Liechtensteinse lichaam. Zij hadden echter dit vermogen nooit opgegeven. De moeder overleed in 2010. In 2014 geven hun erfgenamen de gerechtigdheid in het Liechtensteinse lichaam op in een inkeermelding.


Zelfstandige entiteit

De Belastingdienst legt de erven van het echtpaar navorderingsaanslagen inkomstenbelasting over 2002 tot en met 2006 op. Een zoon van het echtpaar tekent beroep aan tegen deze aanslagen. Hij stelt dat de navorderingstermijn maar vijf jaar is voor zover het verzwegen vermogen betrekking heeft op de Nederlandse bezittingen van het Liechtensteinse lichaam. Hof Den Bosch oordeelt echter dat het vermogen van het Liechtensteinse lichaam wel fiscaal aan de vader was toe te rekenen, maar dat het lichaam toch een zelfstandige entiteit is. Het lichaam is de rekeninghouder, zodat de Nederlandse bankrekeningen behoren tot het vermogen van het Liechtensteinse lichaam. Nu de ouders gerechtigd waren tot het vermogen van een buitenlands lichaam en deze gerechtigdheid hebben verzwegen, geldt de verlengde navorderingstermijn van twaalf jaar voor het hele verzwegen vermogen.


Wet: art. 16, derde en vierde lid AWR


Bronnen: Gerechtshof ’s-Hertogenbosch 9 mei 2019 (gepubliceerd 31 oktober 2019), ECLI:NL:GHSHE:2019:1736 en Gerechtshof ’s-Hertogenbosch 9 mei 2019 (gepubliceerd 31 oktober 2019), ECLI:NL:GHSHE:2019:1737

Filed Under: Financiële planning, Fiscaal nieuws, Formeel belastingrecht, Nieuws

Reageer
Vorige artikel
Hogere proceskostenvergoeding bij kennelijk onredelijk handelen van bestuursorgaan
Volgende artikel
Hocus pocus … nieuwbouw!

Reader Interactions

Gerelateerde berichten

Late verrekening lijfrente na scheiding blijft belast

Een bedrag dat een vrouw ruim twintig jaar na haar echtscheiding ontvangt ter verrekening van verzwegen lijfrentepolissen, is belast in box 1. Het lange tijdsverloop en het feit dat de lijfrente al volledig is uitgekeerd, maken dat niet anders.

pensioen uit Belgie

Nederland mag volledig heffen over Belgisch pensioen

Nederland heeft als woonstaat het exclusieve heffingsrecht over een Belgisch pensioen en een Belgische verzekeringsuitkering. De in België ingehouden bedrijfsvoorheffing geeft daarom geen recht op Nederlandse voorkoming van dubbele belasting.

Box 2 of box 3 vraagt om rekenen én spreiden

De keuze tussen beleggen in privé of via de BV hangt af van het verwachte rendement en de kosten. Tijdens de Tax Talks-focusuitzending bespreekt Jeroen Knol waar het omslagpunt ligt en waarom ook spreiding, flexibiliteit en liquiditeit belangrijk zijn.

Hoge Raad

Bezwaarprocedure valt niet onder recht op eerlijk proces

De Hoge Raad oordeelt dat art. 47 van het EU-Handvest niet van toepassing is op de bezwaarprocedure. De inspecteur voldoet aan de hoorplicht als hij de belastingplichtige voldoende gelegenheid geeft om te worden gehoord.

Hof mag nieuwe machtiging eisen bij twijfel aan volmacht

De Hoge Raad oordeelt dat een hof een gemachtigde mag vragen om een recente machtiging. Als die ondanks een herstelmogelijkheid niet wordt verstrekt, mag het hoger beroep niet-ontvankelijk worden verklaard.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Opleidingen

Masterclass Actualiteiten vermogensstructurering 2025

Masterclass Actualiteiten vermogensstructurering 2026

Specialisatieopleiding Vermogensstructurering

Online cursus toepassing box 3 in de praktijk

Future Fit Professionals

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×