• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Prinsjesdag 2020: verwachte wijzigingen rond de auto

1 september 2020 door Remco Latour

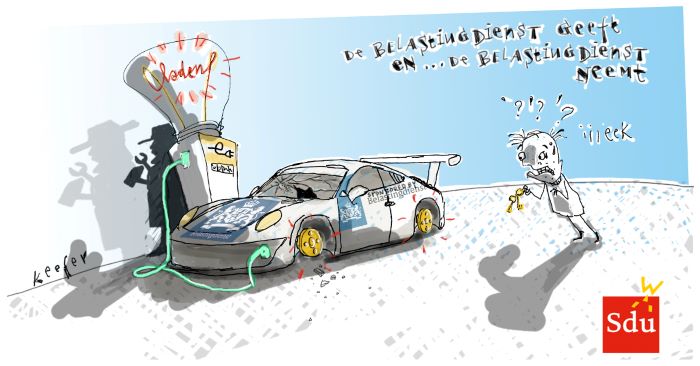
Op Prinsjesdag 2020 zal het kabinet naar verwachting een paar fiscale maatregelen met betrekking tot de auto nemen.

Aanpassing bijtelling voor zonnecelauto

In principe moet de werkgever die een auto van de zaak ter beschikking stelt aan zijn werknemers een bijtelling toepassen vanwege het privégebruik. Normaal gesproken bedraagt deze bijtelling 22% van de catalogusprijs van de auto inclusief BPM. Als de CO2-uitstoot van de auto 0 gram per kilometer is, mag de werkgever de bijtelling verminderen met 14% (10% in 2021). Tenzij de auto rijdt op waterstof, bedraagt deze vermindering hooguit € 6.300 (€ 4.000 in 2021). Een vergelijkbare regeling geldt voor IB-ondernemers met een auto van de zaak. Het kabinet wil dat de maximering van de vermindering ook voor zonnecelauto’s buiten beschouwing blijft. Deze maatregel zal de staatssecretaris van Financiën naar verwachting opnemen in het pakket Belastingplan 2021.

Aanpassing berekening BPM

De tabel waarmee men in beginsel de verschuldigde BPM berekent, is al aangepast op 1 juli 2020. Maar de staatssecretaris wil de schijfgrenzen en tarieven verder aanscherpen voor de jaren 2021 tot en met 2025. Meer details za hij waarschijnlijk bekend maken met het opnemen van dit voorstel in het pakket Belastingplan 2021.

Vervroegd heffingsmoment BPM

Onder de huidige wetgeving is de BPM verschuldigd op het moment waarop de tenaamstelling van een personenauto, bestelauto of motorrijwiel in het kentekenregister plaatsvindt. De staatssecretaris wil dit heffingsmoment naar voren halen. Het moment van inschrijving in het kentekenregister moet het nieuwe heffingsmoment worden. Ook deze wijziging wil de staatssecretaris onderbrengen in het pakket Belastingplan 2021.

Verlenging verlaging energiebelasting voor laadpaal

Voor zover het verbruik van elektriciteit over een periode van twaalf maanden niet meer bedraagt dan 10.000 kWh, bedraagt de verschuldigde energiebelasting € 0,09770 per kWh. Dit tarief daalt in beginsel tot € 0,05083 per kWh als de gebruiker de elektriciteit gebruikt voor een laadpaal voor een elektrische auto. Deze verlaging van het tarief van de energiebelasting is van tijdelijke aard. De wetgever had bepaald dat deze verlaging per 1 januari 2021 zou eindigen. De staatssecretaris overweegt om de verlaging wat langer te laten bestaan. Zijn uiteindelijke beslissing hangt af van de uitslag van een onderzoek. Het is mogelijk dat rond Prinsjesdag 2020 de staatssecretaris de knoop doorhakt.

Wet: art. 3.20 Wet IB 2001 en art. 13bis, tweede lid Wet LB 1964, art. 1, tweede lid en 9 Wet BPM 1992 en art. 59, eerste lid, onderdeel c en 60a, eerste lid Wbm

Bronnen: Ministerie Financiën 10 februari 2020, nr. 2020-0000028562 en Ministerie van Financiën 19 mei 2020, nr. 2020-0000076429

> Prinsjesdag 2020: verwachte wijzigingen voor loonheffingen

> Prinsjesdag 2020: verwachte wijzigingen in winstbelastingen

> Prinsjesdag 2020: verwachte wijzigingen voor particulieren

> Prinsjesdag 2020: overige verwachte wijzigingen

Op de hoogte van alle besparingskansen?

Hoe laat ú aan uw cliënten zien dat u altijd op de hoogte bent van de laatste ontwikkelingen en nieuwe besparingskansen? Met de Prinsjesdagspecial Belastingplan 2021 heeft u een compleet overzicht in handen, geschreven in de taal van uw klant. U ontvangt de special al op de avond van Prinsjesdag. Tip van de redactie: pas de special aan in uw eigen huisstijl en zet ‘m meteen door in het kader van relatiemarketing!


Pre-order nu

Filed Under: Belastingplan, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Materieel werkgeversbegrip voor sociale verzekeringen
Volgende artikel
Vaststellingsperiode tegemoetkomingen agrarische sector verlengd

Reader Interactions

Gerelateerde berichten

box 3 rendement

Wetsvoorstel novelle uitbreiding vermogenswinstbelasting box 3

De novelle bij de Wet werkelijk rendement box 3 breidt de toepassing van de vermogenswinstbelasting uit van aandelen en winstbewijzen in startende ondernemingen naar financiële instrumenten in het algemeen. Daarnaast wijzigt de novelle de tarieven in box 2 en wordt de grens voor de excessieflenenregeling stapsgewijs verlaagd.

Derde nota van wijziging BP 2027

De derde nota van wijziging bij het Belastingplan 2027 wijzigt onder meer de aftrek specifieke zorgkosten, het verlaagde btw-tarief voor sierteelt en de tabelcorrectiefactor. De eerder voorgestelde volledige afschaffing van de aftrek specifieke zorgkosten per 2028 gaat niet door; de regeling wordt wel versoberd.

Kabinet past Belastingplan en plannen voor box 3 aan

Het kabinet maakt extra middelen vrij voor koopkracht, behoudt de aftrek voor specifieke zorgkosten en komt met een aangepast voorstel voor box 3. De vermogenswinstbelasting wordt uiterlijk in 2029 ingevoerd en indien haalbaar al in 2028.

Eerenberg: uitstel box 3 kost schatkist miljarden

Dat de invoering van een nieuw stelsel voor vermogensbelasting met een jaar wordt uitgesteld, kost de schatkist naar verwachting miljarden. Dat verwacht staatssecretaris Eelco Eerenberg. Hoeveel het exact gaat kosten, wordt later dinsdag bekend.

ministerie financien

Antwoorden op vragen uit eerste wetgevingsoverleg pakket Belastingplan 2027

Staatssecretaris Eerenberg heeft vragen beantwoord over het pakket Belastingplan 2027. De Tweede Kamer heeft deze vragen gesteld tijdens het eerste wetgevingsoverleg op maandag 12 oktober 2026.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar voorjaarsnota & vooruitblik Belastingplan 2028 | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


