• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Recordhoogte voor WOZ-waarde

10 september 2020 door Anne-Marie Noordenbos

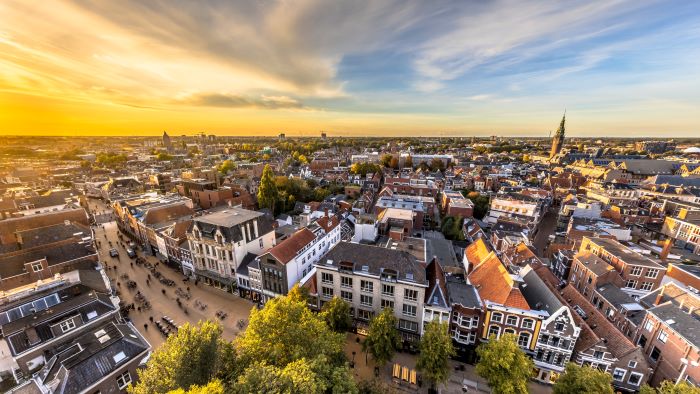
WOZ-waarde groningen

De WOZ-waarde van woningen heeft een recordhoogte bereikt. Op 1 januari 2020 was de gemiddelde waarde € 270.000, meldt het Centraal Bureau voor de Statistiek. Het is 8,9 procent meer dan een jaar eerder en de grootste stijging in jaren. De WOZ-waarde stijgt al vijf jaar op rij

In Weesp steeg de gemiddelde woningwaarde met bijna 22 procent het hardst. De gemiddelde WOZ-waarde ging daar naar 351.000 in 2020. Van de vier grootste steden steeg in Rotterdam de gemiddelde WOZ-waarde het sterkst, met bijna 16 procent tot 222.000 euro per woning. In Amsterdam steeg de gemiddelde WOZ-waarde met bijna 11 procent tot 418 .000 per woning, de kleinste stijging binnen de G4.

Sterkste stijging in Groningen en Flevoland

De stijgingspercentages van de gemiddelde woningwaarde waren het hoogst in de provincies Groningen en Flevoland. In Groningen steeg de gemiddelde woningwaarde met 12 procent naar 186.000. Daarmee is de gemiddelde WOZ-waarde in Groningen nog wel het laagst van alle provincies.

WOZ-waarde volgt huizenprijs

De WOZ-waarde volgt de prijsontwikkeling van bestaande koopwoningen met een jaar vertraging. Deze vertraging komt doordat woningen voor de WOZ in 2020 worden getaxeerd naar de waarde van 1 januari van het voorgaande jaar, dus 1 januari 2019. De huizenprijzen stijgen vanaf 2014, in lijn daarmee laat de WOZ-waarde na 2015 een stijging zien.

Naast het effect van taxatie van een jaar eerder, worden bij de ontwikkeling van de WOZ-waarde alle woningen meegenomen, ook huurwoningen en niet verkochte koopwoningen. Daarnaast verandert de woningvoorraad door nieuwbouw en sloop, wat over het algemeen een verhogend effect heeft op de ontwikkeling van de WOZ-waarde. 

Bron: CBS, 10 september 2020

Dagelijks op de hoogte van het laatste fiscale nieuws? Meld u nu aan voor de nieuwsbrief van Taxence.
Aanmelden nieuwsbrief Taxence

Filed Under: Eigen woning, Fiscaal nieuws, Heffing lagere overheden, Nieuws

Reageer
Vorige artikel
NOB kritisch op fraudegevoeligheid in wetsvoorstel richtlijnen elektronische handel
Volgende artikel
De Belastingdienst een hak gezet?

Reader Interactions

Gerelateerde berichten

btw vastgoed

Ongerealiseerde waardestijging woning telt mee in box 3

Hof ’s-Hertogenbosch oordeelt dat een woning op 31 december 2020 juridisch is geleverd doordat de leveringsakte die dag bij het Kadaster is aangeboden. De verkoopopbrengst van € 643.000 behoort daardoor op 1 januari 2021 als vordering tot box 3.

woning-verkoop

Standpunt samenloop zesmaandsgoedkeuring en eigenwoningreserve

De Kennisgroep onroerende zaken heeft een vraag beantwoord over de zogenoemde zesmaandsgoedkeuring voor verbouwingsleningen als rekening moet worden gehouden met een eigenwoningreserve en een deel van de kosten van de verbouwing in het volgende kalenderjaar wordt gemaakt. Een belastingplichtige heeft bij de verkoop van zijn oude eigen woning een eigenwoningreserve gerealiseerd. Aan het begin van... lees verder

eigenwoningschuld

Standpunt oversluiten eigenwoningschuld en al verstreken looptijd

De Kennisgroep onroerende zaken heeft de vraag beantwoord of sprake is van een eigenwoningschuld na het oversluiten van een eigenwoningschuld met een verstreken looptijd en tegelijkertijd het aangaan van een nieuwe annuïtaire schuld voor de verbouwing van de eigen woning waarbij beide schulden een looptijd van 360 maanden hebben.

hypotheek

Kamervragen flexibele hypotheken

Het kabinet erkent het belang van hypotheekproducten die aansluiten bij de levensfasen van mensen. Langere looptijden zijn al mogelijk, maar kunnen leiden tot hogere totale rentelasten en grotere financiële risico’s voor huishoudens.

startersvrijstelling

Geen aanleiding voor onderzoek naar familiehypotheken

Het kabinet ziet op dit moment geen aanleiding voor een afzonderlijk onderzoek naar familiehypotheken en schenk-leenconstructies. Bij een constructie waarbij vanaf het begin de bedoeling is dat de rente uit schenkingen wordt betaald, is de betaalde rente volgens de Belastingdienst niet aftrekbaar. Om aanspraak te maken op hypotheekrenteaftrek gelden voor een familiehypotheek in principe dezelfde... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

AGENDA

Masterclass Vermogen in box 1, 2 en 3: de afwegingen | PE Accreditatie

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2) | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames | PE Accreditatie

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×