• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Ondernemer moet zich voorbereiden op ViDA-maatregelen

27 juni 2024 door Remco Latour

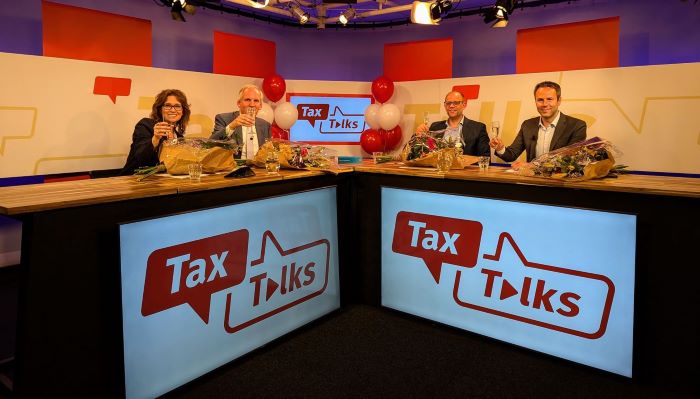
Prof. mr. dr. Madeleine Merkx behandelt in de Tax Talks Live Jubileum uitzending van 25 juni 2024 de toekomstige wijzigingen in het kader van de VAT in the digital age.

Op 8 december 2022 heeft de Europese Commissie (EC) een reeks maatregelen voorgesteld om het Europese systeem van de btw (in het Engels Value-Added Tax, afgekort VAT) te moderniseren. Dit pakket maatregelen heeft als thema VAT in the digital age, afgekort ViDA. Begin mei 2024 zijn in verband met ViDA nieuwe teksten voor een ontwerprichtlijn en twee ontwerpverordeningen bekend gemaakt. Merkx legt uit dat ViDA drie pijlers kent:

  • E-invoicing en digital reporting. De bijbehorende maatregelen moeten ingaan op 1 juli 2030.
  • Maatregelen die op 1 juli 2027 moeten ingaan en zien op de platformeconomie; en
  • De single VAT-registration, die ook per 1 juli 2027 mogelijk moet worden.

E-invoicing en digital reporting

De pijler E-invoicing en digital reporting houdt in dat per 1 juli 2030 ondernemers in ieder geval voor grensoverschrijdende transacties binnen tien werkdagen een e-factuur moeten uitreiken. Deze invoice moet voldoen aan een bepaald EU-format. Binnen die tien werkdagen moeten leveranciers en dienstverleners ook data van de facturen rapporteren bij de fiscus. De afnemer moet dat eveneens doen nadat hij de factuur heeft ontvangen. Hij heeft daarvoor vijf dagen de tijd. Zo kunnen de fiscale autoriteiten mismatches traceren. Merkx stelt dat deze nieuwe maatregelen een enorme impact zullen hebben op ondernemers. Ondernemers die grensoverschrijdende transacties verrichten of afnemen, zullen hun IT op orde moeten hebben. Merkx raadt deze ondernemers aan tijdig te beginnen met de aanpassingen doorvoeren. Doordat de fiscus veel meer informatie tot zich zal krijgen, kan het fiscale speelveld ook veranderen. Merkx vraagt zich af of dit de oplossing is voor de btw-fraude.

Platformeconomie en Single VAT-registration

Bij platformeconomie kan men denken aan de verhuur van accommodaties via Airbnb en passagiersvervoer zoals Uber dat aanbiedt. De EC wil dat zulke platforms verantwoordelijk worden voor het afdragen van de verschuldigde btw. De single VAT-registration betekent dat een btw-ondernemer alleen maar een btw-registratie in zijn eigen land hoeft te hebben. De maatregelen moeten althans zo veel mogelijk voorkomen dat ondernemers zich in het buitenland moeten registreren.

ViDA-maatregelen nog niet aangenomen

De voorgestelde maatregelen zijn echter nog niet aangenomen, doordat de vereiste unanimiteit ontbrak. Lidstaat Estland heeft nog steeds bezwaren. Wat nu “op tafel ligt”, is echter volgens Merkx al een compromis tussen de Lidstaten. Zij verwacht daarom dat de overige Lidstaten de nodige moeite zullen doen om Estland over de streep te trekken. Dat de EC compleet nieuwe maatregelen gaat opstellen, acht Merkx niet erg waarschijnlijk.

Kijk hier naar een compilatie van de uitzending.

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.


Meer informatie

Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Aanleveren rapportages DAC7 nu het hele kalenderjaar mogelijk
Volgende artikel
Kwijtscheldingswinst belast

Reader Interactions

Gerelateerde berichten

Verhuur aan franchiseketen maakt bv een OZR voor de heffing

Hof Arnhem-Leeuwarden oordeelt dat een bv die vastgoed verhuurt aan een franchiseketen voldoet aan de doeleis voor een onroerendezaakrechtspersoon. Dat de franchiseketen het pand doorverhuurt aan een dochter-bv die er een supermarkt exploiteert, maakt de verhuur niet tot eigen gebruik binnen het concern.

Btw-vrijstelling geldt ook voor zelfstandige kinderopvang

Hof Arnhem-Leeuwarden oordeelt dat een zelfstandig pedagogisch medewerker de btw-vrijstelling voor kinderopvang kan toepassen. De vrijstelling is niet beperkt tot de houder van een geregistreerd kindercentrum.

Woongebruik verhindert btw-belaste verhuur werkkamer

Ook zeer beperkt woongebruik staat btw-belaste verhuur van een werkkamer in de weg, oordeelt de Hoge Raad.

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus btw en internationaal zakendoen

Masterclass Btw-processen in SAP S/4HANA

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


