• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

2019: gemiste kansen, gebrek aan visie en gebroken beloftes

13 december 2019 door Remco Latour

RB:NOB Bartjan Zoetmulder; Fons Overwater

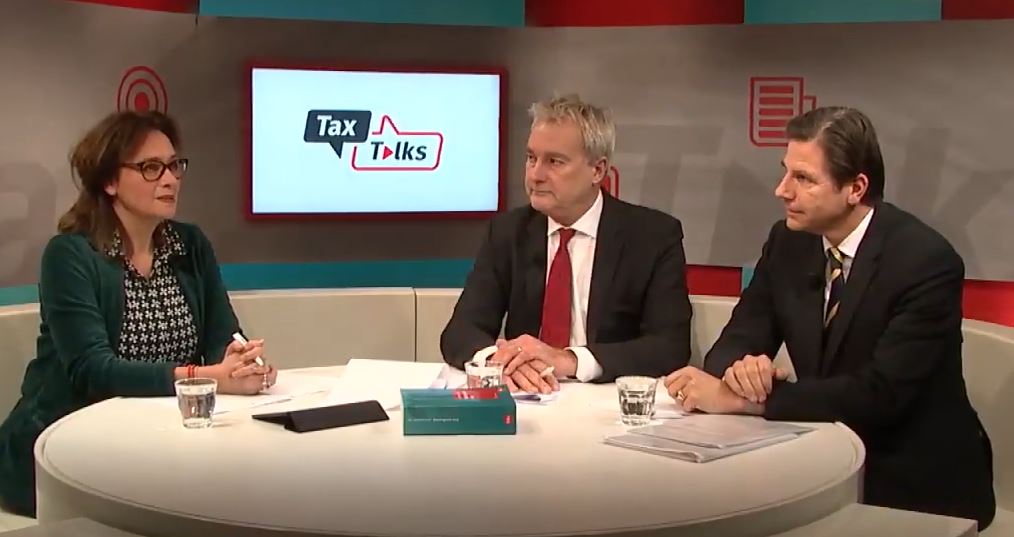
Mr. drs. Fons Overwater en mr. Bartjan Zoetmulder, voorzitters van het Register Belastingadviseurs respectievelijk Nederlandse Orde van Belastingadviseurs, keken bij Tax Talks terug op 2019 en vooruit op 2020. Het jaar 2019 was teleurstellend wat fiscale wetgeving betreft. Het is nog maar de vraag of 2020 op dat gebied verbetering zal brengen.

Overwater typeert 2019 als het jaar van de gemiste kansen en gebrek aan visie. De Belastingdienst heeft dit jaar meer geld binnengehaald dan voorzien. Maar het ministerie van Financiën heeft deze kans niet benut om het belastingstelsel te vereenvoudigen. Zoetmulder ziet 2019 als het jaar van de niet-nagekomen beloftes. De toegezegde verlaging van de vennootschapsbelasting zal immers achterwege blijven. Maar de in het Belastingplan 2019 voorgestelde verhoging van de box 2-tarief van 25% naar 26,25% per 1 januari 2020 gaat wel door

Meer narigheid voor dga’s en ondernemers

De dga gaat het bovendien zwaar krijgen als de Wet excessief lenen bij eigen vennootschap doorgaat. Overwater hoopt dat deze wet er niet komt, want hij vindt het een slechte maatregel. Volgens hem zou het beter zijn om te streven naar een rechtsvorm neutrale winstbelasting. Zoetmulder is evenmin over de maatregel te spreken. Hij stelt dat deze maatregel tot meervoudige heffing leidt. Overwater meent dat anticiperen op deze maatregel mogelijk is door nog dit jaar dividend uit te keren. Dat bespaart 1,25% aanmerkelijk belangheffing. Aan de andere kant belandt dit dividend ook weer in box 3. Uiteindelijk is het maatwerk, aldus Overwater.

Einde zelfstandigenaftrek?

Overigens zit het de IB-ondernemers evenmin mee. Zij krijgen immers te maken met de afbouw van de zelfstandigenaftrek. Een trieste maatregel in de woorden van Overwater, die verwacht dat de zelfstandigenaftrek in 2028 goeddeels of volledig verdwenen zal zijn.

Wet: art. 2.12 en 3.76 Wet IB 2001 en art. 22 Wet Vpb 1969

Kijk hier naar een compilatie van de uitzending
Meer weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.
Filed Under: BV & DGA, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Hoger beroep gegrond maar geen proceskostenvergoeding
Volgende artikel
Uitstelregeling belastingconsulenten wijzigt

Reader Interactions

Gerelateerde berichten

Standpunt over creëren schuldvordering bij afsplitsing

De Kennisgroep aanmerkelijk belang heeft de vraag beantwoord of het bij een afsplitsing creëren van een schuldvordering, zonder dat daar een tegenprestatie tegenover staat, leidt tot een regulier voordeel in de zin van artikel 4.12 van de Wet inkomstenbelasting 2001.

overgang pensioen

Geen onrechtmatig handelen inspecteur, geen schadevergoeding

Rechtbank Den Haag wijst het verzoek van een bv om vergoeding van materiële en immateriële schade af. Omdat de aan de bv en haar dga opgelegde aanslagen terecht zijn, valt niet in te zien dat de inspecteur onrechtmatig heeft gehandeld.

dga-salaris

Verkapte uitdeling in 2019 belast, herstel faalt in 2023

Gerechtshof Den Haag oordeelt dat de dga van een holding-bv in 2019 een regulier voordeel uit aanmerkelijk belang van € 116.324 heeft genoten. De rechtstreekse betaling uit de agioreserve is een verkapte uitdeling door de holding, die de dga niet ongedaan maakt met herstelacties in 2023.

dga-salaris

Gepensioneerde dga ontkomt niet aan gebruikelijk loon

Rechtbank Gelderland oordeelt dat de dga geen feiten en omstandigheden aannemelijk maakt die een lager gebruikelijk loon dan het normbedrag van € 47.000 rechtvaardigen. Dat hij met pensioen is en de bedrijfsactiviteiten zijn afgebouwd, is daarvoor onvoldoende.

dga; directeur; geld lenen; bv

Standpunt gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling

De Kennisgroep loonheffing algemeen heeft een standpunt ingenomen over de toepassing van de doorbetaaldloonregeling en de gebruikelijkloonregeling als sprake is van een niet reële overeenkomst van opdracht. Het standpunt KG:204:2022:21 wordt hierbij ingetrokken.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Verdiepingscursus DGA-advisering

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Inbreng in en terugkeer uit de BV

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×