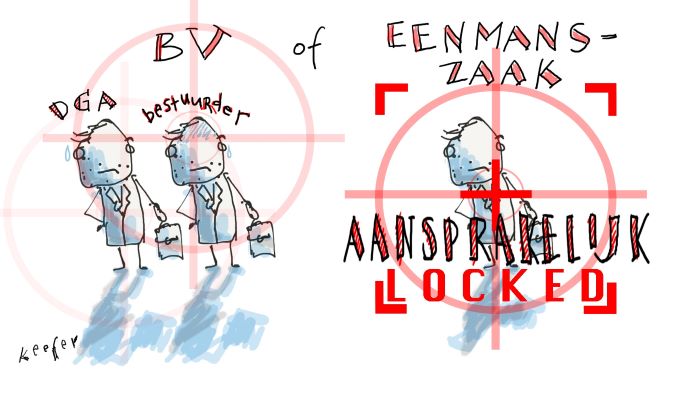
Een ondernemer kan veel civiele aansprakelijkheid ontlopen door zijn onderneming van zijn eenmanszaak te laten overgaan naar een eigen B.V. Maar onder bepaalde omstandigheden is hij nog steeds aansprakelijk te stellen.
Eenmanszaak
Als een ondernemer via een eenmanszaak zijn bedrijf uitoefent, is duidelijk hoe het zit met de aansprakelijkheid: de ondernemer zelf is volledig aansprakelijk. Heeft zijn onderneming onvoldoende vermogen om de verplichtingen tegenover schuldeisers te voldoen? Dan mogen de schuldeisers het privévermogen van de ondernemer aanspreken. Is de ondernemer in gemeenschap van goederen getrouwd? Dan kunnen de schuldeisers ook het vermogen van zijn echtgenoot aanspreken. Wel kan de beslagvrije voet een praktische belemmering vormen voor het innen van schulden.
Aansprakelijkheid aandeelhouder
Als de ondernemer via zijn B.V. zijn bedrijf uitoefent, heeft hij doorgaans op twee manieren te maken met aansprakelijkheid: als aandeelhouder en als bestuurder. Zijn aansprakelijkheid als aandeelhouder is in principe beperkt tot het kapitaal dat hij in de B.V. heeft gestopt. Bij een faillissement van de B.V. zijn immers de aandeelhouders als laatste gerechtigd tot het kapitaal van de B.V. Overigens kan in geval van faillissement de curator een aandeelhouder verplichten een nog niet gedane verplichte storting op aandelen alsnog te verrichten. Bovendien kunnen de statuten van een B.V. eventueel voorschrijven dat aan het aandeelhouderschap meer verplichtingen kleven. De dga kan zich bijvoorbeeld genoodzaakt zien om zo’n bepaling in de statuten op te nemen omdat de B.V. anders geen aanvullende financiering krijgt.
Aansprakelijkheid bestuurder
Kenmerkend van de dga is dat hij tevens de rol van (indirect) bestuurder van de B.V. vervult. Vanuit die hoedanigheid krijgt hij veel meer te maken met aansprakelijkheid dan vanuit zijn positie als aandeelhouder. Dit is met name het geval als de B.V. failliet gaat en onvoldoende vermogen heeft om de schuldeisers te voldoen. In dat geval zijn de bestuurders hoofdelijk aansprakelijk als:
- het bestuur zijn taak kennelijk onbehoorlijk heeft vervuld;
- het aannemelijk is dat het onbehoorlijk bestuur een belangrijke oorzaak is van het faillissement; en
- het onbehoorlijk bestuur in de periode van drie jaar voor het faillissement heeft plaatsgevonden.
Wetsvermoeden onbehoorlijk bestuur
Civielrechtelijk geldt het vermoeden dat sprake is van onbehoorlijk bestuur dat een belangrijke oorzaak is voor het faillissement als:
- het bestuur niet voldoet aan zijn administratieve verplichtingen. Bij administratieve verplichtingen moet men denken aan het voeren van een juiste en inzichtelijke administratie; opstellen van balans en resultatenrekening, bewaarplicht en dergelijke;
- het bestuur de jaarrekening van de B.V. niet tijdig openbaar heeft gemaakt en evenmin is ontheven van deze verplichting; of
- de B.V. een volledig aansprakelijke vennoot is van een vof of C.V. en de administratie van die vof/ C.V. niet goed bijhoudt.
Ontsnappen aan aansprakelijkheid
Een bestuurder kan de civiele aansprakelijkheid ontlopen als hij bewijst dat hem geen blaam treft voor het onbehoorlijk bestuur. Daarnaast moet hij aantonen dat hij niet laks is geweest in het treffen van maatregelen om de gevolgen van het onbehoorlijk bestuur tegen te gaan. Overigens leiden onbelangrijke verzuimen op zich niet tot de toepassing van het wetsvermoeden. Deze ontsnappingsmogelijkheden sluiten niet uit dat de curator een vordering tegen de dga instelt op grond van overeenkomst met de dga zelf.
Vermindering door de rechter
Lukt het de dga niet om hoofdelijke aansprakelijkheid te ontlopen, dan kan hij nog naar de rechter stappen. Als de rechter oordeelt dat de aansprakelijkstelling bovenmatig is, kan hij de claim van de schuldeisers verlagen. De rechter kan bijvoorbeeld constateren dat het onbehoorlijk bestuur niet ernstig genoeg was om de claim van de schuldeiser volledig te honoreren. Als een dga maar een beperkte tijd bestuurder was, kan dat eveneens reden zijn voor matiging van de aansprakelijkstelling.
Wet: art. 2:9, 2:192, eerste lid, onderdeel a, 2:193 en 2:248 BW en art. 475d Wetboek BRv
Uitgelicht: Eenmanszaak of B.V.
Vanuit een praktische en wetenschappelijke invalshoek behandelt Taxence het laatste nieuws op het gebied van Eenmanszaak of B.V. U leest prikkelende blogs en opinies, vaktechnische commentaren en inspirerende artikelen waarmee we de complexe regelgeving voor u inzichtelijk maken. Daarnaast bieden we u gratis diverse hulpmiddelen als rekentools, modelcontracten en stroomschema’s.
Nieuwsgierig? Neem een kijkje op www.taxence.nl/eenmanszaakofbv



Geef een reactie