• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Parkeerbelasting voor niet-ladende hybride bij laadpaal

6 september 2022 door Remco Latour

subsidie elektrische auto

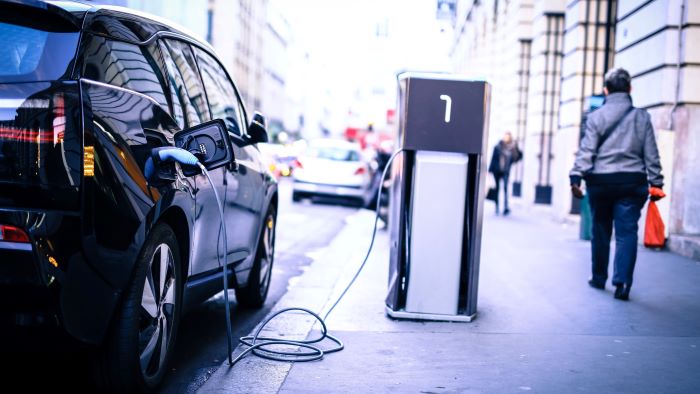
Voor een hybride of elektrische auto aan een laadpaal is men ook parkeerbelasting verschuldigd als de accu klaar is met opladen.

In een zaak voor de Hoge Raad had de bestuurder van een hybride auto zijn auto geparkeerd op een parkeerplaats met een oplaadpunt. De bestuurder had geen parkeerbelasting betaald, omdat hij stelt dat geen sprake is van een fiscale parkeerplaats. Hof Den Haag had deze stelling verworpen. De auto was geparkeerd op een plaats waar het mogelijk was de auto op te laden. Uit een verklaring van de bestuurder blijkt dat hij dat ook had gedaan. Dat tijdens de controle van de parkeerambtenaar de auto niet meer aan het opladen was, maakte dat niet anders. De auto had gestaan op een fiscale parkeerplaats, zodat de bestuurder parkeerbelasting had moeten betalen. Omdat hij dat had nagelaten, was de naheffingsaanslag parkeerbelasting volgens het hof (NTFR 2021/2645) terecht opgelegd.

Geen nader onderzoek nodig

De Hoge Raad bevestigt het standpunt van het hof. Het kan gebeuren dat een ambtenaar aan een laadpaal een elektrische auto aantreft, waarvan de accu niet meer wordt opgeladen. Deze omstandigheid betekent niet dat de auto met een ander doel dan opladen op die plaats staat geparkeerd. De heffingsambtenaar is in zo’n geval niet verplicht nader onderzoek te doen naar het doel waarmee de auto is geparkeerd.

Wet: art. 225 Gemw

Reglement: art. 24 RVV 1990

Bron: Hoge Raad 2 september 2022, ECLI:NL:HR:2022:1127, 21/03464
Filed Under: Fiscaal nieuws, Heffing lagere overheden, Nieuws

Reageer
Vorige artikel
Van Rij wil in vertrouwelijke briefing uitleg geven over fiscale behandeling Uber
Volgende artikel
Stand van zaken box 3

Reader Interactions

Gerelateerde berichten

dwanginvordering schulden

Onderzoek: hogere vermogensgrens kwijtschelding lokale belastingen heeft beperkt effect op schulden

Een hogere vermogensgrens zorgt ervoor dat aanzienlijk meer huishoudens een financiële buffer kunnen behouden én kwijtschelding kunnen krijgen. Tegelijkertijd zijn er weinig aanwijzingen dat deze maatregel op zichzelf leidt tot substantiële besparingen op schuldhulpverlening of armoedebeleid. Het onderzoek naar de vermogensnormen voor kwijtschelding van lokale belastingen laat zien dat een volledige gelijktrekking met de vermogensgrenzen... lees verder

ovb bij appartement in kantoorgebouw

Startfee voorkomt no cure no pay-model niet bij WOZ-zaken

Rechtbank Den Haag oordeelt dat de startfee en besparingsfee van het kantoor niet wegnemen dat het op basis van no cure no pay werkt. De korting op de proceskostenvergoeding van art. 30a Wet WOZ blijft daarom gelden.

Hoge Raad

Schending toezendplicht Wet WOZ leidt in beginsel tot proceskostenvergoeding

De Hoge Raad oordeelt dat schending van de toezendplicht in de Wet WOZ in beginsel leidt tot een proceskostenvergoeding. Dat de belastingplichtige ook zonder die schending zou hebben geprocedeerd, maakt dat niet anders.

pakketbezorger arbeidstijdenwet

Hof past begrip laden en lossen te ruim toe bij bezorging

De Hoge Raad oordeelt dat bij pakketbezorging niet de hele dagroute telt voor laden en lossen. Per bezorgstop moet worden gekeken naar de omvang en het gewicht van de bezorgde pakketten.

parkeren eigen terrein

Geen naheffing parkeerbelasting na tevergeefs zoeken parkeerautomaat

Een vrouw die tevergeefs zoekt naar een parkeerautomaat, voldoet volgens de rechtbank aan haar onderzoeksplicht.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×