• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Belastingregels maken reparatie elektronica onnodig duur

2 oktober 2026 door redactie

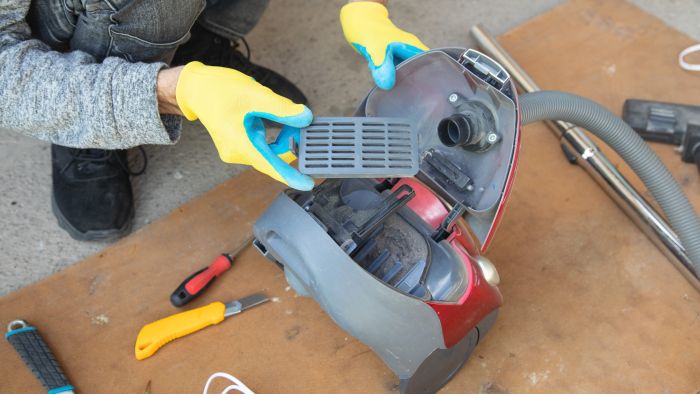
Onderzoekers van de Erasmus School of Law hebben onderzocht hoe belastingregels reparatie van consumentenelektronica onbedoeld kunnen bemoeilijken. Aanleiding is dat consumenten een kapot apparaat vaak vervangen, terwijl reparatie mogelijk duurzamer is doordat minder grondstoffen nodig zijn en minder afval ontstaat.

Volgens de onderzoekers is niet één fiscale ingreep voldoende om reparatie aantrekkelijker te maken. Zij pleiten voor een breder pakket aan maatregelen, waaronder aanpassingen van btw- en douaneregels, strengere productontwerpeisen en duidelijkere garantievoorwaarden.

Een belangrijk probleem is dat de huidige fiscale regels onvoldoende aansluiten bij de complexe reparatieketens van consumentenelektronica. Een winkel voert een reparatie bijvoorbeeld vaak niet zelf uit, maar stuurt een product door naar een fabrikant of andere partij, die de werkzaamheden weer kan uitbesteden. Onderdelen kunnen daarbij tussen verschillende landen worden verplaatst en reparaties vinden soms buiten de Europese Unie plaats.

Onverwachte kosten

Dat kan onverwachte fiscale kosten en administratieve lasten veroorzaken. Zo kan een fabrikant die onderdelen voor reparaties tussen EU-landen verplaatst, verplicht worden zich in meerdere landen voor de btw te registreren. De kosten daarvan zijn eerder door de Europese Commissie geraamd op 2.400 tot 8.000 euro per registratie per jaar. Ook het omruilen van een defect apparaat voor een reeds gerepareerd exemplaar kan tot verschuldigde btw leiden, terwijl de consument niets extra’s betaalt. Bij reparaties buiten de EU kunnen invoerrechten en invoer-btw een kostenpost vormen. Bovendien bestaat volgens de onderzoekers onduidelijkheid over de douanewaarde van gerepareerde producten.

Zij adviseren daarom onder meer het aantal btw-registratieverplichtingen terug te dringen, de btw-regels rond het omruilen van defecte producten aan te passen en het recht op teruggaaf van invoer-btw te verruimen. Ook zouden duidelijkere richtlijnen moeten komen voor het bepalen van de douanewaarde na reparatie.

Een lager btw-tarief voor reparaties zien de onderzoekers niet als dé oplossing. Europese regels bieden daarvoor slechts beperkte ruimte en bij reparaties onder garantie is al geen btw verschuldigd. Bovendien blijkt uit hun consumentenenquête dat veel mensen pas voor reparatie kiezen als de kosten ongeveer halveren. Een verlaging van 21 naar 9 procent is daarvoor onvoldoende.

Meer verwachten de onderzoekers van een combinatie van fiscale aanpassingen, gerichte reparatiesubsidies, duidelijkere wettelijke garantietermijnen en productregels die reparatie vergemakkelijken. Het uiteindelijke doel is dat repareren voor consumenten een vanzelfsprekender alternatief wordt voor het kopen van een nieuw apparaat.

Bron: EUR, 29 september 2026
Filed Under: BTW & overdrachtsbelasting, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Heinen wil grens box 3 aanpassen om kleine spaarder te ontzien

Reader Interactions

Gerelateerde berichten

Miskoop rechtvaardigt geen laag tarief overdrachtsbelasting

Rechtbank Zeeland-West-Brabant oordeelt dat het 2%-tarief voor de overdrachtsbelasting niet geldt als een woning na slechts enkele dagen bewoning weer wordt verlaten. Dat de woning achteraf als miskoop wordt ervaren, is geen onvoorziene omstandigheid die toepassing van het lage tarief alsnog rechtvaardigt.

pakketbezorger arbeidstijdenwet

Nieuwe EU-afhandelingsvergoeding voor e-commerce vanaf november

Het nieuwe Douanewetboek van de Unie moderniseert de Europese douaneregels en introduceert een afhandelingsvergoeding voor e-commerce. Staatssecretaris Eerenberg meldt dat deze vergoeding € 2 per productcategorie bedraagt en naar verwachting vanaf 1 november 2026 wordt geheven.

Mag elke ondernemer invoer-btw in aftrek brengen?

Wie goederen invoert en invoer-btw betaalt, heeft niet automatisch recht op aftrek van die btw. Vooral wanneer de importeur geen eigenaar is van de goederen, vraagt de aftrek om een zorgvuldige beoordeling. Uit Europese rechtspraak, waaronder het Weindel-arrest, volgt dat het verband tussen de invoer en de eigen belaste prestaties daarbij een belangrijke rol speelt. In... lees verder

vastgoed

Geen samenloopvrijstelling bij economische eigendom grond

Rechtbank Noord-Holland oordeelt dat economische eigendom van vastgoed meetelt voor de heffing bij aandelen in een onroerendezaakrechtspersoon. De samenloopvrijstelling is niet van toepassing omdat geen sprake is van een btw-belaste levering of dienst.

douanerechten online bestellingen buiten eu

Tweede Kamer neemt wetsvoorstel over btw in digitale tijdperk aan

De Tweede Kamer heeft het wetsvoorstel implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie als hamerstuk aangenomen. Dit wetsvoorstel implementeert het onderdeel ‘enkele btw-registratie’ van de Richtlijn (EU) 2025/516 inzake btw in het digitale tijdperk (VIDA). Dit onderdeel ziet op de verdere uitbreiding van de bestaande éénloketregelingen (OSS) in de btw. In dit... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Stoomcursus btw en internationaal zakendoen

Masterclass Btw-processen in SAP S/4HANA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA

Nationaal Btw Congres 2026

AGENDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×