• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Boete van € 5 miljoen voor Credit Suisse wegens hulp aan zwartspaarders

22 september 2026 door redactie

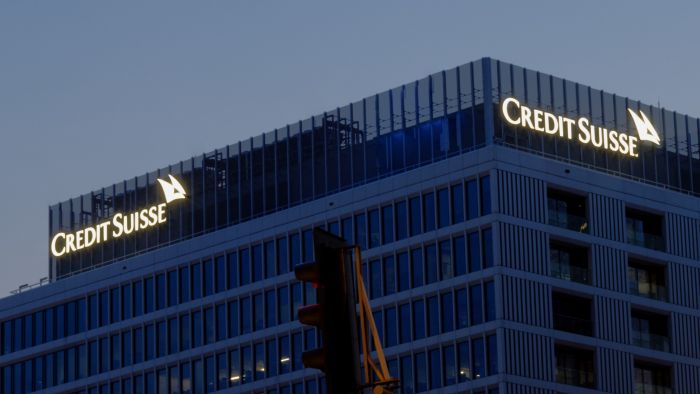
UBS heeft namens het voormalige Credit Suisse een transactieaanbod van het Openbaar Ministerie (OM) geaccepteerd. De bank betaalt een boete van € 5 miljoen vanwege de rol van Credit Suisse bij het indienen van onjuiste belastingaangiften door Nederlandse klanten.

Credit Suisse werd ervan verdacht medeplichtig te zijn geweest aan 80 onjuiste belastingaangiften van twaalf klanten. De aangiften werden gedaan tussen 2005 en 2015. Met de transactie wordt de zaak buiten de rechter om afgedaan. Credit Suisse werd in 2023 overgenomen door UBS en bestaat sindsdien niet meer als zelfstandige bank.

Dienstverlening aan zwartspaarders

De FIOD startte in 2016, onder leiding van het OM, een onderzoek naar Credit Suisse. Daaruit kwam volgens het OM naar voren dat de bank met haar dienstverlening heeft bijgedragen aan het doen van onjuiste belastingaangiften.

De Nederlandse klanten die in het onderzoek centraal stonden, waren zogenoemde zwartspaarders. Zij hielden vermogen aan op Zwitserse bankrekeningen zonder dit bij de Nederlandse Belastingdienst aan te geven.

Credit Suisse bood verschillende diensten aan die het mogelijk maakten om vermogen buiten beeld te houden. Zo kon bancaire post bij de bank worden bewaard, konden klanten gebruikmaken van genummerde rekeningen en codenamen en hielp de bank bij het opzetten van vennootschappen in landen die geen fiscale informatie met Nederland uitwisselden.

Onderzoek gericht op Credit Suisse

Het strafrechtelijk onderzoek richtte zich op de voormalige rechtspersoon Credit Suisse. Volgens het OM hadden de betrokken medewerkers in Nederland voornamelijk een uitvoerende rol, terwijl de leidinggevenden vanuit Zwitserland opereerden.

De twaalf onderzochte klanten maakten deel uit van een grotere groep rekeninghouders. Ook binnen die groep waren klanten die geen juiste belastingaangifte hadden gedaan. Om het strafrechtelijk onderzoek efficiënt af te ronden, beperkte het OM zich tot de aangiften van deze twaalf klanten. De Belastingdienst heeft de overige gevallen zelfstandig afgehandeld met naheffingen en boetes.

Boete van € 5 miljoen

Na de overname van Credit Suisse heeft het OM UBS een transactie aangeboden van € 5 miljoen. Volgens het OM is dat een passende financiële sanctie. Rechtspersonen kunnen in het strafrecht uitsluitend financieel worden bestraft, ook wanneer een zaak aan de strafrechter wordt voorgelegd.

Bij de hoogte van de boete is onder meer gekeken naar het aantal rekeninghouders dat onder de transactie valt en de omvang van het vermogen dat bij Credit Suisse was ondergebracht. Volgens het OM staat het bedrag bovendien in redelijke verhouding tot transacties die Credit Suisse eerder in andere landen heeft gesloten voor vergelijkbare gedragingen.

Het OM acht de kans op herhaling beperkt. Credit Suisse bediende sinds de zomer van 2014 geen zwartspaarders meer en voerde compliancebeleid in dat klanten ertoe moet bewegen belastingwetgeving na te leven.

Ook de overname door UBS speelt mee. Omdat Credit Suisse sinds 2023 niet meer als zelfstandige bank bestaat, ziet het OM voldoende aanleiding om de strafzaak met deze transactie af te ronden.

Bron: OM, 22 september 2026
Filed Under: Fiscaal nieuws, Formeel belastingrecht, Nieuws

Reageer
Vorige artikel
Standpunt overschrijding wettelijke termijn bij expiratie in 2025
Volgende artikel
Standpunt beëindigde bedrijfsactiviteiten

Reader Interactions

Gerelateerde berichten

online aangifte erfbelasting

Handvesten moeten rechten van belastingplichtigen duidelijker maken

Belastingplichtigen en toeslaggerechtigden moeten beter kunnen zien welke rechten en plichten zij hebben en wat zij van de Belastingdienst en Dienst Toeslagen mogen verwachten. Staatssecretaris Eerenberg heeft daarvoor twee nieuwe handvesten aan de Tweede Kamer aangeboden.

opsporing

Minister moet breder zoeken naar fraudesignalen

De minister van Financiën heeft een AVG-inzageverzoek naar mogelijke ‘zwarte lijsten’ bij de Belastingdienst te beperkt opgevat. Volgens de Afdeling bestuursrechtspraak moet ook worden gezocht in de datakluis en andere systemen waarin fraudesignalen over personen zijn verwerkt.

btw autobedrijf

Te laat beroep inspecteur houdt aftrek in stand

Hof Amsterdam verklaart het incidentele hoger beroep van de inspecteur over de lijfrenteaftrek niet-ontvankelijk omdat het te laat is ingediend. De garagehouder krijgt echter geen extra lijfrenteaftrek vanwege de hogere stakingswinst.

faillissement

Standpunt reikwijdte artikel 43 AWR

De Kennisgroep formeel recht heeft de vraag beantwoord of artikel 43 AWR van toepassing is op de curator van een failliete rechtspersoon.

Belastingdienst

Kamer wil meer professionele ruimte voor belastinginspecteurs

Belastinginspecteurs moeten binnen de grenzen van wet en jurisprudentie voldoende ruimte houden om in individuele zaken tot redelijke oplossingen te komen. De Tweede Kamer heeft een motie aangenomen die het kabinet vraagt te voorkomen dat standpunten van kennisgroepen binnen de Belastingdienst die ruimte onnodig beperken. Kennisgroepen spelen binnen de Belastingdienst een belangrijke rol bij de... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Belastingcontrole met steekproeven vs Tax Monitoring

AGENDA

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×