• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Dit jaar snel een auto kopen?

6 september 2016 door

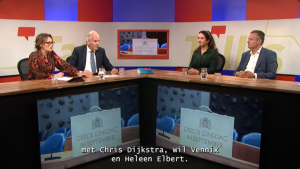
De autobelastingen zijn volop in beweging. In de Tax Talks uitzending van 5 september 2016 praten wij met fiscale autospecialist Heleen Elbert over de gevolgen van de Autobrief II en ander autonieuws. Tijdens deze uitzending geeft Elbert ook aan hoe u een bijtelling kunt voorkomen.

Het is inmiddels algemeen bekend dat de zeven bijtellingscategorieën vanaf 2017 worden teruggebracht naar drie categorieën (4%, 22% en 35%). Of men dit jaar snel een auto van de zaak moet aanschaffen, hangt uiteraard af van de feiten en omstandigheden. Het is in ieder geval zinvol als men graag een plug-in hybride wil aanschaffen. In het oorspronkelijk wetsvoorstel was namelijk sprake van een geleidelijk step up, maar die wordt per 2017 in één keer 22%. Wil men een nieuwe milieuonvriendelijke auto? Dan is het verstandig om te wachten tot 2017 zodat men de bijtelling van 22% kan toepassen. Zie: Proefprocedure bijtelling 2017 in voorbereiding. De nul-emissie auto is, gelet op de garantie van 4% bijtelling tot 2020 en de BPM- en MBR-vrijstelling, de beste optie.


Wel of geen bijtelling

Belastingadviseurs zullen de komende tijd ongetwijfeld vragen hierover krijgen. Bij discussies over de bijtelling moeten zij zich volgens Heleen Elbert om te beginnen afvragen of de auto überhaupt valt onder de bijtelling. De bijtelling geldt uitsluitend voor personenauto’s en bestelauto’s. Rijdt iemand alleen in een bestelauto en is diegene vrijgezel, dan is het verstandig de bijrijdersstoelen eruit te halen en dicht te lassen. Er is dan geen bijtelling. De volgende vraag is of de auto ter beschikking staat. Elbert wijst er op dat de auto ter beschikking staat zolang de autosleutels in het bezit zijn van de werknemer. Is de werknemer ziek of gaat hij op (zaken)reis? Dan is er geen bijtelling als hij de sleutels inlevert bij zijn werkgever. Dit geldt uiteraard niet voor de dga of de ondernemer. Tot slot benadrukt Elbert dat een sluitende rittenadministratie handig is, maar niet verplicht. Op dit terrein geldt een vrije bewijsleer. Soms worden er zelfs mondelinge verklaringen als bewijs geaccepteerd. Kan de werknemer bewijzen dat de auto zo vies is dat deze niet voor privédoeleinde is te gebruiken, dan hoeft de werkgever geen bijtelling toe te passen.


Wet: artikel 13bis 1964 en artikel 3.20 Wet IB 2001

Meer informatie: Tax Talks, 5 september 2016

Filed Under: Auto, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Denk aan belang partner bij afkoop pensioen in eigen beheer
Volgende artikel
Wetsvoorstel uitwisseling rulings naar Tweede Kamer

Reader Interactions

Gerelateerde berichten

btw verkoop auto

Registratie in buitenland maakt auto niet gebruikt voor bpm

De Hoge Raad oordeelt dat een auto die in een andere EU-lidstaat al op kenteken stond, voor de bpm niet automatisch een gebruikte auto is. Een vrijwel ongebruikte auto mag als nieuw worden behandeld zonder dat art. 110 VWEU wordt geschonden.

emissievrije zone bestelbus; tegemoetkoming ondernmers

Overgangsregeling nul-emissiezones voor bedrijfsauto’s verlengd tot 2029

Bedrijfsauto’s met emissieklasse 6 en een datum van eerste toelating (DET) van vóór 2025 mogen een jaar langer in nul-emissiezones rijden. De overgangsregeling wordt verlengd van 31 december 2027 tot en met 31 december 2028.

vrachtwagenheffing

Kabinet neemt geen extra maatregelen voor transportsector

Transportondernemers hebben te maken met hoge brandstof- en loonkosten en investeringen in onder meer digitalisering en cyberveiligheid. Minister Karremans ziet desondanks geen aanleiding voor aanvullende maatregelen om de lasten voor de sector verder te verlagen.

Kabinet kiest voor geleidelijke aanpassing youngtimerregeling

Het kabinet geeft gebruikers en de branche meer tijd om zich aan te passen aan de gewijzigde youngtimerregeling. Vanaf 2029 moet een greentimerregeling voor oudere elektrische auto’s een duurzaam alternatief bieden.

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×