• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Eigenbouwvrijstelling blijft niet voor eeuwig werken

15 mei 2020 door Remco Latour

glastuinbouw

De verkrijging van een zelfgebouwde onroerende zaak is volgens de wet vrijgesteld van overdrachtsbelasting. Rechtbank Gelderland oordeelt dat dit niet betekent dat de bouwer van een onroerende zaak deze kan verkopen en bij een latere terugkoop nooit overdrachtsbelasting hoeft te betalen.

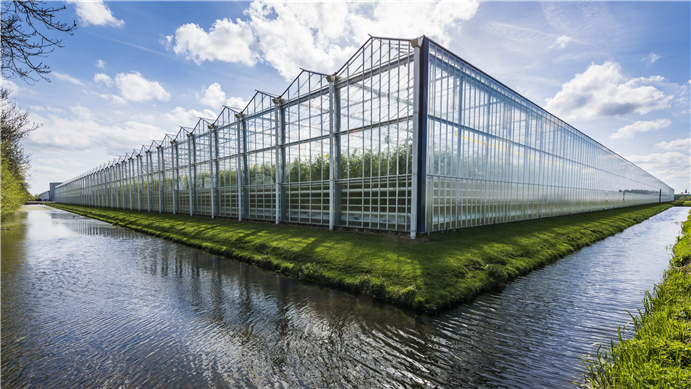
Een bv had in 2007 en 2008 voor eigen rekening en risico een tuinbouwkas gebouwd op de grond van een derde. Op 17 oktober 2008 verkreeg de bv het opstalrecht van de tuinbouwkas. Omdat het ging om de btw-belaste verkrijging van een nieuwe onroerende zaak, gold een vrijstelling van overdrachtsbelasting. Later die dag verkocht de bv het opstalrecht en de tuinbouwkas in aanbouw aan een andere vennootschap. Ook hierbij pasten de partijen de vrijstelling van overdrachtsbelasting toe. Na de verkoop bleef de bv de tuinbouwkas gebruiken door deze te leasen van de vennootschap. Op 9 oktober 2015, twee dagen nadat het leasecontract was beëindigd, kocht de bv de tuinbouwkas en het opstalrecht terug van de vennootschap. Volgens de bv hoefde zij geen overdrachtsbelasting te betalen, omdat zij de tuinbouwkas had gebouwd.

Wetsgeschiedenis

De rechtbank stelt dat men de letterlijke wettekst zo kan lezen dat de verkrijging van een onroerende zaak door iemand die deze zaak ooit heeft gebouwd altijd is vrijgesteld van overdrachtsbelasting. De wetsgeschiedenis maakt echter duidelijk dat de vrijstelling voor de volgende situatie is bedoeld. In deze situatie heeft de verkrijger van een onroerende zaak met opstal de opstal zelf gebouwd, maar was hij tijdens de bouw nog geen eigenaar van die opstal. De wetsgeschiedenis bevat dus geen aanwijzing dat men de wettekst letterlijk moet nemen. In dat geval mag men de ruime uitleg dan ook niet toepassen. Evenmin is sprake van het herstel van een oudere situatie. De bv moet dus overdrachtsbelasting betalen.

Wet: art. 11, eerste lid, onderdeel a sub 1° Wet OB 1968 en art. 15, eerste lid onderdelen a, i en r WBR 1970

Bron: Rechtbank Den Haag 26 maart 2020 (gepubliceerd 13 mei 2020), ECLI:NL:RBDH:2020:4197, AWB 19/2172


Filed Under: Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Wijziging Uitvoeringsregeling Wet ter voorkoming van witwassen en financieren van terrorisme
Volgende artikel
Voorwaarden coronareserve toegelicht

Reader Interactions

Gerelateerde berichten

ECLI:NL:RBZWB:2026:8515 Rechtbank Zeeland-West-Brabant, 04-09-2026, BRE 26/2919

WOZ woning, ongegrond. Meer informatie: https://deeplink.rechtspraak.nl/uitspraak?id=ECLI:NL:RBZWB:2026:8515&pk_campaign=rss&pk_medium=rss&pk_keyword=uitspraken

lijfrente

Terugwerkende kracht maakt pensioen niet eerder genoten

De Hoge Raad oordeelt dat pensioenuitkeringen niet met terugwerkende kracht vorderbaar en inbaar kunnen worden. Ook kan een te laat vastgestelde pensioeningangsdatum niet zonder meer met terugwerkende kracht voldoen aan de uiterste ingangsdatum voor pensioen.

echtscheiding

Tariefbeperking pensioenverrekening niet discriminerend

De Hoge Raad oordeelt dat de tariefbeperking voor aftrek van doorbetaald pensioen bij een scheiding van vóór 1 mei 1995 niet in strijd is met het discriminatieverbod. Pensioenverrekening volgens het arrest Boon/Van Loon en pensioenverevening op grond van de Wet verevening pensioenrechten bij scheiding zijn voor deze regeling geen gelijke gevallen.

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Voorbereid om te adviseren op het gebied van het erfrecht – Civiel en fiscaal Civiel en fiscaal – Het hele erfrecht in één dag! Jouw cliënt heeft steeds meer vragen over zijn testament. Een adviseur kan niet meer zonder kennis van het erfrecht! Een cursus met erfrechtelijke en fiscale tips. Prof. mr. dr. Bernard Schols... lees verder

douanerechten online bestellingen buiten eu

Tweede Kamer neemt wetsvoorstel over btw in digitale tijdperk aan

De Tweede Kamer heeft het wetsvoorstel implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie als hamerstuk aangenomen. Dit wetsvoorstel implementeert het onderdeel ‘enkele btw-registratie’ van de Richtlijn (EU) 2025/516 inzake btw in het digitale tijdperk (VIDA). Dit onderdeel ziet op de verdere uitbreiding van de bestaande éénloketregelingen (OSS) in de btw. In dit... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×
