• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Mestsilo en plaat/sleufsilo aanhorigheden bedrijfsgebouw?

11 december 2019 door Michel Halters

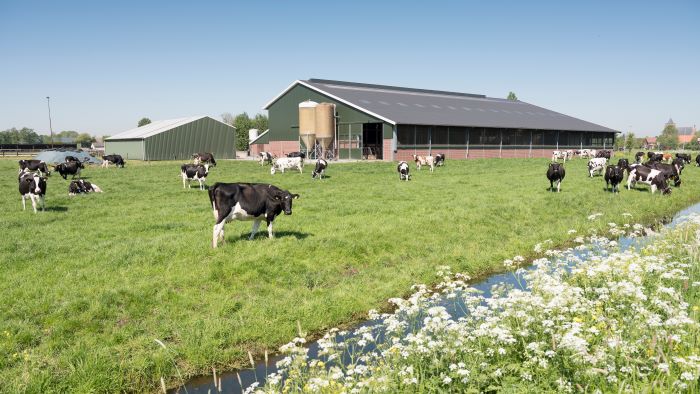
Boerderij met mestsilo

Afschrijving op een bedrijfsgebouw is beperkt tot 50% van de WOZ-waarde bij eigen gebruik. Die afschrijvingsbeperking geldt ook voor de mestsilo, plaat/sleufsilo, strooiselhok en erfverharding als deze vermogensbestanddelen aanhorigheden zijn.

Een vof heeft een onderneming bestaande uit het houden van melkvee en het fokken van jongvee. Tot het ondernemingsvermogen behoren onder meer een houten mestsilo, een strooiselhok, erfverharding en enige plaat/sleufsilo’s. In geschil is de fiscale afschrijving op deze zaken.. De inspecteur is van oordeel dat het strooiselhok, de erfverharding en de plaat/sleufsilo’s aanhorigheden zijn van de bedrijfsgebouwen en staat geen verdere afschrijving meer toe. De firmanten beroepen zich op de oude WIR-rechtspraak en zijn van mening dat voor een aanhorigheid geldt dat deze onmiddellijk en uitsluitend dienstbaar moet zijn aan het bedrijfsmiddel waarvan het een aanhorigheid is. Dat zou niet gelden voor bijvoorbeeld de mestsilo, de erfverharding en de plaat/sleufsilo. Deze vermogensbestanddelen hebben een zelfstandige functie binnen het productieproces van de agrarische onderneming die verder reikt dan het boerenerf.

A-G: Rechtbank en hof passen begrip ‘aanhorigheid’ correct toe

A-G Wattel constateert dat de afschrijvingsbeperking op gebouwen vooral een budgettair doel heeft. De wetgever wilde geen ‘eeuwig’ doorschuivende stille reserves meer in gebouwen en ondergrond. Silo’s en strooiselhokken als ‘aanhorigheden’ lijkt dan minder voor de hand te liggen, omdat deze zaken juist wel aan slijtage onderhevig zijn. De ratio van de afschrijvingsbeperking lijkt volgens de A-G verder te gaan dan louter een budgettair doel. Die bepaling verplicht tot samenhangende waardering van gebouw, ondergrond en aanhorigheden. De wetgever wilde ongerealiseerde waardedaling van de ‘aanhorigheden’ kunnen wegstrepen tegen ongerealiseerde waardestijging van gebouwen of ondergrond. Volgens de A-G wijzen alle uitlegmethoden die hij heeft onderzocht op uitleg van ‘aanhorigheden’ als ‘behorende bij, in gebruik bij en dienstbaar aan een gebouw’. De A-G is van oordeel dat (I) die uitleg strookt met de ratio van de afschrijvingsbeperking, (ii) de omschrijving in de parlementaire geschiedenis ,(III) de verwijzing door de wetgever in de artikelen 3.16, 3.93 en 3.111 Wet IB 2001, (IV) de rechtshistorie en (V) de omschrijving uit het oude besluit onroerend goed-belastingen (besluit OGB). Die laatste bepaling strookt ook met de huidige samentelbepaling uit de Wet WOZ. De A-G adviseert de Hoge Raad het ingestelde cassatieberoep ongegrond te verklaren.

Wet: art. 3.16, 3.30a, 3.93 en 3.111 Wet IB 2001 en art. 16 Wet WOZ

Meer informatie: Parket bij de Hoge Raad 29 oktober 2019 (gepubliceerd 6 december 2019), ECLI:NL:PHR:2019:1096


Filed Under: Eigen woning, Fiscaal nieuws, Heffing lagere overheden, IB-ondernemer, Inkomstenbelasting ondernemers, Jaarrekening, Vastgoed, Winst uit onderneming

Reageer
Vorige artikel
Verhouding geheimhoudingsplicht en meldingsplicht advocaten en notarissen UBO verduidelijkt
Volgende artikel
Meer tijd voor administratieve verplichtingen WAB

Reader Interactions

Gerelateerde berichten

faillissement

Liquidatie bv leidt tot heffing over pensioen en stamrecht

Rechtbank Gelderland oordeelt dat door liquidatie van een bv het daarin ondergebrachte pensioen en stamrecht zijn prijsgegeven. Voor zover de aanspraken voor verwezenlijking vatbaar zijn, moeten zij tot het inkomen worden gerekend.

btw vastgoed

Ongerealiseerde waardestijging woning telt mee in box 3

Hof ’s-Hertogenbosch oordeelt dat een woning op 31 december 2020 juridisch is geleverd doordat de leveringsakte die dag bij het Kadaster is aangeboden. De verkoopopbrengst van € 643.000 behoort daardoor op 1 januari 2021 als vordering tot box 3.

woning-verkoop

Standpunt samenloop zesmaandsgoedkeuring en eigenwoningreserve

De Kennisgroep onroerende zaken heeft een vraag beantwoord over de zogenoemde zesmaandsgoedkeuring voor verbouwingsleningen als rekening moet worden gehouden met een eigenwoningreserve en een deel van de kosten van de verbouwing in het volgende kalenderjaar wordt gemaakt. Een belastingplichtige heeft bij de verkoop van zijn oude eigen woning een eigenwoningreserve gerealiseerd. Aan het begin van... lees verder

Zelfstandigenaftrek vereist controleerbare urenregistratie

Rechtbank Gelderland oordeelt dat een ondernemer niet aannemelijk maakt dat hij aan het urencriterium voldoet. Een globaal overzicht van met name indirecte uren is daarvoor onvoldoende.

binnenvaartschip subsidie

Prejudiciële vragen over verzekeringsplicht Rijnvarende met twee werkgevers

De Hoge Raad stelt prejudiciële vragen over de verzekeringsplicht van een Rijnvarende die aan boord van hetzelfde schip voor twee werkgevers werkt.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

Masterclass Fiscaliteiten in de Eigenwoningregeling

Opleidingen

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Meerdaagse opleiding Vastgoedfiscaliteiten

Opleidingen

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


