• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Woning wordt niet gebouwd om zonnepanelen

4 december 2019 door Remco Latour

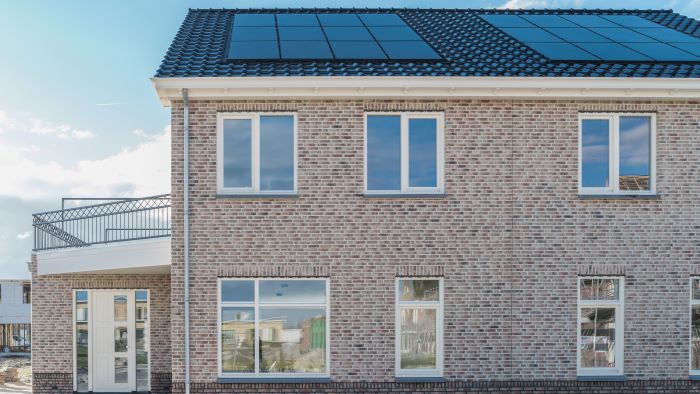
nieuwbouwwoning met zonnepanelen

Het plaatsen van demonteerbare zonnepanelen op de eigen woning geeft in principe recht op aftrek van de voorbelasting op die zonnepanelen. Rechtbank Gelderland vindt het echter te ver gaan om dan meteen ook een deel van de btw over de woning aftrekbaar te stellen als de woning voor de rest niet dient voor btw-belaste prestaties.

Een man had een koop-aanneemovereenkomst gesloten voor de bouw van een nieuwbouwwoning. Bij de oplevering liet hij zes zonnepanelen op het dak aanbrengen. Deze zonnepanelen waren eenvoudig te demonteren zonder daarbij de woning te beschadigen. De Belastingdienst verleende de man een teruggaaf van btw in verband met de aanschaf van de zonnepanelen. De man meende echter dat hij ook recht had op een teruggaaf van een deel van de btw over de nieuwbouwwoning. Dit deel zou corresponderen met de oppervlakte van het dakdeel waarop de zonnepanelen waren geplaatst in verhouding met de totale oppervlakte.

Geen direct verband

De rechtbank gelooft echter niet dat de man de woning specifiek heeft laten bouwen om energie met zonnepanelen op te wekken. De rechter vindt het logischer dat de woning vooral is bedoeld voor privéwoongenot. De plaatsing van de zonnepanelen tast dit woongenoot niet aan. Er bestaat geen direct verband tussen het tot stand komen van de woning en het leveren van energie. De man mag daarom de btw over de woning zelf niet aftrekken als voorbelasting.

Wet: art. 15 Wet OB 1969

Bron: Rechtbank Gelderland 29 november 2019 (gepubliceerd 2 december 2019), ECLI:NL:RBGEL:2019:5488

Filed Under: Eigen woning, Fiscaal nieuws, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
Staatssecretaris Snel wil een tax governance code
Volgende artikel
Kwade bedoeling + correcte uitkomst = vrijspraak

Reader Interactions

Gerelateerde berichten

vastgoed

Verkoop bouwkavels na vervallen woonplan niet btw-belast

Rechtbank Den Haag oordeelt dat een vrouw bij de verkoop van twee bouwkavels niet als ondernemer voor de omzetbelasting heeft gehandeld. De inspecteur maakt niet aannemelijk dat zij voor de verkoop actief stappen heeft gezet zoals een fabrikant, handelaar of dienstverrichter dat doet.

btw vastgoed

Ongerealiseerde waardestijging woning telt mee in box 3

Hof ’s-Hertogenbosch oordeelt dat een woning op 31 december 2020 juridisch is geleverd doordat de leveringsakte die dag bij het Kadaster is aangeboden. De verkoopopbrengst van € 643.000 behoort daardoor op 1 januari 2021 als vordering tot box 3.

woning-verkoop

Standpunt samenloop zesmaandsgoedkeuring en eigenwoningreserve

De Kennisgroep onroerende zaken heeft een vraag beantwoord over de zogenoemde zesmaandsgoedkeuring voor verbouwingsleningen als rekening moet worden gehouden met een eigenwoningreserve en een deel van de kosten van de verbouwing in het volgende kalenderjaar wordt gemaakt. Een belastingplichtige heeft bij de verkoop van zijn oude eigen woning een eigenwoningreserve gerealiseerd. Aan het begin van... lees verder

Btw-vrijstelling geldt ook voor zelfstandige kinderopvang

Hof Arnhem-Leeuwarden oordeelt dat een zelfstandig pedagogisch medewerker de btw-vrijstelling voor kinderopvang kan toepassen. De vrijstelling is niet beperkt tot de houder van een geregistreerd kindercentrum.

eigenwoningschuld

Standpunt oversluiten eigenwoningschuld en al verstreken looptijd

De Kennisgroep onroerende zaken heeft de vraag beantwoord of sprake is van een eigenwoningschuld na het oversluiten van een eigenwoningschuld met een verstreken looptijd en tegelijkertijd het aangaan van een nieuwe annuïtaire schuld voor de verbouwing van de eigen woning waarbij beide schulden een looptijd van 360 maanden hebben.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×