• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Geen doorschuifregeling AB voor voortgezet ondernemerschap

10 december 2019 door Michel Halters

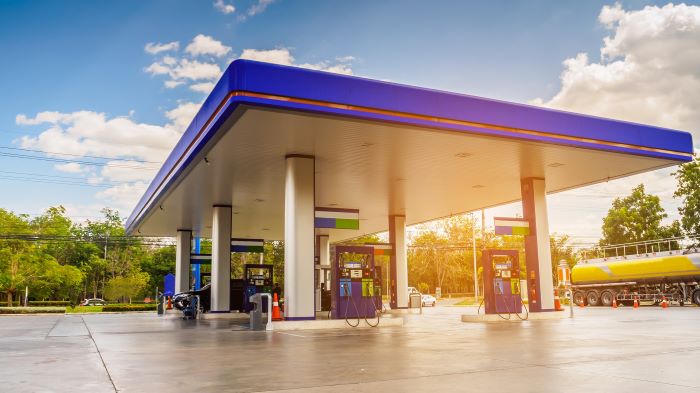
Tankstation en bedrijfsopvolging

De doorschuiffaciliteit voor de aanmerkelijk belangregeling heeft alleen tot doel reële bedrijfsoverdrachten te faciliteren. Daarom moet de vennootschap waarin de erflater de aandelen hield een materiële onderneming drijven of een medegerechtigdheid houden.

Vanaf 13 juni 1990 exploiteerde K B.V. een benzinestation. H B.V. hield alle aandelen in K. H was ook de eigenaar van het benzinestation. Per september 1992 verhuurde H het benzinestation en bijbehorende concessie aan L. In 1997 droeg H het benzinestation en de concessie over aan K De overdracht geschiedde binnen een fiscale eenheid vennootschapsbelasting en vervolgens zette K de verhuur aan L voort. De aandelen in H werden ieder voor 50% gehouden door M B.V. en N B.V. In 1999 vond een herstructurering plaats. In dat jaar droeg H de aandelen in K over aan M en N. Beide personal holdings hielden daarna 50% in K. In 2006 vond een verlettering van de aandelen in M plaats, waarbij de aandelen van de dga in M werden omgezet in 35 aandelen A. Naast deze aandelen zijn aandelen B, C en D in M uitgegeven aan de personal holdings van de kinderen van de dga in M. 2006 overleed de echtgenote van de dga van M en in 2011 overleed de dga.

Doorschuiffaciliteit alleen voor objectieve onderneming

In geschil bij Hof Arnhem-Leeuwarden is de toepassing van de doorschuiffaciliteit voor overgang van de aandelen A in M voor de aanmerkelijk belangregeling. De erven van de dga stelden zich op het standpunt dat de doorschuifregeling voor het aanmerkelijk belang ook gold voor de indirect gehouden aandelen in K. Zij stelden dat de verhuur van het tankstation en de concessie kwalificeerden als voortgezet ondernemerschap. Het hof oordeelt dat de doorschuiffaciliteit er toe strekt reële bedrijfsopvolgingen te faciliteren. Daarom is de faciliteit alleen van toepassing op een vennootschap waarin de erflater de aandelen (indirect) hield een (materiële) onderneming heeft of een medegerechtigdheid. Bij het voortgezet ondernemerschap zoals de verhuur van het tankstation, is daarvan geen sprake. In dezelfde casus heeft dit hof (ECLI:NL:GHARL:2019:10150) op dezelfde grond beslist dat de erfgenamen de bedrijfsopvolgingsregeling uit de Successiewet niet kunnen toepassen op de verkregen aandelen in M.

Wet: art. 3.2, 3.3 en 4.17a Wet IB 2001 en art. 35b en 35c SW 1956

Meer informatie: Gerechtshof Arnhem-Leeuwarden 26 november 2019 (gepubliceerd 6 december 2019), ECLI:NL:GHARL:2019:10149


Filed Under: BV & DGA, Erf- en schenkbelasting, Erfbelasting en schenkbelasting, Estate Planning, Fiscaal nieuws, IB-ondernemer, Nieuws

Reageer
Vorige artikel
Zuivere saldolijfrente? Informeer uw cliënt tijdig!
Volgende artikel
Waar blijft het wetsvoorstel excessief lenen bij de eigen vennootschap?

Reader Interactions

Gerelateerde berichten

herziening btw jongvee en melkkoeien na eind landbouwregeling

Arbeidsvergoeding maakt resultaatsverdeling niet onzakelijk

Rechtbank Gelderland oordeelt dat een arbeidsvergoeding van € 57.000 aan een echtgenoot binnen een maatschap niet leidt tot een onzakelijke resultaatsverdeling. Dat de andere maat daardoor een verlies uit onderneming heeft, maakt dat niet anders.

Voorgewende dwaling voorkomt vermindering schenkbelasting

Hof ’s-Hertogenbosch oordeelt dat een beroep op dwaling over de gevolgen van een faillissement voor de BOR is voorgewend. De civielrechtelijke vernietiging van de schenking geeft daarom geen recht op vermindering van de schenkbelasting.

Ondersteuning agrarische sector voor haalbare doelstellingen

Het kabinet ondersteunt agrarisch ondernemers bij het behalen van de emissiedoelen, zonder hun een bedrijfs- of verdienmodel voor te schrijven. Voor innoveren, extensiveren, omschakelen, verplaatsen en stoppen is ondersteuning beschikbaar of in voorbereiding. Het kabinet werkt in een samenhangende aanpak aan natuurherstel en vergunningverlening, maar ook aan ondersteuning voor agrarisch ondernemers. Uitgangspunt is dat ondernemers... lees verder

Boerderij met mestsilo

Nieuwe versie hulpmiddel Waarde Going Concern beschikbaar

Het hulpmiddel Waarde Going Concern is weer beschikbaar voor de jaren 2024 tot en met 2026. Met het hulpmiddel kan de waarde going concern worden berekend van een agrarisch bedrijf dat door een erfenis of schenking is verkregen. Deze waarde is nodig voor de aangifte erfbelasting of schenkbelasting.

Standpunt herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt

De Kennisgroep inkomstenbelasting niet-winst heeft het standpunt over de herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt. In het standpunt is verduidelijkt dat het achterwege laten van de zakelijkheidstoets voor reguliere voordelen bij een rente van 6% enkel geldt in situaties zoals beschreven in het standpunt.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Verdiepingscursus Afwikkeling van nalatenschappen

Verdiepingscursus Aangifte erfbelasting

Online cursus De positie van het kind in het erfrecht en estate planning – Civiel en fiscaal

Online cursus Afwikkeling van overnameregelingen in firmacontract en statuten

Specialisatieopleiding Erfrecht | PE Accreditatie

Opleidingen

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Opleidingen

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×

