• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

‘Geen vertekening koopkracht door ozb-stijgingen’

29 april 2025 door redactie gemeente.nu

financieringskosten box 3

Het kabinet ‘begrijpt de zorgen die er zijn’ over de stijgende onroerendezaakbelasting (ozb) voor woningeigenaren. Maar de effecten op de koopkracht vallen mee, zo rekenen de verantwoordelijke ministers voor.

Minister Uitermark van Binnenlandse Zaken beantwoordde vorige week mede namens haar collega’s van Financiën Kamervragen over de ozb-stijgingen. De bewindsvrouw maakt duidelijk dat ze vanuit staatsrechtelijke overwegingen niets wil zeggen over een specifieke gemeente. ‘Het is aan de gemeenteraden hierin keuzes te maken, waarbij onder meer belastingdruk, voorzieningenniveau en andere zaken tegen elkaar worden afgewogen.’

Ozb-gemiddelde € 453

Aan de hand van de Atlas lokale lasten 2025 stelt de minister dat de gemiddelde ozb-stijging neerkomt op 6,9 procent ten opzichte van vorig jaar. ‘Het gemiddelde huishouden betaalt dit jaar € 453 aan ozb. Dat is € 31,49 meer dan in 2024.’

De fracties van D66 en ChristenUnie vroegen onder meer naar de aannames voor lokale lastenverzwaringen in de koopkrachtcijfers van de Miljoenennota. Uitermark antwoordt: ‘In koopkrachtramingen wordt niet expliciet rekening gehouden met de ontwikkeling van lokale lasten, waaronder de ozb. Wel wordt aangenomen dat alle uitgaven van huishoudens (waaronder lokale lasten) stijgen met de gemiddelde inflatie.’

Klein effect op koopkracht

Als de ozb-stijging de inflatie overtreft, gaan huishoudens er dus minder op vooruit dan in de koopkrachtramingen van het kabinet ‘Voor huishoudens met een eigen woning leidt een ozb-stijging die hoger is dan de gemiddelde inflatie tot een (beperkte) overschatting van hun koopkrachtontwikkeling. Indien de ozb-stijging lager is dan de gemiddelde inflatie, leidt dat tot (beperkte) onderschatting van de koopkrachtontwikkeling van huishoudens met een eigen woning.’

Het klopt dan ook, aldus de minister, dat de ramingsmethode kan leiden tot beperkte over- of onderschatting van de koopkrachtontwikkeling van huishoudens met een eigen woning. ‘Dit gaat echter om een zodanig klein effect, dat dit niet leidt tot een vertekening van het algehele koopkrachtbeeld.’ Voor een huishouden met een modaal inkomen drukt de hogere ozb-stijging de koopkracht bijvoorbeeld met 0,06 procent, waarvan de helft in de raming van het kabinet is verwerkt.

Dit artikel is eerder verschenen op gemeente.nu
Bron: Antwoorden op Kamervragen over de stijgende kosten voor huiseigenaren en bedrijven als gevolg van het ravijnjaar voor gemeenten, nr. 2025-0000225926, Ministerie van Binnenlandse Zaken, 23 april 2025

Filed Under: Fiscaal nieuws, Heffing lagere overheden, Nieuws

Reageer
Vorige artikel
Nieuwe btw-regels voor holdings per 1 juli 2025
Volgende artikel
Hoeveel vakantiegeld houden werknemers dit jaar over?

Reader Interactions

Gerelateerde berichten

dwanginvordering schulden

Onderzoek: hogere vermogensgrens kwijtschelding lokale belastingen heeft beperkt effect op schulden

Een hogere vermogensgrens zorgt ervoor dat aanzienlijk meer huishoudens een financiële buffer kunnen behouden én kwijtschelding kunnen krijgen. Tegelijkertijd zijn er weinig aanwijzingen dat deze maatregel op zichzelf leidt tot substantiële besparingen op schuldhulpverlening of armoedebeleid. Het onderzoek naar de vermogensnormen voor kwijtschelding van lokale belastingen laat zien dat een volledige gelijktrekking met de vermogensgrenzen... lees verder

ovb bij appartement in kantoorgebouw

Startfee voorkomt no cure no pay-model niet bij WOZ-zaken

Rechtbank Den Haag oordeelt dat de startfee en besparingsfee van het kantoor niet wegnemen dat het op basis van no cure no pay werkt. De korting op de proceskostenvergoeding van art. 30a Wet WOZ blijft daarom gelden.

Hoge Raad

Schending toezendplicht Wet WOZ leidt in beginsel tot proceskostenvergoeding

De Hoge Raad oordeelt dat schending van de toezendplicht in de Wet WOZ in beginsel leidt tot een proceskostenvergoeding. Dat de belastingplichtige ook zonder die schending zou hebben geprocedeerd, maakt dat niet anders.

pakketbezorger arbeidstijdenwet

Hof past begrip laden en lossen te ruim toe bij bezorging

De Hoge Raad oordeelt dat bij pakketbezorging niet de hele dagroute telt voor laden en lossen. Per bezorgstop moet worden gekeken naar de omvang en het gewicht van de bezorgde pakketten.

parkeren eigen terrein

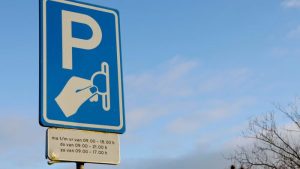
Geen naheffing parkeerbelasting na tevergeefs zoeken parkeerautomaat

Een vrouw die tevergeefs zoekt naar een parkeerautomaat, voldoet volgens de rechtbank aan haar onderzoeksplicht.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×