• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Kabinet ziet geen reden af te zien van btw-verhoging sierteelt

2 juni 2026 door redactie

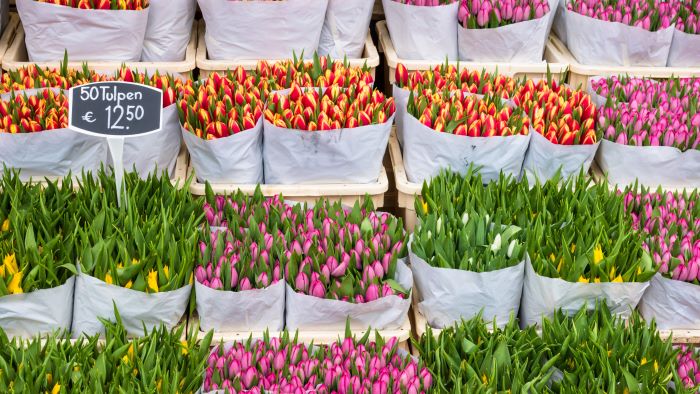
Het kabinet houdt vast aan het voornemen om het verlaagde btw-tarief voor sierteelt af te schaffen. Dit schrijft staatssecretaris Eerenberg in antwoord op Kamervragen.

Uit de evaluatie van de verlaagde btw-tarieven blijkt volgens de staatssecretaris dat het verlaagde btw-tarief op sierteeltproducten weliswaar doeltreffend is voor doelen zoals betaalbaarheid en werkgelegenheid, maar geen doelmatig instrument vormt. Hogere inkomens profiteren in absolute zin het meest van het belastingvoordeel, terwijl de kosten voor het creëren van werkgelegenheid volgens de onderzoekers oplopen tot € 70.000 à € 100.000 per voltijdbaan.

Ook verwijst het kabinet naar de situatie in Spanje, waar een vergelijkbare btw-verhoging plaatsvond tijdens een economische crisis. Volgens de staatssecretaris zijn de omstandigheden in Nederland anders, onder meer doordat 80% tot 85% van de Nederlandse sierteeltsector op export is gericht en export niet wordt belast met Nederlandse btw.

Het kabinet benadrukt daarnaast dat vergroening van stedelijk gebied en de publieke ruimte niet afhankelijk is van een verlaagd btw-tarief. Gemeenten, provincies en waterschappen beschikken al over gerichte subsidieregelingen. Specifiek voor de vergroening van de publieke ruimte geldt daarnaast dat voor gemeentes en provincies btw-uitgaven voor openbaar groen onder het btw compensatiefonds compensabel zijn. Dit betekent dat het overbrengen van sierteelt naar het algemene btw-tarief voor gemeentes en provincies niet tot een hogere btw-last leidt.
Bron: Beantwoording vragen over het afschaffen van het verlaagde btw-tarief op sierteelt, Tweede Kamer, 2026-0000242006, Ministerie van Financien, 1 juni 2026

Filed Under: BTW, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Standpunt kwalificatie Bulgaarse Ednolichno Aktsionerne Druzhestvo
Volgende artikel
Voortgang rechtsvermoeden minimumloon

Reader Interactions

Gerelateerde berichten

Woongebruik verhindert btw-belaste verhuur werkkamer

Ook zeer beperkt woongebruik staat btw-belaste verhuur van een werkkamer in de weg, oordeelt de Hoge Raad.

douanerechten online bestellingen buiten eu

Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie in werking per 1 januari 2027

De Wet implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie is in het Staatsblad gepubliceerd en treedt in werking met ingang van 1 januari 2027.

BTW en subsidies: geen automatische vrijstelling van btw

Subsidies worden in de praktijk vaak als vanzelfsprekend buiten het bereik van de btw geplaatst. Die aanname gaat niet altijd op. De btw kent eigen, Europees geharmoniseerde regels voor de vraag of een subsidie in de heffing wordt betrokken, en die regels sluiten niet één-op-één aan bij hoe subsidies in de praktijk worden ervaren. Een subsidie kan wel degelijk leiden tot btw-heffing, ook als de verstrekker en de ontvanger daar zelf niet van uitgaan.

BOR

Certificaten vallen onder bedrijfsopvolgingsvrijstelling

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting van toepassing is op de schenking van certificaten van aandelen. Volledige zeggenschap over de onderneming is daarvoor niet vereist.

steun sportverenigingen

Standpunt sportvrijstelling

De Kennisgroep omzetbelasting heeft vragen beantwoord over de toepassing van de sportvrijstelling op het verlenen van het recht om te sporten en op het ter beschikking stellen van sportattributen door een onderwijsinstelling.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Btw-processen in SAP S/4HANA

Masterclass Overdrachtsbelasting | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Nationaal Btw Congres 2026

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


