• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Nederland zet in op afspraken over grensoverschrijdend telewerk

3 september 2026 door Sharog Susani

emigratie belgie

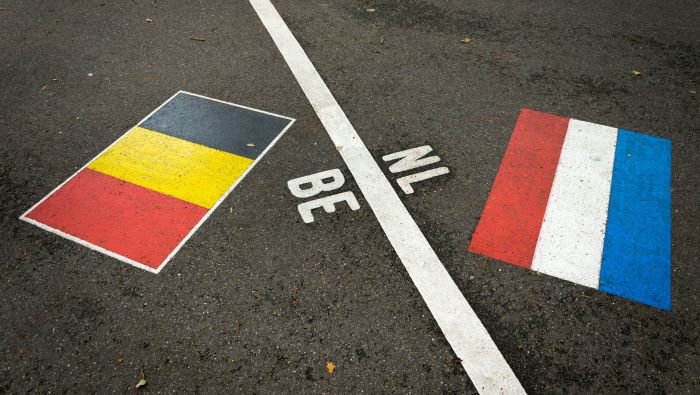
Het kabinet wil bestaande belemmeringen voor grenswerkers waar mogelijk wegnemen. Een fiscale Benelux-werkgroep onderzoekt welke arrangementen de situatie voor grenswerkers kunnen verbeteren, maar een rondetafelgesprek wordt op zijn vroegst in 2027 overwogen.

De afgelopen jaren is regelmatig aandacht geweest voor de grenswerkersproblematiek. Het kabinet zet zich maximaal in om bestaande belemmeringen bij grenswerken weg te nemen. De aanbeveling van het Benelux Parlement over grensoverschrijdend telewerk vormt volgens staatssecretaris Eerenberg een mooi initiatief om de totstandkoming van een meer geharmoniseerd kader te bevorderen.

Nederland heeft de problematiek in het Benelux-jaarplan voor 2026 opnieuw geagendeerd. Inmiddels is een fiscale werkgroep ingesteld. De eerste bijeenkomst vond plaats op 29 mei 2026. Nederland, België en Luxemburg hebben daar hun standpunten en eventuele rode lijnen toegelicht. De Nederlandse inzet is onder meer gebaseerd op vermindering van administratieve lasten, coördinatie van sociale zekerheid en belastingen en het wegnemen van onzekerheid voor werknemers. Nederland hanteert in principe geen rode lijnen voor discussies over oplossingen binnen de Benelux-Unie.

Vier hoofdthema’s

Nederland stelde voor de aanbeveling van het Benelux Parlement als uitgangspunt te nemen. Daarbij zet Nederland onder meer in op het synchroniseren van interpretaties van termen in belastingen en sociale zekerheid, het verminderen van administratieve lasten en het verduidelijken van de toepassing van het nieuwe OESO-commentaar over de thuiswerk-vasteinrichting. Ook wil Nederland afspraken in belastingverdragen verkennen.

Omdat de posities van de drie Benelux-landen uiteenlopen, bleek het niet haalbaar hierover op korte termijn te spreken. De werkgroep richt zich daarom op vier hoofdthema’s: definities binnen de belastingwetgeving, vermindering van administratieve lasten, de mogelijkheden voor een one-stop shop op middellange tot lange termijn en verduidelijking van het nieuwe OESO-commentaar.

Een rondetafelgesprek in 2026 vindt de werkgroep voorbarig. Dit kan in 2027 worden overwogen, zodra tastbare resultaten zijn bereikt. De staatssecretaris zegt de Eerste Kamer op de hoogte te houden van nieuwe ontwikkelingen met de buurlanden en binnen de Benelux.

Bron: Eerste Kamer, vergaderjaar 2025–2026, 35 714, O, 3 september 2026

Filed Under: Arbeid & loon, Fiscaal nieuws, Nieuws

Lees 1 reactie
Vorige artikel
Kabinet scherpt toezicht op brievenbusfirma’s verder aan
Volgende artikel
Geactualiseerd Box 3-besluit bevat nieuwe goedkeuringen voor belastingschulden en vruchtgebruik

Reader Interactions

Gerelateerde berichten

vrachtwagen verblijfskosten eigen rijders

Gebruikelijk loon terecht via loonheffing nageheven

Hof ’s-Hertogenbosch oordeelt dat de inspecteur het niet in de inkomstenbelasting gecorrigeerde gebruikelijk loon alsnog via de loonheffingen mag naheffen. De vergrijpboete wordt wel verlaagd van € 6.027 naar € 1.500.

payrollbedrijven

Internetconsultatie over aanvullende eisen voor uitlenen personeel

Het kabinet wil de eisen voor bedrijven die personeel uitlenen uitbreiden. Onder de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) wordt gelijkwaardige beloning een voorwaarde voor het verkrijgen en behouden van een toelating. De wijziging is in internetconsultatie gegaan en moet naar verwachting op 1 juli 2027 ingaan.

Afkoop aandelenrecht uit 2003 van € 1,9 miljoen niet belast in 2017

Hof Arnhem-Leeuwarden oordeelt dat een betaling van bijna € 1,9 miljoen ziet op aandelenrechten die al in 2003 tot en met 2005 onvoorwaardelijk zijn geworden. De betaling is daarom niet in 2017 belast als inkomen uit werk en woning.

arbeidsrecht

Een op zes grotere familiebedrijven deelt eigendom met medewerkers

Medewerkersparticipatie wint terrein bij grotere Nederlandse familiebedrijven. Een op de zes laat medewerkers inmiddels delen in het eigendom, terwijl bijna een kwart van de bedrijven zonder regeling overweegt participatie voor topmanagement en sleutelfiguren in te voeren.

dga-salaris

Standpunt ‘Gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling’ aangepast

De Kennisgroep loonheffing algemeen heeft een (evidente) fout in het standpunt ‘Gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling’ gecorrigeerd. Het betreft de alinea onder ‘Let op’. De tekst hiervan is in overeenstemming gebracht met de beoogde situatie waarop de attendering ziet.

Comment (1)

  1. Henk Hoogstraten says

    7 september 2026 at 12:12

    Grensoverschrijdend telewerk
    De werknemer die in Nederland woont mag van de werkgever gevestigd in Nederland onbeperkt (thuis)werken (telewerken) in zijn woonland.
    De werknemer die in België woont mag van de werkgever gevestigd in Nederland beperkt (thuis)werken (telewerken) in zijn woonland.
    Dit wordt als ontoelaatbare discriminatie ervaren.
    Hiaat in pensioenrechten
    De werknemer die in België woont valt volgens de Belgische RSZ onder het Nederlands sociaalstelsel, gelet op de omvang van het thuiswerk in België verricht.
    België heft premie, die de Nederlandse werkgever (Rabobank) weigert te betalen. De werkgever heft Belgische sociale lasten met inhouding op het loon. Nederland en België weigeren een inspanning te leveren tot loyaal overleg en weigeren de onderlinge meningsverschillen de Europese procedure beschreven in Besluit A1 te laten doorlopen. Gevolg gelijktijdige toepassing van twee sociale stelsels en geen recht nop AOW (de premie is onverschuldigd geheven) en geen recht op een Belgisch pensioen wegens verjaring. Het resultaat is onrechtmatige verrijking door België gelet op de vergoeding door Nederland betaald voor de in België gemaakte ziektekosten.
    De Belgische DGA, wonend in België wordt geconfronteerd met de onwil om te komen tot een besluitvorming aanwijzing toepasselijk sociaal stelsel dat vrij is van meningsverschillen. Gevolg driedubbele heffing van sociale lasten (België verdubbeld de heffing wegens niet betaling van de dubbele heffing).
    Ook hier is er een enorm hiaat in de pensioenrechtenopbouw wegens verjaring, welke verjaring regularisatie/herstel van rechtmatigheid in de wegstaat.
    De CRvB heeft geoordeeld dat de SVB stelselmatig weigert de onderlinge meningsverschillen, de Europese procedurevoorschriften te laten doorlopen. De rechterlijke macht, de politiek en de bevoegde uitvoertingsorganen schuiven dit probleem terzijde, prioriteit heeft het telewerken. Waarom aandacht besteden aan onrechtmatige verrijking en dubbele premieheffing? Het individuele belang van elk uitvoeringsorgaan primeert boven het gezamenlijk belang t.w. het recht op zekerheid in zake sociale bescherming bij grensoverschrijdend werken.

    Beantwoorden

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

Online cursus introductie participatieregelingen en lucratieve belangen

Online cursus Gebruikelijk loon 2026

Masterclass Management- en werknemersparticipatie

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×