• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Nieuwe fiscale regels voor grensarbeiders: thuiswerken tot 34 dagen fiscaal gefaciliteerd

25 juni 2025 door Jessica Lindenberg

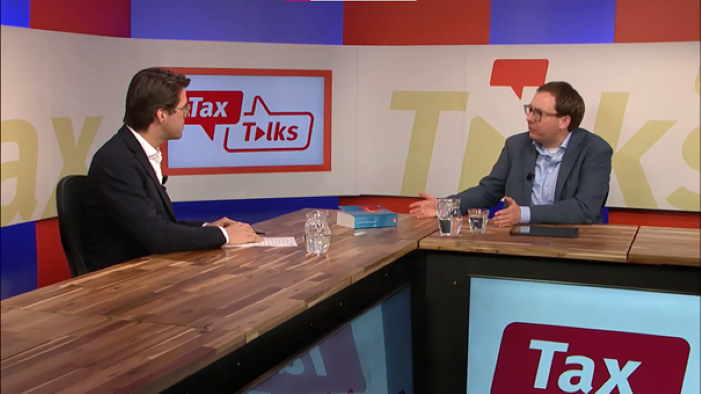
Tijdens deze Tax Talks Focus-uitzending heeft mr. dr. Bastiaan Didden het onderwerp ‘Werken in de grensstreek’ uitgebreid behandeld. Er kwam onder andere aan bod dat grensarbeiders tussen Nederland en Duitsland vanaf 2026 tot 34 dagen per jaar thuis kunnen werken zonder fiscale gevolgen in het woonland. De belastingheffing blijft in die gevallen volledig bij het werkland, wat administratieve lasten en dubbele belasting voorkomt.

De fiscale behandeling van grensarbeiders is de afgelopen jaren sterk in beweging, mede door de opkomst van thuiswerken. Traditioneel geldt dat een werknemer belasting betaalt in het land waar de werkzaamheden fysiek worden verricht. Dit leidde bij thuiswerken over de grens vaak tot een zogeheten salary-split, waarbij het inkomen naar rato in beide landen werd belast. Met het nieuwe wijzigingsprotocol in het belastingverdrag tussen Nederland en Duitsland, dat naar verwachting op 1 januari 2026 in werking treedt, wordt het mogelijk om tot 34 dagen per jaar thuis te werken zonder dat het heffingsrecht verschuift naar het woonland. Een thuiswerkdag telt mee als er meer dan 30 minuten thuis wordt gewerkt. Deze regeling geldt voor zowel werknemers in de private als publieke sector en is bedoeld om meer flexibiliteit te bieden en complexe aangiften te voorkomen.

Voor grensarbeiders tussen Nederland en België is de situatie nog in ontwikkeling. Hoewel er op sociaalzekerheidsrechtelijk vlak al een kaderovereenkomst bestaat die thuiswerken tot 50% van de werktijd toestaat zonder wijziging van het sociale zekerheidsstelsel, lopen de fiscale regels hier nog achter. Er wordt gewerkt aan een fiscale regeling die beter aansluit bij de sociale zekerheidsafspraken, maar deze is nog niet definitief. Tot die tijd geldt dat het heffingsrecht in beginsel toekomt aan het land waar de werkzaamheden fysiek plaatsvinden, wat bij structureel thuiswerken tot een vergelijkbare salary-split leidt als bij Duitsland vóór de nieuwe regeling.

De wijzigingen in de belastingverdragen zijn een belangrijke stap richting meer duidelijkheid en administratieve eenvoud voor grensarbeiders en hun werkgevers. Toch blijven er aandachtspunten, zoals het risico op verlies van bepaalde fiscale faciliteiten bij een gewijzigde belastingplichtstatus en de noodzaak om de afspraken goed te monitoren. Verdere harmonisatie en uitbreiding van de thuiswerkregeling staan op de agenda, mede onder druk van belangenorganisaties en het Benelux Parlement, die pleiten voor een hogere thuiswerkdrempel en synchronisatie van fiscale en sociale zekerheidsregels.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.


Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Inkomstenbelasting, Nieuws

Reageer
Vorige artikel
Rechtbank vermindert boete zwartsparen vanwege ontbrekende zekerheid
Volgende artikel
Belastingdienst balanceert tussen fraudebestrijding en privacywaarborging

Reader Interactions

Gerelateerde berichten

herziening btw jongvee en melkkoeien na eind landbouwregeling

Arbeidsvergoeding maakt resultaatsverdeling niet onzakelijk

Rechtbank Gelderland oordeelt dat een arbeidsvergoeding van € 57.000 aan een echtgenoot binnen een maatschap niet leidt tot een onzakelijke resultaatsverdeling. Dat de andere maat daardoor een verlies uit onderneming heeft, maakt dat niet anders.

Geen box 3-vrijstelling voor Nederlandse EOB-medewerker

Een werknemer van het Europees Octrooibureau met de Nederlandse nationaliteit heeft geen recht op vrijstelling van box 3. Hof Den Haag ziet geen verboden ongelijke behandeling ten opzichte van bepaalde buitenlandse werknemers van het EOB.

wet excessief lenen

Dividendbesluit in 2020 blokkeert oude box 2-verrekening

Hof Den Haag oordeelt dat een dividenduitdeling van € 1,75 miljoen pas in 2020 is genoten, omdat pas toen rechtsgeldig tot uitkering is besloten. De aandeelhouder kan de uitdeling niet met terugwerkende kracht toerekenen aan eerdere jaren om verdamping van box 2-verliezen te voorkomen.

faillissement

Liquidatie bv leidt tot heffing over pensioen en stamrecht

Rechtbank Gelderland oordeelt dat door liquidatie van een bv het daarin ondergebrachte pensioen en stamrecht zijn prijsgegeven. Voor zover de aanspraken voor verwezenlijking vatbaar zijn, moeten zij tot het inkomen worden gerekend.

btw vastgoed

Ongerealiseerde waardestijging woning telt mee in box 3

Hof ’s-Hertogenbosch oordeelt dat een woning op 31 december 2020 juridisch is geleverd doordat de leveringsakte die dag bij het Kadaster is aangeboden. De verkoopopbrengst van € 643.000 behoort daardoor op 1 januari 2021 als vordering tot box 3.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


