• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Nog voor de zomer spoedwet over toegang UBO-register

20 april 2023 door Anne-Marie Noordenbos

UBO-register

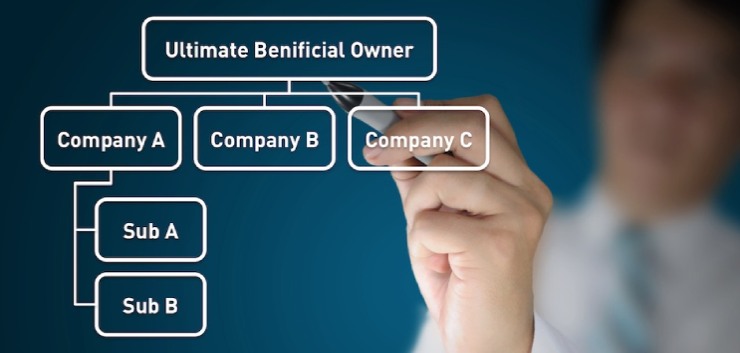
Het kabinet onderzoekt op welke manier het begrip legitiem belang bij het UBO-register vorm kan krijgen. Dit schrijft minister Kaag in antwoord op vragen over de analyse en opvolging van de uitspraak van het Hof van Justitie van de Europese Unie inzake het UBO-register. De vaste commissie van Financiën heeft de vragen gesteld.

Op dit moment is nog niet besloten op welke manier en door wie het begrip legitiem belang zal worden beoordeeld. Wel is het idee om dit zoveel mogelijk in te kaderen door alleen toegang te verlenen in het kader van activiteiten die raken aan het voorkomen en bestrijden van witwassen en financieren van terrorisme, of de daarmee verband houdende gronddelicten.

Een belangrijk element van het begrip legitiem belang is dat er sprake moet zijn van een doelbinding met de doelstellingen uit de anti-witwasrichtlijn. De verzoeker zal moeten aantonen dat activiteiten worden ontplooid in het kader van de doelstellingen van de richtlijn, dus met het voorkomen of bestrijden van witwassen en het financieren van terrorisme, of daarmee verband houdende gronddelicten. Op dit moment werkt het kabinet aan kaders waarbinnen deze beoordeling gemaakt kan worden.

Door de uitspraak van het Europees Hof worden er zwaardere eisen aan de toegang tot informatie uit het register gesteld. Telkens zal moeten worden geverifieerd dat de raadpleger recht op toegang tot de informatie in het register heeft en voorkomen moet worden dat de informatie beschikbaar komt buiten deze partijen. Het kabinet verwacht rond de zomer de spoedwet in te kunnen dienen waarin dit geregeld zal worden.

Het kabinet onderzoekt of het mogelijk is dat juridische entiteiten zelf een uittreksel kunnen gaan opvragen van hun eigen gegevens. Dit uittreksel kan men op basis van vrijwilligheid gebruiken bij zakelijke transacties. Er zou dan geen grondslag nodig zijn om partijen die een transactie willen aangaan toegang tot het register te geven. In dat geval is er geen reden om het regime omtrent afscherming van gegevens te herzien, omdat er geen sprake is van een ruimere openstelling van het register.

Wwft

In beginsel zijn er geen financiële instellingen of autoriteiten die in het kader van de uitvoering van hun taken op grond van de Wwft geen toegang tot informatie uit het UBO-register zouden hebben op basis van de categorieën a en b (a. bevoegde autoriteiten en Financial Intelligence Units (FIUs), zonder enige beperking en b. meldingsplichtige instellingen, in het kader van het cliëntenonderzoek dat zij moeten verrichten). Tegelijk identificeert het kabinet wel partijen die vanwege de naleving van de Sanctiewet een belang hebben bij raadpleging van het UBO-register. Daarom wil het kabinet instellingen en autoriteiten die een taak hebben op grond van de Sanctiewet ter uitvoering van die taak toegang te geven tot informatie uit het UBO-register.

Het is de bedoeling dat alle banken zo snel mogelijk weer toegang krijgen tot UBO-informatie. De banken zijn echter op verschillende manieren aangesloten op het register. Daarom is het waarschijnlijk dat niet elke bank op hetzelfde moment weer aangesloten zal zijn. De grootte van de bank is overigens niet van doorslaggevende betekenis wanneer toegang tot het register weer hersteld kan zijn.


Bron: Verslag Schriftelijk Overleg (VSO) over UBO-register, nr. 2023-0000080851, Ministerie van Financien, 19 april 2023

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Besluit over toepassing sociaal-culturele vrijstelling omzetbelasting
Volgende artikel
Actualisatie beleidsregels accijnswetgeving

Reader Interactions

Gerelateerde berichten

Pillar2

Verdragenoverzicht belastingverdragen per 1 oktober 2026

Nederland heeft met een groot aantal landen belastingverdragen gesloten ter voorkoming van dubbele heffing van directe belastingen (onder andere inkomstenbelasting en dividendbelasting). Ook heeft Nederland verdragen afgesloten waarin de uitwisseling van fiscale informatie wordt geregeld.

EU-vlag

Beantwoording vragen SO Omnibus Directe Belastingen

Het kabinet steunt onderdelen van het Europese Omnibusvoorstel Directe Belastingen die het concurrentievermogen versterken en administratieve lasten verminderen. Tegelijkertijd wil het ruimte behouden voor effectieve maatregelen tegen belastingontwijking en wegen of de baten opwegen tegen de budgettaire gevolgen.

Standpunt kwalificatie Cayman Company Limited by Shares

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Cayman Company Limited by Shares vergelijkbaar is.

Minder klanten ervaren discriminatie door banken

Ervaren discriminatie door klanten van banken is tussen 2024 en 2026 afgenomen. Minister Heinen van Financiën ziet dat banken stappen hebben gezet, maar benadrukt dat verdere borging van de aanpak in de praktijk nodig blijft.

Geen bewijs dat pensioenopbouw niet fiscaal gefacilieerd is

Rechtbank Zeeland-West-Brabant oordeelt dat Nederland mag heffen over de pensioenuitkeringen van Nationale-Nederlanden. De man maakt niet aannemelijk dat de pensioenopbouw destijds niet fiscaal is gefacilieerd.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×

