• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Reactie op rapport vlagregister en woonlandbeginsel

8 april 2026 door redactie

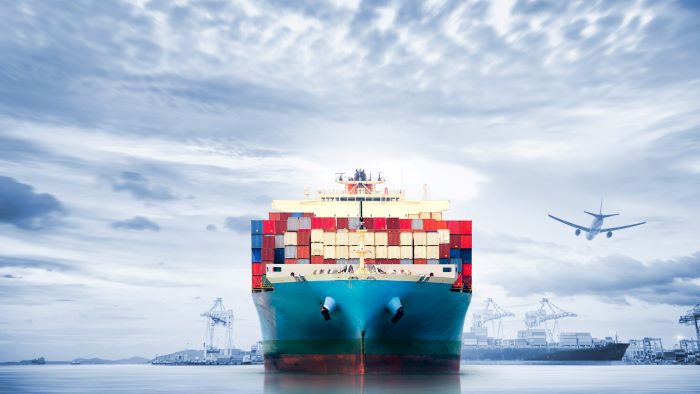
zeeschip

Het kabinet ziet het belang van het woonlandbeginsel in de zeevaart en waarschuwt voor grote economische en strategische gevolgen bij afschaffing. De minister reageert op het rapport over het vlagregister en benadrukt de risico’s voor werkgelegenheid en maritieme veiligheid.

In zijn schriftelijke reactie op het rapport “Het vlagregister en het woonlandbeginsel, economische en strategische waarde” geeft de minister aan dat het loslaten van het woonlandbeginsel aanzienlijke gevolgen kan hebben voor het Nederlandse vlagregister. Dit beginsel houdt in dat zeevarenden worden beloond naar het woonland. Bij loslaten hiervan zouden alle zeevarenden, ongeacht woonland, worden beloond alsof zij in Nederland wonen.

Grote economische gevolgen

Uit het rapport blijkt dat bij het loslaten van het woonlandbeginsel “minimaal 50% tot 70% van de schepen” waarschijnlijk zal omvlaggen. De minister noemt dit een “zorgelijke constatering”, omdat dit direct leidt tot verlies aan toegevoegde waarde en werkgelegenheid in Nederland. Het gaat onder meer om inkomsten uit certificering, onderhoud en personeelsadministratie, evenals werk voor Nederlandse zeevarenden, met name kapiteins en officieren.

Het directe negatieve effect wordt geraamd op € 125 tot € 200 miljoen per jaar. Daarnaast bestaat het risico dat rederijen geheel uit Nederland vertrekken, wat bredere economische repercussies heeft en leidt tot een verzwakking van het maritieme en havencluster.

Belang voor maritieme sector en veiligheid

De Nederlandse zeevaart, met een jaarlijkse omvang van circa €1,9 miljard, maakt integraal deel uit van het bredere maritieme cluster, dat in 2024 goed was voor 5,6% van het BBP. De sector draagt niet alleen financieel bij, maar levert ook hooggekwalificeerd personeel en fungeert als aantrekkingsfactor voor innovaties.

De minister wijst daarnaast op strategische belangen. Nederlandse gevlagde schepen vallen onder nationale zeggenschap en kunnen in noodsituaties worden ingezet. Een sterke afname van deze vloot heeft consequenties voor maritieme veiligheid, nationale veiligheid en strategische autonomie.

Het kabinet blijft daarom het belang zien van het woonlandbeginsel en laat aanvullend onderzoek uitvoeren naar maatregelen voor het behoud van Nederlandse gevlagde schepen en de maritieme sector.
Bron: Schriftelijke reactie rapport “Het vlagregister en het woonlandbeginsel, economische en strategische waarde”, nr. IENW/BSK-2026/64675, Ministerie van Infrastructuur en Waterstaat, 7 april 2026

Filed Under: Arbeid & loon, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Termijn belastingrente erfbelasting volgens wettekst leidend
Volgende artikel
Risicocategorieën AI Act blijven onderbelicht, terwijl de verplichtingen al gelden

Reader Interactions

Gerelateerde berichten

vrachtwagen verblijfskosten eigen rijders

Gebruikelijk loon terecht via loonheffing nageheven

Hof ’s-Hertogenbosch oordeelt dat de inspecteur het niet in de inkomstenbelasting gecorrigeerde gebruikelijk loon alsnog via de loonheffingen mag naheffen. De vergrijpboete wordt wel verlaagd van € 6.027 naar € 1.500.

payrollbedrijven

Internetconsultatie over aanvullende eisen voor uitlenen personeel

Het kabinet wil de eisen voor bedrijven die personeel uitlenen uitbreiden. Onder de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) wordt gelijkwaardige beloning een voorwaarde voor het verkrijgen en behouden van een toelating. De wijziging is in internetconsultatie gegaan en moet naar verwachting op 1 juli 2027 ingaan.

Afkoop aandelenrecht uit 2003 van € 1,9 miljoen niet belast in 2017

Hof Arnhem-Leeuwarden oordeelt dat een betaling van bijna € 1,9 miljoen ziet op aandelenrechten die al in 2003 tot en met 2005 onvoorwaardelijk zijn geworden. De betaling is daarom niet in 2017 belast als inkomen uit werk en woning.

arbeidsrecht

Een op zes grotere familiebedrijven deelt eigendom met medewerkers

Medewerkersparticipatie wint terrein bij grotere Nederlandse familiebedrijven. Een op de zes laat medewerkers inmiddels delen in het eigendom, terwijl bijna een kwart van de bedrijven zonder regeling overweegt participatie voor topmanagement en sleutelfiguren in te voeren.

dga-salaris

Standpunt ‘Gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling’ aangepast

De Kennisgroep loonheffing algemeen heeft een (evidente) fout in het standpunt ‘Gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling’ gecorrigeerd. Het betreft de alinea onder ‘Let op’. De tekst hiervan is in overeenstemming gebracht met de beoogde situatie waarop de attendering ziet.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2026

Online cursus introductie participatieregelingen en lucratieve belangen

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

Masterclass Management- en werknemersparticipatie

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×