• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Terbeschikkingstelling auto ondanks sleutelbeheer werkgever

14 oktober 2019 door Remco Latour

BOR

Ook als een werkgever de sleutels van een bedrijfsauto beheert, kan hij fiscaal gezien toch deze auto ter beschikking stellen aan zijn werknemers. Als hij vervolgens niet aannemelijk maakt dat de werknemers minder dan 500 privékilometers op jaarbasis met deze auto rijden, moet de werkgever de bijtelling toepassen.

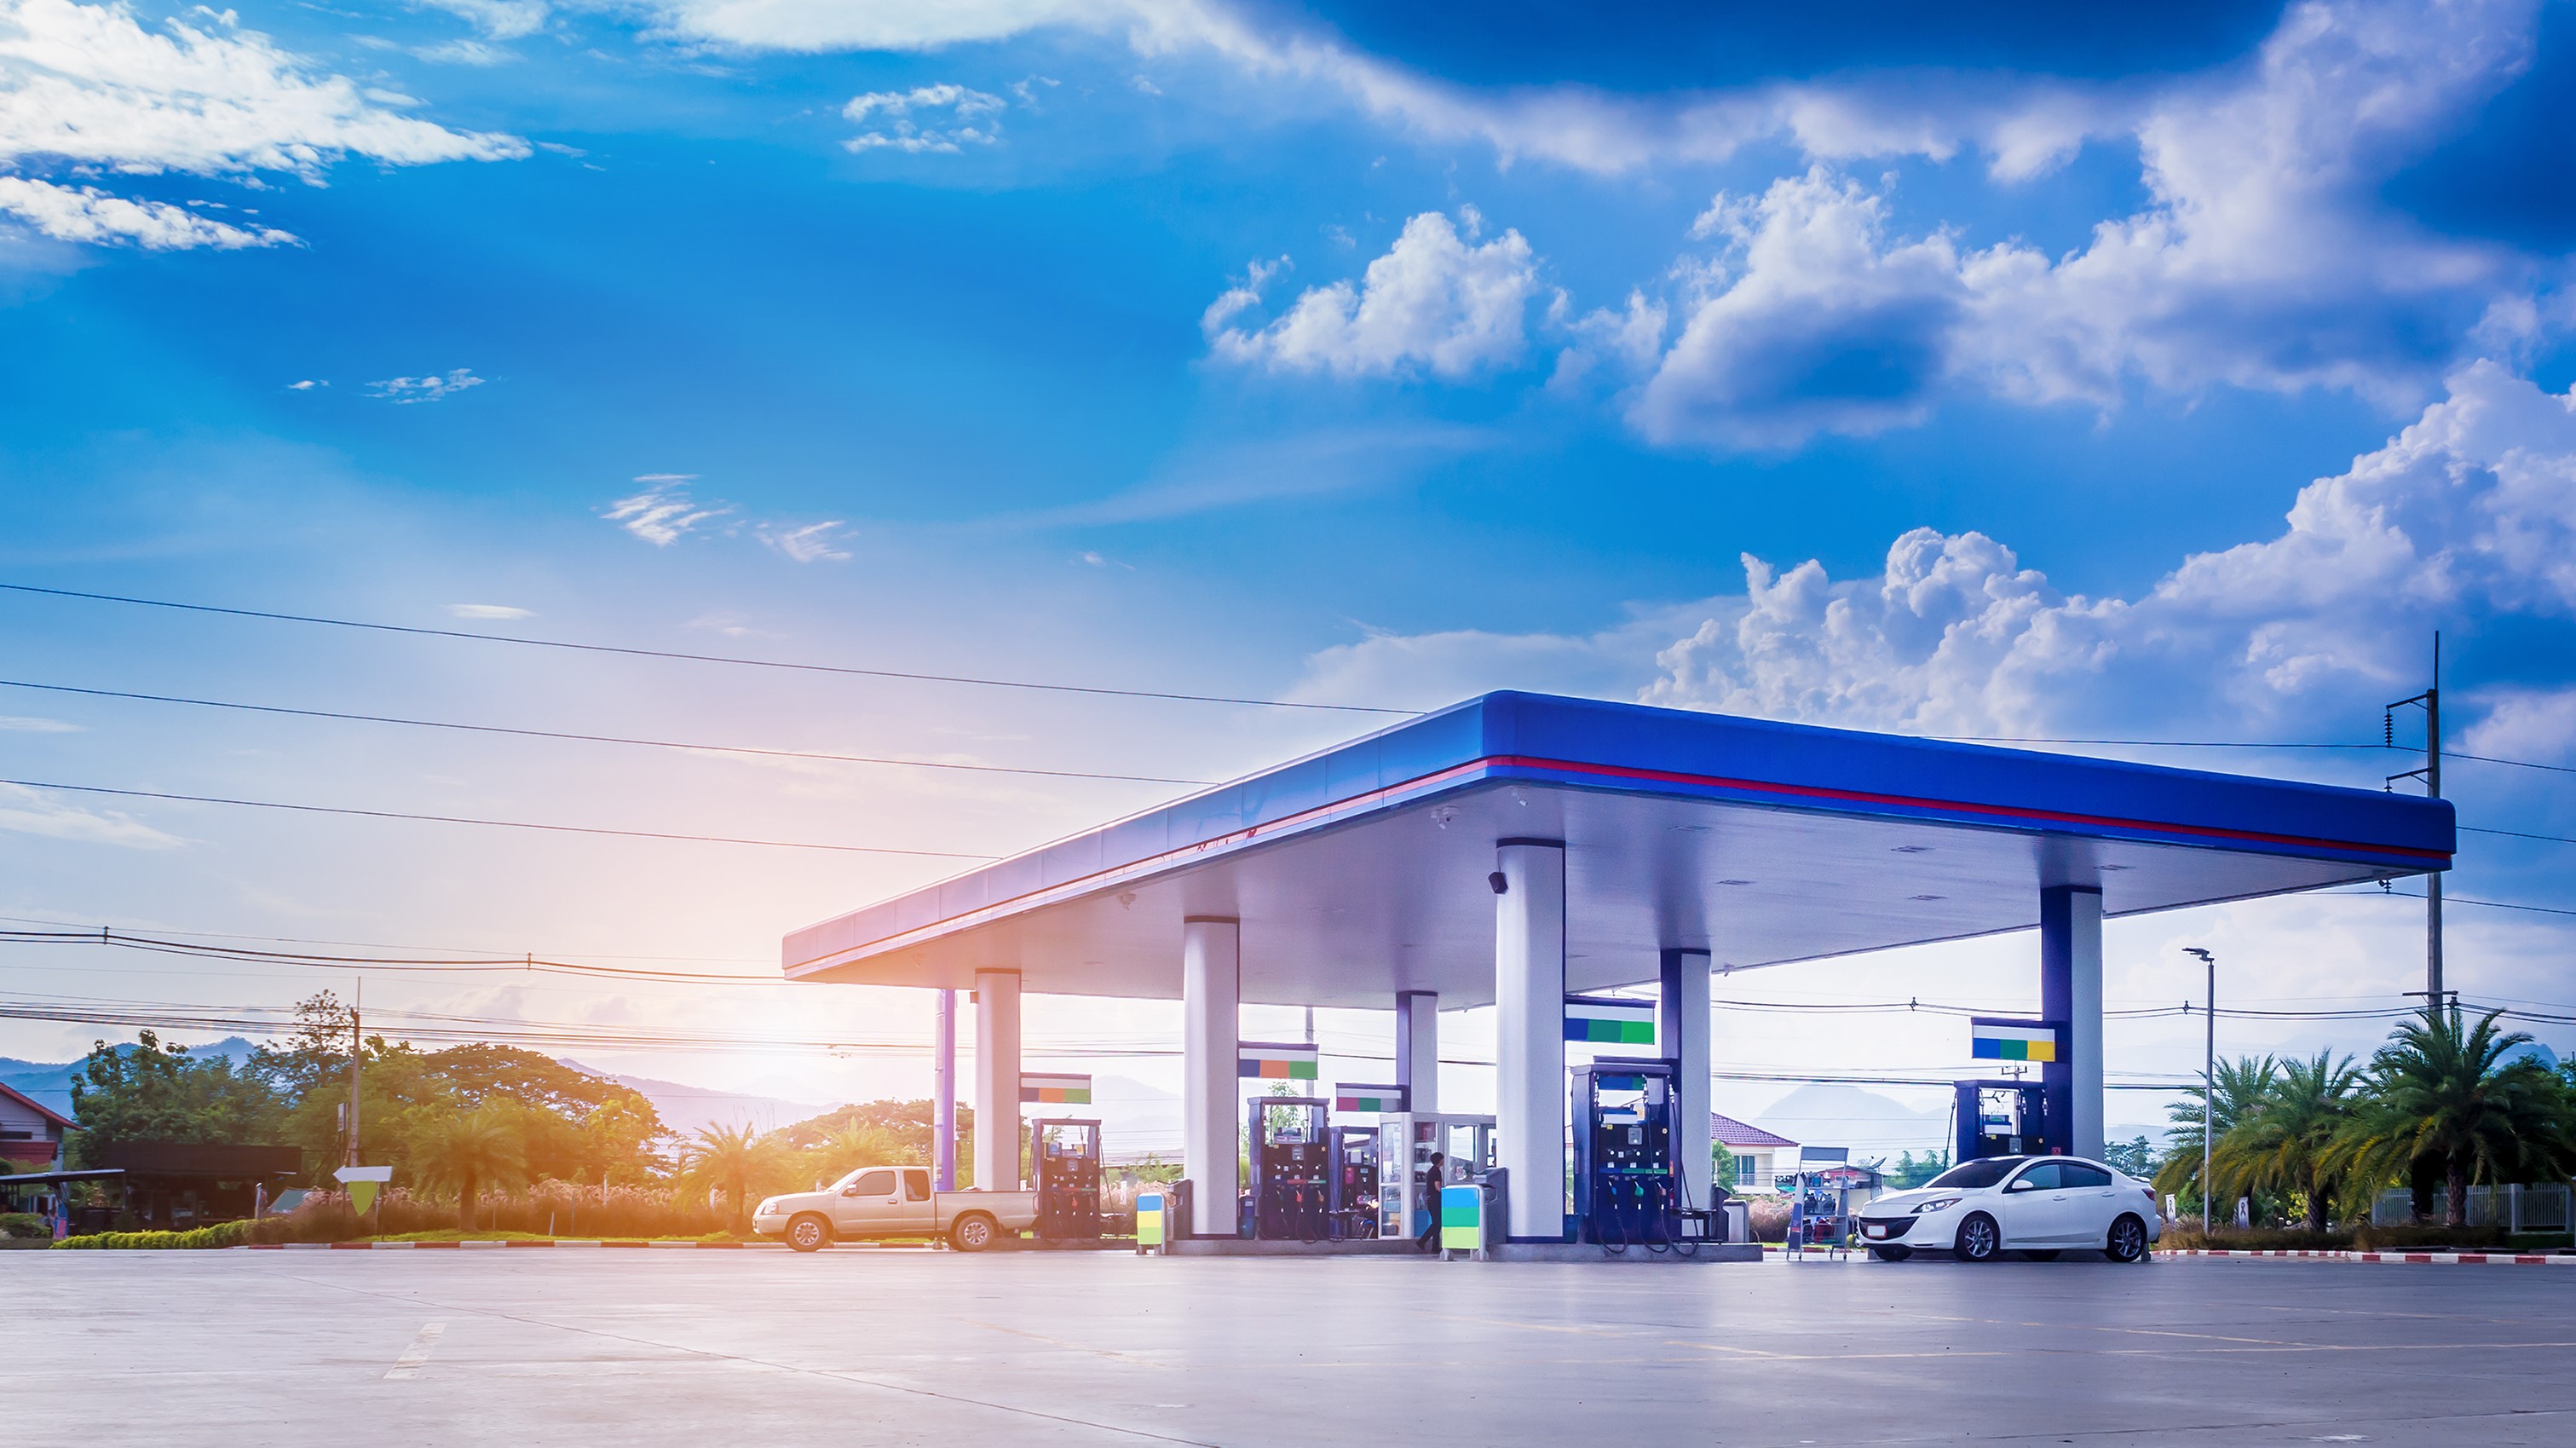
Een exploitant van een tankstation inclusief shop en verhuurbedrijf bezat een busje. De exploitant verhuurde deze bedrijfswagen soms aan klanten. Dan weer werd het busje gebruikt voor het transport van spullen tussen het tankstation en een detailhandel in levensmiddelen. Volgens de Belastingdienst stelde de exploitant het busje ter beschikking aan zijn werknemers. De inspecteur maakt zijn standpunt aannemelijk door op diverse omstandigheden te wijzen. De werkgever oefent weliswaar het beheer over de autosleutels uit, maar een werknemer kon vrijelijk over het busje beschikken wanneer hij eenmaal de sleutels had ontvangen. De werkgever stelt dat privégebruik met het busje is verboden, maar heeft geen schriftelijk verbod op privégebruik opgesteld. Daarom constateert Hof Den Bosch dat sprake is van terbeschikkingstelling van een auto aan werknemers. De werknemers hebben geen rittenregistratie bijgehouden en de werkgever kan evenmin op een andere manier bewijzen dat het privégebruik onder de 500-kilometergrens is gebleven. Tenslotte heeft de fiscus tijdens controles in eerdere jaren al kritische opmerkingen over de administratie gemaakt. Daardoor is geen vertrouwen gewekt dat een bijtelling altijd achterwege kon blijven. Het hof oordeelt dat de Belastingdienst terecht een correctie vanwege privégebruik van het busje heeft toegepast.


Wet: art. 13bis Wet LB 1964

Meer informatie: Gerechtshof ‘s-Hertogenbosch 17 mei 2019 (gepubliceerd 9 oktober 2019), ECLI:NL:GHSHE:2019:1877


Filed Under: Arbeid & loon, Auto, Fiscaal nieuws, Nieuws, Winst uit onderneming

Reageer
Vorige artikel
Wijzigingen btw bij grensoverschrijdende internetverkopen
Volgende artikel
eHerkenning per 2020 voor ‘Mijn Belastingdienst Zakelijk’

Reader Interactions

Gerelateerde berichten

jongeren; studenten

Stage in Nederland staat 30%-regeling niet in de weg

Rechtbank Noord-Holland oordeelt dat een buitenlandse student ondanks een eerdere stage in Nederland kan kwalificeren als ingekomen werknemer voor de 30%-regeling. Ook voldoet hij aan de loonnorm voor specifieke deskundigheid.

Belastingplan 2027: dit verandert voor youngtimers en fossiele auto’s van de zaak

Tax Talks licht de wijzigingen voor youngtimers en de pseudo-eindheffing vanaf 2027 toe.

Nieuwe subsidieregeling elektrische auto’s voor lage inkomens

De ingroei van elektrische auto’s verloopt tot nu toe conform voorspellingen, maar stagneert in de particuliere sector. Staatssecretaris Bertram informeert de Kamer over maatregelen voor elektrisch rijden, laadinfrastructuur, schoon en emissieloos bouwen en mobiel erfgoed.

Fiets van de zaak

Fiscale regelingen voor woon-werkverkeer, fiets en ov

De fiscale wet- en regelgeving staat het gebruik van de fiets en het openbaar vervoer voor woon-werkverkeer niet direct in de weg. Het kabinet onderzoekt hoe het keuzeaanbod van bestaande fiscale regelingen en het daadwerkelijke gebruik van fiets en ov beter op elkaar kunnen aansluiten.

lijfrente

Terugwerkende kracht maakt pensioen niet eerder genoten

De Hoge Raad oordeelt dat pensioenuitkeringen niet met terugwerkende kracht vorderbaar en inbaar kunnen worden. Ook kan een te laat vastgestelde pensioeningangsdatum niet zonder meer met terugwerkende kracht voldoen aan de uiterste ingangsdatum voor pensioen.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus introductie participatieregelingen en lucratieve belangen

Masterclass Management- en werknemersparticipatie

Online cursus Gebruikelijk loon 2026

Pitstop Actualiteiten Loonheffing

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

Opleidingen

Opleidingen

Stoomcursus Tax accounting

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


