• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vaststellen fiscale transparantie rechtsvorm wordt complex

4 april 2024 door Remco Latour

fiscale buitenlandse rechtsvormen

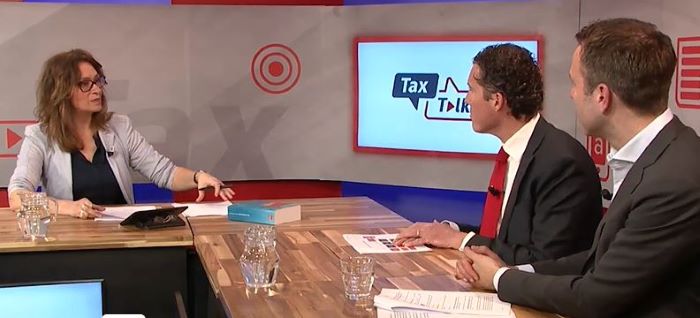
Mr. Dick van Sprundel legt in de Tax Talks Live uitzending van 26 maart uit hoe met het Concept Besluit vergelijking buitenlandse rechtsvormen te bepalen of een buitenlandse rechtsvorm fiscaal transparant is.

Op 18 maart 2024 is de internetconsultatie over het concept besluit gesloten. Zie ook ‘Internetconsultatie Concept Besluit vergelijking buitenlandse rechtsvormen’. Van Sprundel begint met de verklaring waarom het kwalificatiebeleid is aangepast. Dat was nodig omdat Nederland internationaal met de open commanditaire vennootschap (open cv) uit de pas liep. Daardoor konden mismatches optreden als de open cv in het ene land fiscaal transparant was, maar in Nederland zelfstandig belastingplichtig was. Daarom komt de open cv per 1 januari 2025 te vervallen. Men heeft nu tot die datum de tijd om een toestemmingsvereiste in te voeren en zo de open cv te veranderen in een gesloten cv die al fiscaal transparant is. Door allerlei faciliteiten zal dat in principe voordeliger zijn dan fiscale afrekening op 1 januari 2025.

Werken met Bonairiaanse coöperatie

Van Sprundel legt uit dat de open cv vooral in gebruik is als anonimiseringsstructuur. Vaak neemt een dga als commanditaire vennoot deel in een open cv met een stichting als beherende vennoot. De personal holding van de dga en de werkmaatschappij komen onder de open cv te hangen. De open cv hoeft geen jaarrekening te deponeren. Een alternatief voor deze structuur is die waarin de holding en de werkmaatschappij onder een besloten cv komen te hangen. Bovendien is de commanditaire vennoot nu een Bonairiaanse coöperatie. Het bestuur blijft overigens in Nederland. Dit alternatief levert geen fiscaal voordeel op, maar de commanditaire vennoot komt wel onder de publicatieplicht uit.

Rechtsvormvergelijking

Van Sprundel behandelt vervolgens het concept besluit zelf. In het geval van een buitenlandse rechtsvorm moet een rechtsvormvergelijking plaatsvinden. De eerste hoofdstap is het nagaan of de buitenlandse rechtsvorm is opgenomen in de rechtsvormenlijst. Als dat het geval is en de rechtsvorm is niet wezenlijk veranderd, is sprake van een gekwalificeerde rechtsvorm. Dat kan een niet-transparante (kapitaal)vennootschap zijn of een transparante personenvennootschap. Is sprake van een niet-gekwalificeerde buitenlandse rechtsvorm? Dan is deze in principe niet transparant als deze is gevestigd in Nederland. Voor een buitenlandse rechtsvorm in het buitenland geldt de symmetrische methode aan de hand van wezenskenmerken. Daarbij gaat het om de aan- of afwezigheid van aandelenkapitaal, aansprakelijkheid tegenover derden en het bestuur van de rechtsvorm. Voor een cv-achtige, op een fonds voor gemene rekening lijkende beleggingsfonds geldt echter een lex specialis dit fonds is niet transparant. Van Sprundel verwacht de nodige discussies hierover.

Wet: art. 2, lid 3 onderdeel c AWR

Kijk hier naar een compilatie van de uitzending

fiscale buitenlandse rechtsvormen

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.
Meer informatie en aanmelden

Filed Under: Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
Geen verklaring voor onterecht niet verkregen ontslagvergoedingen
Volgende artikel
Wijziging besluit internationale aspecten loonheffing en inkomstenbelasting pensioenen en stamrechten

Reader Interactions

Gerelateerde berichten

contract volmacht

Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026

Het Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026 actualiseert het beleid voor terugwerkende kracht bij de inbreng met fiscale afrekening (ruisende inbreng) van een onderneming in een bv of nv.

vastgoed

Onzakelijke aandeelhoudersleningen leiden tot boetes

Hof Amsterdam oordeelt dat bovenmatige rente op onzakelijke aandeelhoudersleningen verkapte winstuitdelingen vormt. De bv is bovendien grofschuldig doordat zij had moeten beseffen dat de financiering niet onder deze voorwaarden bij derden verkrijgbaar was.

winst cooperatie

Standpunt artikel 24a AWR bij rentesaldovaststellingsbeschikking

De Kennisgroep formeel recht heeft een standpunt ingenomen over de vraag of verlaging van de rentesaldovaststellingsbeschikking ook onderdeel van het geschil is als belanghebbende uitsluitend tegen de aanslag bezwaar aantekent.

dga bonus

Cashbonus bij afkoop aandelenrechten buiten aftrekverbod

Een bv mag een voorziening vormen voor een cashbonus waarmee voorwaardelijke rechten op aandelen van werknemers zijn afgekocht. Volgens de Hoge Raad is van toekenning in de zin van het aftrekverbod pas sprake als de opschortende voorwaarden zijn vervuld.

wettelijke termijn bij overlijden begunstigde

Vaststelling doorberekende kosten STAK verschuift naar 1 november

Het Besluit doorberekening kosten stichting administratiekantoor beheer financiële instellingen wordt gewijzigd. De jaarlijkse uiterste datum waarop de minister van Financiën de bij betrokken vennootschappen in rekening te brengen beheerkosten vaststelt, verschuift van 1 mei naar 1 november.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×