• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vervallen van giftenaftrek in bv is soort van verruiming

26 september 2023 door Remco Latour

Belastingplan 2024

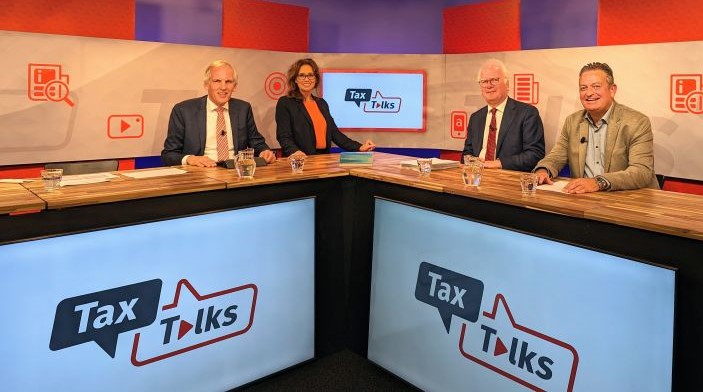
In de Tax Talks Live Prinsjesdag special behandelen mr. dr. Chris Dijkstra, prof. mr. Gerard Meussen en Wil Vennix RB de op Prinsjesdag gepresenteerde wetsvoorstellen. Tot de vele onderwerpen behoren de ontwikkelingen in de tarieven en het vervallen van de giftenaftrek in de vennootschapsbelasting.

Host Marit Muller-Van Zeijl RB vraagt eerst de gastsprekers naar hun eerste indruk van het pakket Belastingplan 2024. Prof. mr. Gerard Meussen vindt het opvallend dat geen van de 15 fiscale wetsvoorstellen controversieel is verklaard. Hij verwacht dat in november 2023 een hele andere Kamersamenstelling zal ontstaan, maar de politiek doet fiscaal alsof dat niet gaat gebeuren. Mr. dr. Chris Dijkstra merkt hij op dat de voorstellen met name ondernemers, vermogenden en mensen die anoniem willen blijven raken. Het oog van mr. Wil Vennix RB is gevallen op de zin ‘Verdienen komt altijd voor verdelen’. Hij hoopt dat de degenen die het moeten verdienen – namelijk het bedrijfsleven – ook de kans krijgen om het te verdienen.

Feitelijk tariefsverhoging voor IB-ondernemer

Wat betreft de IB-tarieven merkt Dijkstra op dat op het eerste gezicht lage inkomens erop vooruit lijken te gaan. Maar hij wijst erop dat men de voorgestelde bescheiden tariefsverlaging in box 1 in samenhang moet zien met de plannen voor de heffingskortingen. Onder de voorgestelde wet wordt de heffingskorting sneller afgebouwd. Meussen beaamt dit en merkt op dat de afbouw van de heffingskorting versluierend werkt. Ook moet men rekening houden met andere maatregelen die effectief gezien een tariefsverhoging inhouden voor IB-ondernemers. Zo zet de afbouw van de zelfstandigenaftrek zich voort. Daar komt nog een verlaging van de MKB-winstvrijstelling bij. Een verassing was de maatregel om de afschrijving op vastgoed in de IB-onderneming te beperken tot de volle WOZ-waarde. Ook dat werkt als een tariefsverhoging. Verder stijgen de tarieven voor box 2 en box 3.

Schenken via de eigen bv

De sprekers behandelen onder andere de maatregelen met betrekking tot schenken in de eigen bv. Het demissionaire kabinet presenteert dit als een vereenvoudiging. Vennix merkt op dat het afschaffen van een aftrekpost vanzelfsprekend een vereenvoudiging is. Niemand heeft er dan immers meer recht op. Maar hoe zit het echt? Vennix legt uit dat men nu via de bv aan een goed doel kan schenken zonder drempelbedrag. Wel geldt een maximum van 50%5 van de winst, maar hoogstens € 100.000. Bij schenkingen aan culturele instelling is dit maximum nog te verhogen, maar hoogstens met € 1.500. Nu is de vraag of een bv wel kan schenken, of dat zij eigenlijk een winstuitkering doet aan de aandeelhouders, die vervolgens het bedrag schenken. Op grond van een goedkeuring is echter geen sprake van een uitdeling zolang de schenking binnen het maximum blijft.

Nieuwe systeem

Onder het nieuwe systeem is er nooit meer aftrek in de vennootschapsbelasting. Maar een gift aan een algemeen nut beogende instelling wordt in principe ook nooit meer aangemerkt als een verkapt dividend. Wat dat betreft is sprake van een soort van verruiming. Deze verruiming is vooral van belang voor partijen die grote bedragen willen schenken via hun bv. Deze schenkers lopen immers nu aan tegen het huidige maximum aan de periodieke giftenaftrek. Onder het nieuwe systeem hebben zij in iedere geval niet meer te maken met heffing over de verkapte winstuitdeling. Overigens zijn schenkingen gewoon aftrekbaar als zij plaatsvinden als zakelijke sponsoring, zo legt Vennix uit.

Wet: art. 2.10, 2.12, 2.13 en 3.30a Wet IB 2001 en art. 16 Wet Vpb 1969

Besluit: par. 2 Besluit nr. BLKB 2016/152

Maak kennis met Tax Talks

Op 31 oktober is het mogelijk om gratis kennis te maken met Tax Talks door middel van het volgen van een live uitzending waarin Marit, onze vaste presentator, in gesprek gaat met experts Almer de Beer en Mariëlle Schuurman. 

Meer informatie

Filed Under: Belastingplan, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Nieuwe uitleg over pensioenaanspraak raakt aanslag niet
Volgende artikel
Eerste Kamer verwerpt Wet werken waar je wilt

Reader Interactions

Gerelateerde berichten

box 3 rendement

Wetsvoorstel novelle uitbreiding vermogenswinstbelasting box 3

De novelle bij de Wet werkelijk rendement box 3 breidt de toepassing van de vermogenswinstbelasting uit van aandelen en winstbewijzen in startende ondernemingen naar financiële instrumenten in het algemeen. Daarnaast wijzigt de novelle de tarieven in box 2 en wordt de grens voor de excessieflenenregeling stapsgewijs verlaagd.

Derde nota van wijziging BP 2027

De derde nota van wijziging bij het Belastingplan 2027 wijzigt onder meer de aftrek specifieke zorgkosten, het verlaagde btw-tarief voor sierteelt en de tabelcorrectiefactor. De eerder voorgestelde volledige afschaffing van de aftrek specifieke zorgkosten per 2028 gaat niet door; de regeling wordt wel versoberd.

Kabinet past Belastingplan en plannen voor box 3 aan

Het kabinet maakt extra middelen vrij voor koopkracht, behoudt de aftrek voor specifieke zorgkosten en komt met een aangepast voorstel voor box 3. De vermogenswinstbelasting wordt uiterlijk in 2029 ingevoerd en indien haalbaar al in 2028.

Eerenberg: uitstel box 3 kost schatkist miljarden

Dat de invoering van een nieuw stelsel voor vermogensbelasting met een jaar wordt uitgesteld, kost de schatkist naar verwachting miljarden. Dat verwacht staatssecretaris Eelco Eerenberg. Hoeveel het exact gaat kosten, wordt later dinsdag bekend.

ministerie financien

Antwoorden op vragen uit eerste wetgevingsoverleg pakket Belastingplan 2027

Staatssecretaris Eerenberg heeft vragen beantwoord over het pakket Belastingplan 2027. De Tweede Kamer heeft deze vragen gesteld tijdens het eerste wetgevingsoverleg op maandag 12 oktober 2026.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Webinar voorjaarsnota & vooruitblik Belastingplan 2028 | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



