• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Beleidsbesluit deelnemingsvrijstelling is aan aanpassing toe

22 november 2024 door Remco Latour

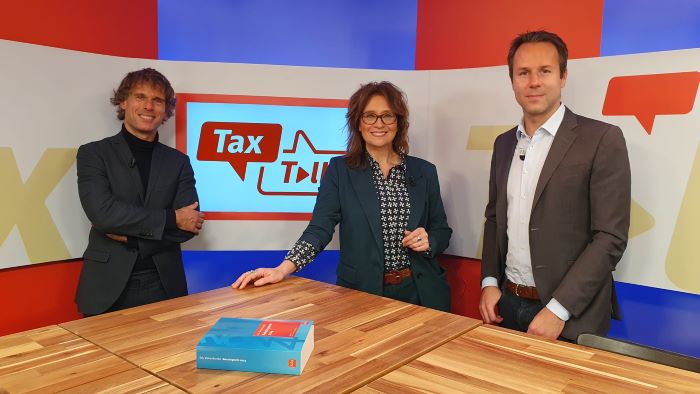
In de Tax Talks Live uitzending van 19 november 2024 bepleit prof. dr. Daniël Smit dat de wetgever een beleidsbesluit over de deelnemingsvrijstelling aanpast. Het gaat hier om de toepassing van de regeling voor de aflopende deelneming op optierechten.

Smit begint met een korte uitleg over de regeling voor aflopende deelnemingen. Hij geeft als voorbeeld de situatie waarin een holding haar belang van 10% in een dochtervennootschap wil verkopen. Door omstandigheden is de holding niet in staat om dit belang in één keer te verkopen. De holding verkoopt daarom het belang in stukjes: eerst 6% en later de resterende 4%. Na de eerste verkoop is het belang onder de 5% gezakt. Het is dan strikt genomen geen deelneming meer zodat de deelnemingsvrijstelling niet meer van toepassing zou zijn. De wet bepaalt echter dat gedurende de drie jaren na het moment, waarop het belang onder de 5% is gezakt, de resultaten uit dit belang bij de holding nog onder de deelnemingsvrijstelling vallen. Hierbij geldt als voorwaarde dat de holding minstens een jaar de desbetreffende deelneming heeft gehouden.

Aanvang driejaarstermijn voor aflopende deelneming

Vervolgens behandelt Smit het arrest waarin de Hoge Raad heeft geoordeeld dat de regeling voor aflopende deelneming ook kan gelden voor callopties. Zie NTFR 2024/1734 en ‘Onbelaste winst op opties aflopende deelneming’ voor meer informatie over deze zaak. Smit wijst erop dat de driejaarstermijn in dit geval is ingegaan op het moment dat het aandelenbelang en het optiebelang onder de 5% zijn gedaald. De Hoge Raad zet als het ware het aandelenbelang en het optiebelang bij elkaar, zo constateert Tax Talks host Marit Muller-van Zeijl RB.

Kunnen belastingplichtigen de krenten uit de pap halen?

Smit wijst erop dat de Belastingdienst in de praktijk daar anders over denkt. Is bijvoorbeeld sprake van een optierecht op aandelen dat op grond van het Falcons-arrest (NTFR 2002/1813) onder de deelnemingsvrijstelling valt? Maar leidt dit optierecht bij uitoefening niet langer tot het verkrijgen van een deelneming? In het Besluit deelnemingsvrijstelling staat nadrukkelijk dat in die situatie de regeling voor de aflopende deelnemingen niet geldt ten aanzien van dat optierecht. Volgens dit besluit vallen de voordelen uit een optierecht op aandelen pas onder de deelnemingsvrijstelling als deze aandelen op zichzelf beschouwd na de uitoefening van dit optierecht als een deelneming zouden kwalificeren. Smit stelt dat het arrest van de Hoge Raad dit onderdeel van het beleidsbesluit overrulet. De wetgever zal dit besluit dus moeten aanpassen. Anders riskeert de fiscus dat belastingplichtigen bij een winst op het optierecht zich beroepen op het arrest en bij een verlies op het besluit.

Bekijk hier een compilatie van de uitzending

Wet: art. 13, zestiende lid Wet Vpb 1969

Besluit: onderdeel 2.16.3 Besluit deelnemingsvrijstelling

Maak nu gratis kennis met Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Binnen Tax Talks sluiten we traditiegetrouw het jaar af met onze Eindejaarsuitzending op 10 december 2024. Onze vaste host van de live uitzendingen, Marit Muller, gaat dan in gesprek met Vincent de Jong (RB) en Carolina van der Woude (NOB) over de hoogte- en dieptepunten van 2024 en blikken we vooruit op wat we kunnen verwachten in 2025. Meld je aan om deze uitzending gratis live mee te kijken.  

Waarom Tax Talks?

  • Academisch niveau; vooraanstaande sprekers analyseren actuele ontwikkelingen
  • Flexibel; eenvoudig kijken waar en wanneer je maar wilt op laptop, smartphone en tablet
  • Interactief; je vragen kunnen direct live in de uitzending behandeld worden
  • Permanente educatie; behaal je PE-punten online! geen reistijd, geen reiskosten

*Aanmelden kan tot en met vrijdag 29 november a.s. 23:59

Meer informatie en inschrijven

Filed Under: Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
KGS kwalificatie vergoeding softwarelicentie en belastingverdrag Nederland-China
Volgende artikel
Preventieaanpak leefstijl en gedifferentieerde verbruiksbelasting alcoholvrije dranken

Reader Interactions

Gerelateerde berichten

Internetconsultatie innovatiebox

Het ministerie van Economische Zaken en Klimaat en het ministerie van Financiën voeren gezamenlijk onderzoek uit naar de toegankelijkheid van de innovatiebox. Deze internetconsultatie vormt de eerste stap van het onderzoek en is gericht op het verzamelen van ervaringen van innovatieve bedrijven, adviseurs en brancheorganisaties met het gebruik van de innovatiebox in de vennootschapsbelasting.

Standpunt fiscale behandeling trusts

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft in samenwerking met de Kennisgroep inkomstenbelasting niet-winst enkele vragen beantwoord over de fiscale behandeling van trusts.

nob commentaar invorderingsrente

Onzakelijke aandeelhoudersleningen leiden tot dividendboetes

Hof Amsterdam oordeelt dat onzakelijke rentebetalingen op aandeelhoudersleningen verkapte winstuitdelingen vormen. De bv is bovendien grofschuldig doordat zij over deze uitdelingen geen dividendbelasting afdraagt.

Mededeling afsplitsing aandelenbelang naar buitenlandse zustermaatschappij

Het ministerie van Financiën heeft besloten de hardheidsclausule toe te passen bij een juridische afsplitsing van aandelen binnen een buitenlandse concernstructuur. Hierdoor kan een bestaande Nederlandse zuster-fiscale eenheid voor de vennootschapsbelasting onder voorwaarden fiscaal geruisloos worden voortgezet.

contract volmacht

Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026

Het Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026 actualiseert het beleid voor terugwerkende kracht bij de inbreng met fiscale afrekening (ruisende inbreng) van een onderneming in een bv of nv.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×