• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Prinsjesdag 2021: verwachte wijzigingen rond vastgoed

31 augustus 2021 door Remco Latour

Prinsjesdag 2023

Welke maatregelen zijn te verwachten rond de eigen woning en ander vastgoed in het Pakket Belastingplan 2022?

Eigenwoningregeling bij gezamenlijke aankoop

Het Ministerie van Financiën heeft laten weten in het wetsvoorstel Overige fiscale maatregelen (OFM) 2022 een aanpassing van de eigenwoningregeling op te nemen. De wijziging heeft betrekking op situaties waarin fiscale partners gezamenlijk een eigen woning aankopen en financieren. Ook zal de situatie aan bod komen waarin een van de partners komt te overlijden. Zie ook: ‘Voorgenomen wetswijziging eigenwoningregeling’.

Onvoorziene omstandigheden bij verkrijging

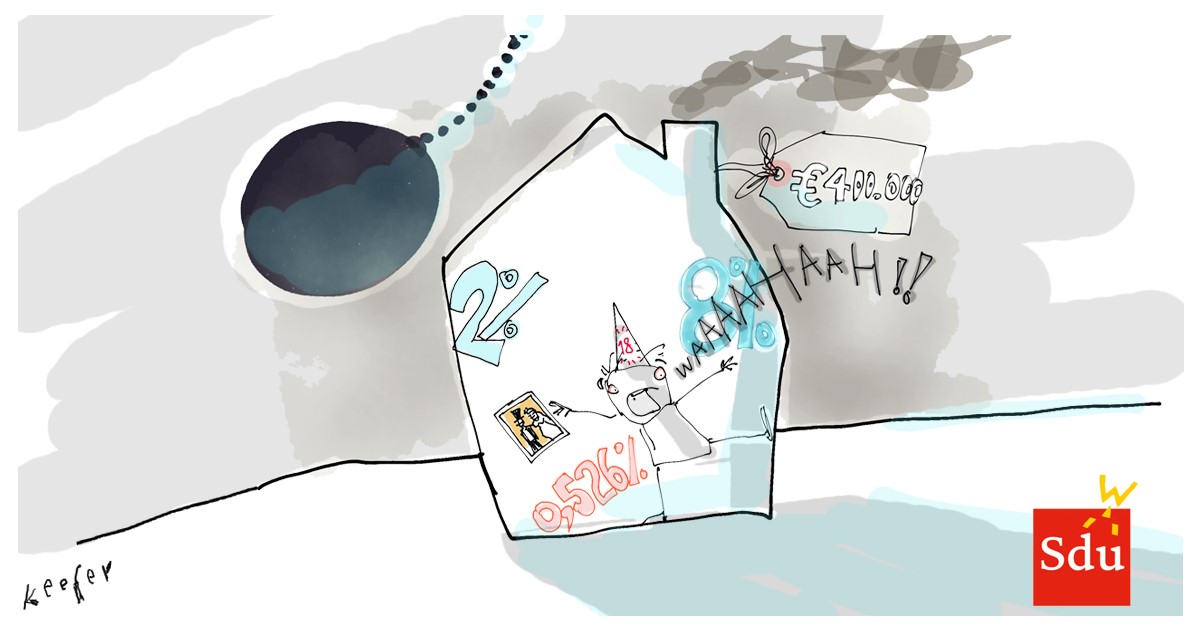
De verkrijging van een woning die anders dan tijdelijk als hoofdverblijf gaat dienen, is belast tegen 2% in plaats van 8% overdrachtsbelasting. Is de verkrijger daarnaast minstens 18 maar nog geen 35 jaar oud en is de totale waarde van de woning inclusief aanhorigheden hooguit € 4 ton? Dan is de verkrijging zelfs vrijgesteld van overdrachtsbelasting tenzij de verkrijger al eerder die startersvrijstelling heeft toegepast. Vanwege deze bepalingen is de kwalificatie van hoofdverblijf nogal belangrijk. Door onvoorziene omstandigheden die zich voordoen vóór de verkrijging maar nadat de koop niet meer is te ontbinden is soms niet meer te voldoen aan het hoofdverblijfscriterium. Het wetsvoorstel OFM 2022 zal een bepaling introduceren waarmee de fiscus rekening houdt met zulke onvoorziene omstandigheden.

Antimisbruikbepaling startersvrijstelling

Stel, iemand heeft na 1 april 2021 het vruchtgebruik van een eigen woning verkregen voor minder dan € 4 ton. Daarbij heeft hij de startersvrijstelling toegepast. Binnen twaalf maanden verkrijgt hij de blote eigendom van die woning. De som van de waardes van het vruchtgebruik en de blote eigendom overtreft vervolgens de € 4 ton. In dat geval moet de verkrijger 2% overdrachtsbelasting betalen over de verkrijging van de waarde van de blote eigendom. Bij de heffingsgrondslag telt hij de waarde van het vruchtgebruik op. Met deze maatregel wil de wetgever voorkomen dat verkrijgers overdrachtsbelasting besparen door de aanschaf van de volle eigendom te splitsen. In het wetsvoorstel OFM 2022 zal een herformulering van deze antimisbruikbepaling plaatsvinden. Ook zal het wetsvoorstel duidelijk maken dat de verkrijger niet per se onmiddellijk voor de verkrijging moet verklaren dat hij de vrijstelling niet eerder heeft gebruikt.

Verlaging verhuurderheffing

Een natuurlijk persoon, rechtspersoon of groep die aan het begin van het kalenderjaar krachtens  eigendom het genot heeft van meer dan vijftig huurwoningen, is belastingplichtig voor de verhuurderheffing. Hetzelfde geldt als in plaats van een genot krachtens eigendom sprake is van een genot krachtens bezit of beperkt recht. In beginsel is de heffingsgrondslag de som van de WOZ-waarden van de desbetreffende huurwoningen minus vijftig maal de gemiddelde WOZ-waarde van die huurwoningen. De verhuurderheffing bedraagt nu 0,526% van de heffingsgrondslag. Het demissionaire kabinet heeft aangekondigd om op Prinsjesdag 2021 het wetsvoorstel Verlaging verhuurderheffing te presenteren.

Wet: art. 3.111 Wet IB 2001, art. 9, zevende lid, 14, tweede lid en 15, eerste lid, onderdeel p WBRV en art. 1.4, 1.6 en 1.7 Wet maatregelen woningmarkt 2014 II

Bron: Ministerie van Financiën 10 juni 2021, nr. 2021-0000123770

Prinsjesdagspecial Belastingplan 2022

Informeer uw klanten als eerste over de fiscale maatregelen en besparingskansen! Pre-order nu de Prinsjesdagspecial Belastingplan 2022.

Meer informatie en bestellen

Meer verwachte wijzigingen:

  • Prinsjesdag 2021: verwachte wijzigingen voor ondernemers
  • Prinsjesdag 2021: verwachte wijzigingen in de loonheffingen
  • Prinsjesdag 2021: verwachte maatregelen rond auto en milieu
  • Prinsjesdag 2021: verwachte overige nieuwe maatregelen

Filed Under: Belastingplan, Eigen woning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Schenking schilderij door periodieke gift aan museum
Volgende artikel
Vijlbrief zet permanente regeling thuiswerkdagen in belastingverdragen op de agenda

Reader Interactions

Gerelateerde berichten

ministerie financien

Antwoorden op vragen uit eerste wetgevingsoverleg pakket Belastingplan 2027

Staatssecretaris Eerenberg heeft vragen beantwoord over het pakket Belastingplan 2027. De Tweede Kamer heeft deze vragen gesteld tijdens het eerste wetgevingsoverleg op maandag 12 oktober 2026.

eigenwoningschuld

Standpunt oversluiten eigenwoningschuld en al verstreken looptijd

De Kennisgroep onroerende zaken heeft de vraag beantwoord of sprake is van een eigenwoningschuld na het oversluiten van een eigenwoningschuld met een verstreken looptijd en tegelijkertijd het aangaan van een nieuwe annuïtaire schuld voor de verbouwing van de eigen woning waarbij beide schulden een looptijd van 360 maanden hebben.

onderzoek rekenkamer staatssteun

Coalitie biedt nog geen alternatieven om belastingplan te redden

Coalitiepartijen D66, VVD en CDA bieden oppositiepartijen nog geen concrete voorstellen om het belastingplan aan te passen en zo aan een meerderheid te helpen. In het debat over het pakket aan belastingen voor volgend jaar zeiden de partijen af en toe wel dat ze ook niet blij zijn met bepaalde maatregelen, maar ze gingen niet in op alternatieve opties.

hypotheek

Kamervragen flexibele hypotheken

Het kabinet erkent het belang van hypotheekproducten die aansluiten bij de levensfasen van mensen. Langere looptijden zijn al mogelijk, maar kunnen leiden tot hogere totale rentelasten en grotere financiële risico’s voor huishoudens.

ministerie financien

Tweede nota van wijziging Belastingplan 2027

De Tweede nota van wijziging bij het Belastingplan 2027 bevat verschillende maatregelen die onder meer voortvloeien uit de augustusbesluitvorming. De belangrijkste wijzigingen betreffen de koopkracht, een uitzondering op de earningsstrippingmaatregel voor woningcorporaties, de accijnzen op benzine en diesel, overgangsrecht voor specifieke zorgkosten en een aanpassing rond de bosbouwvrijstelling. Koopkracht: aanvangspunt toptarief omhoog Het kabinet draait... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



