• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Deliveroo B.V. valt ook onder cao

23 december 2021 door Remco Latour

deliveroo arrest

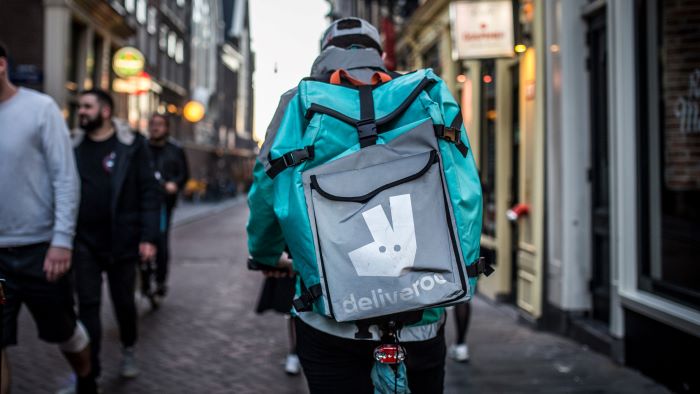
Hof Amsterdam bevestigt dat de werkzaamheden van de bezorgers bij Deliveroo B.V. onder de werkingssfeer vallen van de cao Beroepsgoederenvervoer.

Rechtbank Amsterdam oordeelde eerder al dat de bezorgers van Deliveroo B.V. bij dat bedrijf in dienst waren en onder de cao Beroepsgoederenvervoer vielen. Zie NTFR 2019/286 en ‘Arbeidsovereenkomst én cao van toepassing bij Deliveroo’. Deliveroo was in hoger beroep gegaan tegen deze uitspraak. Zij slaagde er niet in om het hof ervan te overtuigen dat geen sprake was van een dienstbetrekking. Zie ook NTFR 2021/777 en ‘Maaltijdbezorger in dienst bij Deliveroo B.V.’. Maar de eventuele toepassing van de cao was een andere zaak. Deliveroo stelt voor het hof ten eerste dat de rechter niet eens hoeft toe te komen aan de vraag of zij onder de werkingssfeer van de cao valt. Volgens Deliveroo valt zij namelijk niet onder de sector Beroepsgoederenvervoer. Maar het hof stelt dat het de vraag of de cao van toepassing is op Deliveroo uitsluitend moet beantwoorden worden aan de hand van de werkingssfeerbepaling in de cao.

Cao-norm

De cao-norm houdt in dat men aan een bepaling van een cao naar objectieve maatstaven een uitleg moet geven. In beginsel zijn daarbij de bewoordingen van die bepaling, gelezen in het licht van de gehele tekst van de cao, van doorslaggevende betekenis. Voor zover de bedoelingen van de partijen niet uit de opgenomen bepalingen zijn te halen, zijn zij niet doorslaggevend. De cao-norm heeft namelijk als doel te voorkomen dat een niet-kenbare partijbedoeling wordt tegengeworpen aan derden die niet betrokken zijn geweest bij de totstandkoming van de cao. Ten tweede moet de cao-norm verzekeren dat alle partijen die onder een cao vallen deze op dezelfde manier uitleggen.

Deliveroo doet aan beroepsgoederenvervoer

Het hof merkt op dat de oorspronkelijke tekst van de cao Beroepsgoederenvervoer dateert van decennia geleden. Maar maaltijdbezorging is een relatief nieuw fenomeen. Volgens Deliveroo was de cao oorspronkelijk nooit bedoeld voor ongemotoriseerd vervoer. Maar het hof gaat daarin niet mee. Het bezorgen van maaltijden is een onderdeel van de bedrijfsvoering van Deliveroo. Dat het bezorgen van maaltijden de kern- of hoofdactiviteit is doet daar niets aan af. Bovendien brengt Deliveroo haar afnemers bezorgkosten in rekening. Daarmee is sprake van vervoer over de weg van goederen (geen personen) tegen een vergoeding. De vergoeding hoeft niet kostendekkend te zijn voor de cao om van toepassing te zijn. Ook de andere argumenten die Deliveroo tegenwerpt, brengen het hof niet op andere gedachten. Het hof bevestigt de uitspraak van de rechtbank.

Wet: art. 3 Wet AVV en art. 6:248, tweede lid BW

Bron: Gerechtshof Amsterdam 21 december 2021, ECLI:NL:GHAMS:2021:3978, 200.266.920/01

Filed Under: Arbeid & loon, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Uitvoeringsvoorschriften bronbelasting
Volgende artikel
Verlenging afspraken grensarbeiders België en Duitsland tot 31 maart 2022

Reader Interactions

Gerelateerde berichten

A-G: wettelijke rente over ontslagvergoeding is geen negatief loon

A-G Koopman concludeert dat wettelijke rente die een ex-werknemer betaalt over een terug te betalen ontslagvergoeding geen negatief loon vormt. De rente vindt niet geheel en rechtstreeks haar oorzaak in de voormalige dienstbetrekking.

zzp- wet dba

Stand van zaken Zelfstandigenwet

Het kabinet wil met een nieuwe Zelfstandigenwet meer rust en duidelijkheid bieden aan zelfstandigen en opdrachtgevers. De wet moet duidelijke spelregels bieden, schijnzelfstandigheid tegengaan en tegelijkertijd de bestaande bescherming van werknemers intact laten.

woning leeg

Afschaffing inhouding huisvestingskosten voor arbeidsmigranten

Het kabinet schaft de mogelijkheid voor werkgevers af om huisvestingskosten in te houden op het minimumloon. Minister Vijlbrief wil de maatregel zoveel mogelijk gelijktijdig invoeren met de Wet passende huurcontracten, die arbeidsmigranten meer huurbescherming moet bieden.

loon tijdens ziekte

Geen arbeidskorting over ziektewetuitkering na einde dienstverband

Rechtbank Gelderland oordeelt dat een ziektewetuitkering geen inkomen uit tegenwoordige dienstbetrekking vormt als de dienstbetrekking door de ziekmelding is geëindigd. De man heeft daarom over de ziektewetuitkering geen recht op arbeidskorting.

IVA-uitkering

Scenario’s voor loondoorbetaling bij ziekte

Het kabinet wil de loondoorbetaling bij ziekte meer werkbaar maken, vooral voor kleinere werkgevers. Minister Aartsen inventariseert daarom verschillende scenario’s voor de hoogte en duur van de loondoorbetaling en voor collectivisering van het tweede ziektejaar.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2026

Online cursus introductie participatieregelingen en lucratieve belangen

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Masterclass Management- en werknemersparticipatie

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×