• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Rechtsherstel vanwege Kerstarrest en contouren nieuwe box 3

16 mei 2022 door Michel Halters

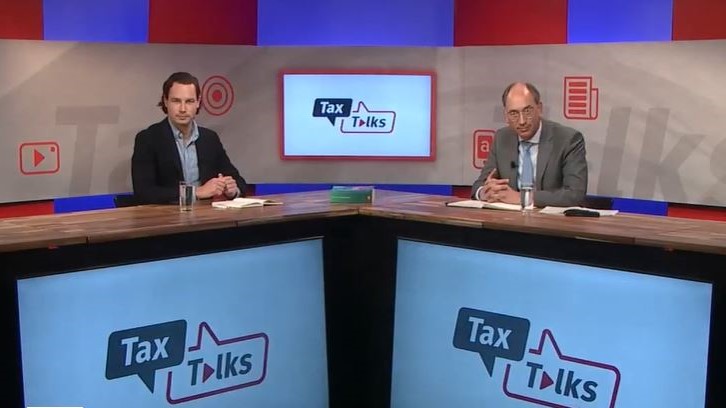
Wellicht tegen de verwachting van velen in, heeft de Hoge Raad in het Kerstavondarrest rechtsherstel geboden voor belastingplichtigen met spaargeld. Mr. Bas Jorissen bespreekt met dr. Ruud van den Dool in de focusuitzending van mei 2022 op Tax Talks, het arrest, het geboden rechtsherstel en de toekomst van box 3.

In eerdere arresten oordeelde de Hoge Raad weliswaar dat de vermogensrendementsheffing in strijd was met het EVRM, maar bood geen rechtsherstel. Volgens dr. Ruud van den Dool zijn er waarschijnlijk twee belangrijke redenen waarom de Hoge Raad in het Kerstavondarrest (ECLI:NL:HR:2021:1963) wel rechtsherstel heeft gegeven. De twee redenen zijn:

  1. In het coalitieakkoord is opgenomen dat het nieuwe regime van box 3 pas vanaf 2025 gaat gelden. Waarschijnlijk vindt de Hoge Raad dat er sneller een wijziging van box 3 moet komen.
  2. Het systeem dat vanaf 2017 in werking is getreden staat te ver af van de werkelijkheid. Niet alleen is er een forfaitair rendement, ook geldt de fictie dat boven een bepaald vermogen, vermogensbezitters geacht worden te beleggen en een hoog rendement behaald wordt. Dit forfaitaire rendement staat in een te ver verband verwijderd van de werkelijkheid voor met name spaarders.

Vermogensaanwasbelasting

Voor de nieuwe box 3 is Van den Dool, net als de staatssecretaris, voorstander van een vermogensaanwasbelasting. Deze belasting belast de werkelijk genoten inkomsten uit vermogen. Daarnaast is ook de waardeontwikkeling van het vermogen belast. Dat maakt het systeem fiscaal neutraal. Het maakt niet uit hoe men belegt, men is altijd belasting verschuldigd over de werkelijk genoten inkomsten en de waardeontwikkeling van het vermogen.

In de focusuitzending van mei 2022 op Tax Talks bespreken mr. Bas Jorissen en dr. Ruud van den Dool het geboden rechtsherstel naar aanleiding van het Kerstavondarrest en de toekomst van box 3. De rol van inflatie en de eigen woning in het nieuwe box 3-regime wordt ook besproken.

Kijk hier naar een compilatie van de uitzending
Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. 30 keer per jaar wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Wet: art. 5.2 en 5.3 Wet IB 2001
Filed Under: Financiële planning, Fiscaal nieuws, Inkomstenbelasting

Reageer
Vorige artikel
Ondernemersrisico als afnemer pas betaalt als hij ontvangt
Volgende artikel
Btw verschuldigd ondanks verkoopsom op derdenrekening

Reader Interactions

Gerelateerde berichten

Persoonsbeveiliging van dga niet aftrekbaar voor de bv

Hof Arnhem-Leeuwarden oordeelt dat de kosten voor persoonsbeveiliging van een aandeelhouder en zijn gezin niet aftrekbaar zijn voor de bv. De beveiliging dient volgens het hof uitsluitend de persoonlijke behoeften van de aandeelhouder, ook als deze tijdens zakelijke afspraken plaatsvindt.

doorschuiffaciliteit open cv

Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen door Tweede Kamer

De Novelle uitbreiding vermogenswinstbelasting box 3 is aangenomen door de Tweede Kamer.

Bijkopen percelen voor verkoop is ROW, terugkoop pand niet

Hof 's-Hertogenbosch oordeelt dat een man die bij een parochie grond bijkoopt om een aaneengesloten stuk grond te verkopen, meer doet dan normaal actief vermogensbeheer. De terugkoop en doorverkoop van een pand levert geen ROW op, maar via interne compensatie blijft de navorderingsaanslag toch in stand.

onzakelijke lening

Wet excessief lenen bij eigen bv niet in strijd met EVRM

Rechtbank Noord-Nederland oordeelt dat de heffing over excessieve schulden aan de eigen bv op stelselniveau niet in strijd is met het EVRM. Ook zakelijke of bestaande leningen vallen onder de regeling, zonder mogelijkheid van tegenbewijs.

ministerie financien

Fiscale Verzamelwet 2027 gepubliceerd

De Fiscale verzamelwet 2027 is in het Staatsblad gepubliceerd.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus toepassing box 3 in de praktijk | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


