• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vertrouwen in controleur: naheffing mrb omlaag en boetes weg

24 december 2025 door Jessica Lindenberg

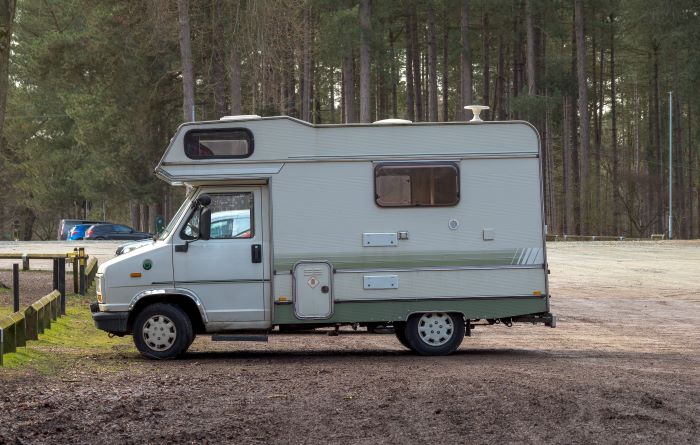
wonen in een camper, anoniementarief

Als controleambtenaren de indruk wekken dat je niets meer hoeft aan te vragen, mag je daarop vertrouwen. De rechtbank past daarom het kampeerautotarief met terugwerkende kracht toe en schrapt de boetes.

Een man koopt een camper (eerste toelating 2007) en doet op 25 april 2023 bpm-aangifte. Daarbij vinkt hij aan dat het om een (bijzondere) personenauto/ kampeerauto gaat. Vanaf 16 mei 2023 staat hij als houder in het kentekenregister. Op diezelfde dag komt een controleur langs om te checken of de camper voldoet aan de inrichtingseisen voor een kampeerauto. In het controlerapport staat dat de camper aan alle eisen voldoet. Toch krijgt de man daarna twee naheffingsaanslagen mrb naar het normale tarief: € 57 over 16 mei – 21 juni 2023 en € 700 over 22 juni – 21 september 2023. Bij beide aanslagen zit een boete van € 55. Pas vanaf 22 september 2023 krijgt hij het kampeerautotarief. De man procedeert over (1) de ontvangst-/bezwaartermijn van de eerste aanslag en (2) vanaf wanneer het kampeerautotarief moet gelden.

Post en bezwaartermijn

De inspecteur laat met een verzendoverzicht zien dat de eerste naheffingsaanslag al vóór de dagtekening is verstuurd (op 7 augustus 2023). Dat geeft normaal gesproken het vermoeden dat de aanslag ook is ontvangen. Maar de man ontkent geloofwaardig dat hij die eerste aanslag ooit in de bus heeft gehad. Hij legt uit dat hij zijn post juist extra goed bijhoudt omdat hij bezig is met het opzetten van een onderneming en wacht op stukken rond de camperkeuring. De tweede naheffingsaanslag (7 september 2023) ontvangt hij wél. Dan neemt hij direct contact op met de keurder en de BelastingTelefoon Auto. Op 12 september 2023 hoort hij dat er ook al een eerdere naheffing is. De rechtbank vindt daarom dat de bezwaartermijn pas op 12 september 2023 start. Het bezwaar dat op 17 oktober 2023 binnenkomt, is dus op tijd.

Vertrouwen geeft recht op kampeerautotarief

Voor het kampeerautotarief geldt normaal: je moet zelf (schriftelijk) een verzoek doen bij de inspecteur. In deze zaak wekken de controleambtenaren bij de keuring echter de indruk dat zij de gegevens “naar Apeldoorn” doorsturen, waar dit soort verzoeken wordt verwerkt. Daardoor mocht de man er volgens de rechtbank redelijkerwijs van uitgaan dat hij geen apart verzoek meer hoefde in te dienen. Belangrijk is ook dat de camper aantoonbaar aan de inrichtingseisen voldoet. De rechtbank neemt daarom aan dat een tijdig verzoek zou zijn toegewezen. Het vertrouwensbeginsel voorkomt dan dat de man de dupe wordt van die verkeerde voorlichting. De rechtbank rekent beide naheffingsaanslagen opnieuw uit met het kampeerautotarief vanaf 16 mei 2023 en vernietigt de boetes. De inspecteur moet daarnaast € 1.814 proceskosten en € 51 griffierecht vergoeden. De rechtbank constateert wel dat de redelijke termijn is overschreden, maar kent geen geldvergoeding toe omdat het financiële belang onder € 1.000 blijft.

Wet: art. 23a Wet MRB 1994, art. 11 lid 1 Wet MRB 1994, art. 5aa leden 4 t/m 6 Uitvoeringsbesluit MRB, art. 6:7, 6:8 en 6:9 Awb, art. 22j AWR


Bron: Rechtbank Noord-Holland 8 december 2025 (gepubliceerd 23 december 2025), ECLI:NL:RBNHO:2025:14335, HAA 24/2212 en HAA 24/2213 | NDFR

Filed Under: Auto, Fiscaal nieuws, Formeel belastingrecht, Nieuws

Reageer
Vorige artikel
Eindejaarsregeling 2025
Volgende artikel
Mondelinge schenking op 24 januari 2018; aanslag 2018 vervalt

Reader Interactions

Gerelateerde berichten

fiscaal dienstverleners

Wetsvoorstel Wet versterking waarborgfunctie Awb fors aangepast

Het kabinet werkt verder aan de Wet versterking waarborgfunctie Awb, die moet bijdragen aan een betrouwbare en menselijke overheid. Wel wordt het wetsvoorstel flink aangepast vanwege hoge uitvoeringslasten. Het wetsvoorstel moet de dienstverlening verbeteren, de menselijke maat bevorderen en laagdrempelig contact tussen overheid en burger stimuleren. Overheidsorganisaties en rechters moeten meer ruimte krijgen om rekening... lees verder

belastingaanslag

Geen verzuimboete zonder bewijs juist toezendadres

Hof Amsterdam vernietigt een verzuimboete omdat de inspecteur niet overtuigend aantoont dat de aanmaning op het juiste adres is aangeboden of ontvangen. Ook is er geen grond voor omkering en verzwaring van de bewijslast.

kilometervergoeding

Kabinet wil bijtelling zakelijke auto niet tussentijds aanpassen

Het kabinet ziet geen aanleiding om de fiscale bijtellingsregeling voor de auto van de zaak gedurende het kalenderjaar aan te passen. Staatssecretaris Eerenberg houdt vast aan de eenvoudige benadering waarbij bepalend is of op jaarbasis meer dan 500 kilometer privé wordt gereden.

btw afdragen bij inruil voucher van derde

Vervalste administratie webshop leidt tot schatting winst

Hof Arnhem-Leeuwarden oordeelt dat een administratie met ernstige gebreken geen betrouwbare grondslag vormt voor de winstberekening. De inspecteur mag daarom volstaan met een gemotiveerde schatting, waarna de ondernemer aannemelijk moet maken dat zijn winst lager is.

autobelastingen

Bezwaar motorrijtuigenbelasting vanaf 10 september ook online

Vanaf 10 september 2026 is het mogelijk om online bezwaar te maken tegen een naheffingsaanslag, boete, betaling of beschikking voor de motorrijtuigenbelasting (mrb).

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Belastingcontrole met steekproeven vs Tax Monitoring

Opleidingen

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


